نموذج مباراة توظيف متصرفين من الدرجة الثانية - المندوبية السامية للتخطيط 2013 - تخصص التدبير المالي (الاختبار الخاص والاختبار العام)
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى المندوبية السامية للتخطيط (6 أكتوبر 2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المندوبية السامية للتخطيط
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- التدبير المالي
- الدورة
- 6 أكتوبر 2013
- عدد الصفحات
- 2
- لغة الأسئلة
- العربية والفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
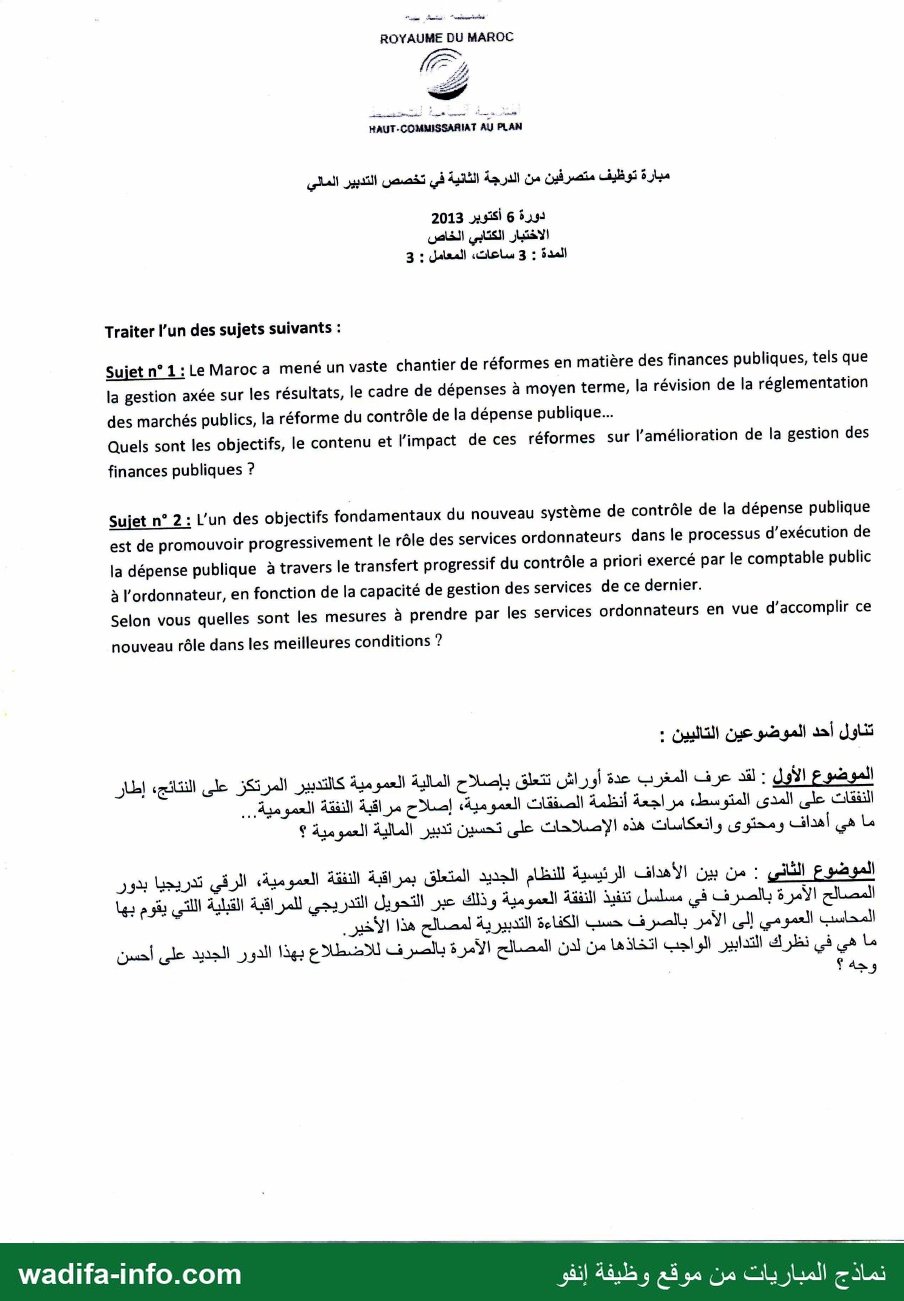
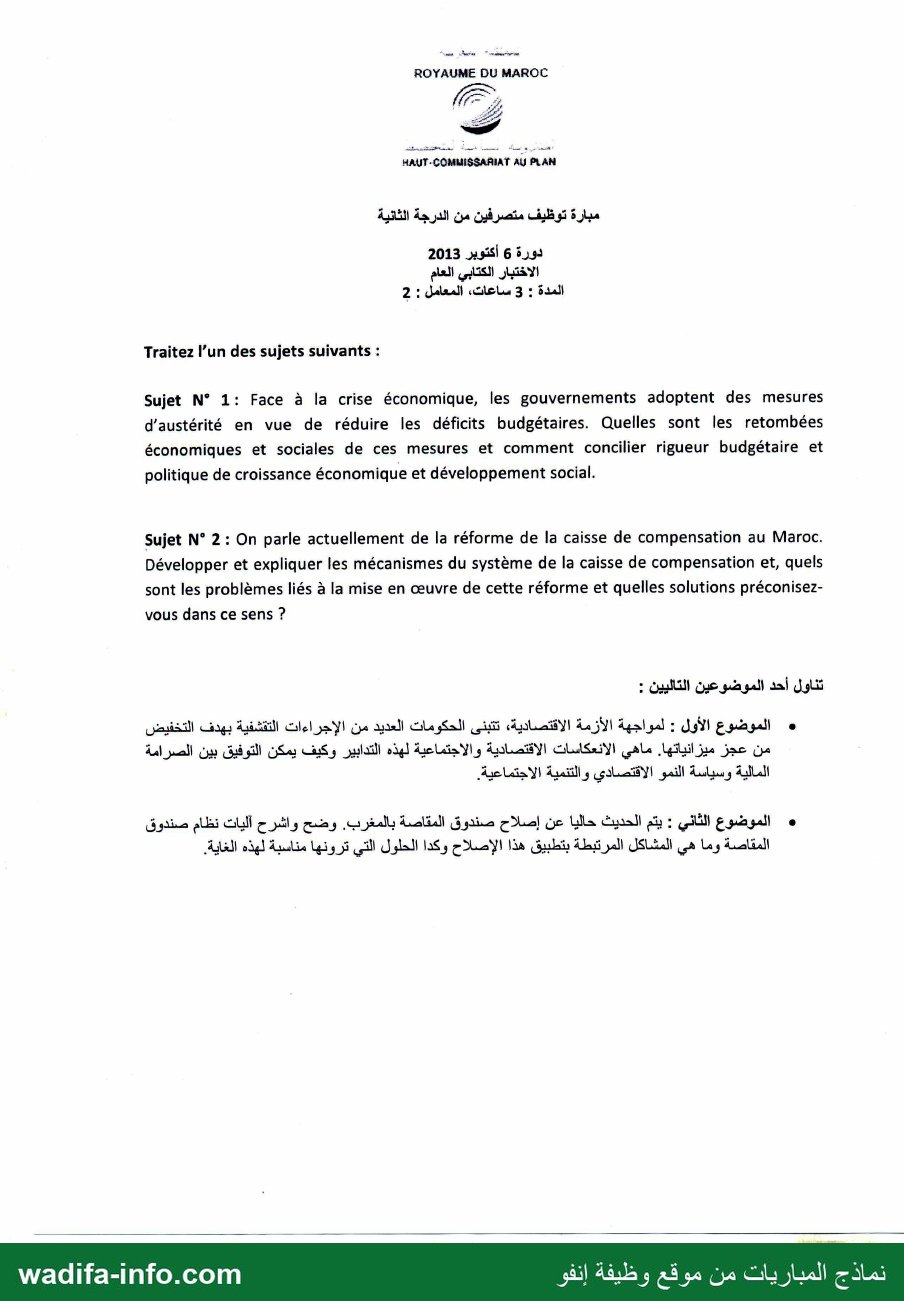
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
ROYAUME DU MAROC RAUTCOMMSSARIT ينم PLAN مبارة توظيف متصرفين من الدرجة الثانية في تخصص التدبير المالي 2013 دورة 6 أكتوبر الاختبار الكتابي الخاص 3 : المدة : 3 ساعات؛ المعامل Traiter l’un des sujets suivants : Sujet n° 1 : Le Maroc a mené un vaste chantier de réformes en matière des finances publiques, tels que la gestion axée sur les résultats, le cadre de dépenses à moyen terme, la révision de la réglementation des marchés publics, la réforme du contrôle de la dépense publique... Quels sont les objectifs, le contenu et l'impact de ces réformes sur l’amélioration de la gestion des finances publiques ? Sujet n° 2 : L'un des objectifs fondamentaux du nouveau système de contrôle de la dépense publique est de promouvoir progressivement le rôle des services ordonnateurs dans le processus d'exécution de la dépense publique à travers le transfert progressif du contrôle a priori exercé par le comptable public à l’ordonnateur, en fonction de la capacité de gestion des services de ce dernier. Selon vous quelles sont les mesures à prendre par les services ordonnateurs en vue d'accomplir ce nouveau rôle dans les meilleures conditions ? : الموضوعين التاليين sal تناول الموضوع الأو ؛ : لقد عرف المغرب عدة أوراش تتعلق بإصلاح المالية العمومية كالتدبير المرتكز على النتائج؛ إطار النفقات على المدى المتوسط؛ مراجعة أنظمة الصفقات العمومية؛ إصلاح مراقبة النفقة العمومية... ما هي أهداف ومحتوى وانعكاسات هذه الإصلاحات على تحسين تدبير المالية العمومية ؟ الموضوع الثاني : من بين الأهداف الرئيسية للنظام الجديد المتعلق بمراقبة النفقة العمومية؛ الرقي تدريجيا بدور المصالح الآمرة بالصرف في مسلسل تنفيذ النفقة العمومية وذلك عبر التحويل التدريجي للمراقبة القبلية اللتي يقوم بها 1 المحاسب العمومي إلى الآمر بالصرف حسب الكفاءة التدبيرية لمصالح هذا الأخير ما هي في نظرك التدابير الواجب اتخاذها من لدن المصالح الآمرة بالصرف للاضطلاع بهذا الدور الجديد على أحسن وجه؟ wadifa-i A الى قو : ROYAUME DU MAROC HAUT-COMLISSARIAT AU PLAN مبارة توظيف متصرفين من الدرجة الثانية 2013 دورة 6 أكتوبر الاختبار الكتابي العام 2 : المدة : 3 ساعات؛ المعامل Traitez l’un des sujets suivants : Sujet N° 1: Face à la crise économique, les gouvernements adoptent des mesures d’austérité en vue de réduire les déficits budgétaires. Quelles sont les retombées économiques et sociales de ces mesures et comment concilier rigueur budgétaire et politique de croissance économique et développement social. Sujet N° 2 : On parle actuellement de la réforme de la caisse de compensation au Maroc. Développer et expliquer les mécanismes du système de la caisse de compensation et, quels sont les problèmes liés à la mise en œuvre de cette réforme et quelles solutions préconisez- vous dans ce sens ? : تناول أحد الموضوعين التاليين ه الموضوع الأول : لمواجهة الأزمة الاقتصادية؛ تتبنى الحكومات العديد من الإجراءات التقشفية بهدف التخفيض من عجز ميزانياتها. ماهي الانعكاسات الاقتصادية والاجتماعية لهذه التدابير وكيف يمكن التوفيق بين الصرامة المالية وسياسة النمو الاقتصادي والتنمية الاجتماعية. ه الموضوع الثاني : يتم الحديث حاليا عن إصلاح صندوق المقاصة بالمغرب. وضح واشرح آليات نظام صندوق المقاصة وما هي المشاكل المرتبطة بتطبيق هذا الإصلاح وكدا الحلول التي ترونها مناسبة لهذه الغاية. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان مكتوبة بالعربية والفرنسية معاً، والغالب فيها الفرنسية، لذلك التصحيح محرر بالفرنسية.
Ce modèle regroupe les deux épreuves écrites du concours de recrutement d'administrateurs de 2e grade, spécialité gestion financière, du Haut-Commissariat au Plan, session du 6 octobre 2013 :
- Épreuve spéciale : 3 heures, coefficient 3 — un sujet au choix parmi deux (réformes des finances publiques / nouveau contrôle de la dépense).
- Épreuve générale : 3 heures, coefficient 2 — un sujet au choix parmi deux (austérité / réforme de la Caisse de compensation).
Chaque sujet est posé en français et en arabe ; on rédige dans la langue de son choix. Voici les plans et les arguments attendus.
💡 Repère de date : le concours a eu lieu en octobre 2013. La loi organique relative à la loi de finances n° 130-13 n'a été adoptée qu'en 2015 : en 2013, on parlait encore de « projet de réforme de la LOLF ». Citer les textes en vigueur à l'époque montre que vous maîtrisez la chronologie ; vous pouvez ensuite ouvrir sur la LOF 130-13 en conclusion.
Épreuve spéciale — Sujet 1 : objectifs, contenu et impact des réformes des finances publiques
Introduction
Depuis le début des années 2000, la gestion budgétaire marocaine passe d'une logique de moyens (contrôle de la régularité de chaque dépense) à une logique de résultats (performance, responsabilisation du gestionnaire). La Constitution de 2011 a consacré l'équilibre des finances publiques et la reddition des comptes. Problématique : ces réformes ont-elles réellement amélioré la gestion des finances publiques ?
I. Les objectifs
- Améliorer l'efficacité et l'efficience de la dépense (faire mieux avec des ressources limitées).
- Renforcer la transparence et la lisibilité du budget pour le Parlement et le citoyen.
- Responsabiliser les gestionnaires en contrepartie d'une plus grande liberté de gestion.
- Inscrire le budget dans une perspective pluriannuelle et soutenable.
II. Le contenu
- Gestion axée sur les résultats (GAR) : globalisation des crédits (plus grande fongibilité à l'intérieur d'un même paragraphe/programme), indicateurs de performance, contractualisation entre administration centrale et services déconcentrés, partenariat avec les collectivités et associations.
- Cadre de dépenses à moyen terme (CDMT) : programmation sur trois ans glissants, qui donne de la visibilité et lie le budget annuel aux politiques sectorielles.
- Réforme des marchés publics : décret n° 2-06-388 de 2007, puis décret n° 2-12-349 du 20 mars 2013 — principes de liberté d'accès, d'égalité de traitement et de transparence, publication sur le portail des marchés publics, réservation d'une part (20 %) des marchés aux PME nationales, règles communes à l'État, aux établissements publics et, à titre transitoire, aux collectivités territoriales.
- Réforme du contrôle de la dépense : rattachement du contrôle des engagements de dépenses à la Trésorerie générale du Royaume (2006), décret n° 2-07-1235 du 4 novembre 2008 relatif au contrôle des dépenses de l'État, introduisant le contrôle modulé fondé sur la capacité de gestion de l'ordonnateur.
- Système d'information : GID (gestion intégrée de la dépense), dématérialisation.
III. L'impact et les limites
- Acquis : délais d'exécution réduits, meilleure traçabilité, culture de la performance qui s'installe, réduction des doublons de contrôle.
- Limites : indicateurs encore centrés sur les moyens, faible appropriation par certains gestionnaires, taux d'exécution des budgets d'investissement insuffisants, contrôle de gestion et audit interne peu développés, absence (en 2013) d'une loi organique traduisant ces principes en obligations.
Conclusion
Les réformes ont posé les bases d'une gestion moderne ; leur consolidation passe par une nouvelle loi organique (budget-programme, performance, sincérité des comptes) — ce que réalisera la LOF 130-13.
Épreuve spéciale — Sujet 2 : les mesures à prendre par les ordonnateurs face au transfert progressif du contrôle a priori
Introduction
Le décret n° 2-07-1235 du 4 novembre 2008 soumet les engagements à un contrôle budgétaire et de régularité, et les paiements à un contrôle de validité, exercés par le comptable public. Il prévoit un contrôle modulé (allégé) au profit des services ordonnateurs dont la capacité de gestion a été évaluée positivement. Le contrôle ne disparaît pas : il est transféré à l'ordonnateur, qui doit désormais assurer lui-même ce que le comptable vérifiait.
I. Ce que le texte exige de l'ordonnateur
- Disposer d'un système de contrôle interne qui garantit, à l'engagement, la régularité de la dépense, la prise en compte du total de la dépense de l'année et sa répercussion sur les crédits futurs ; à l'ordonnancement, la disponibilité des crédits, l'existence du visa préalable et l'absence de double paiement.
- Pour un allègement supplémentaire, disposer en plus d'un système d'audit et de contrôle internes couvrant l'exactitude des calculs et l'exacte imputation budgétaire.
- Être évalué par un audit de capacité de gestion (Inspection générale des finances, TGR ou organisme accrédité) portant sur quatre volets : capacité de gestion financière, capacité d'exécution de la dépense, capacité de contrôle interne, capacité de gestion de l'information.
- Accepter un suivi a posteriori : indicateurs de qualité d'exécution, vérification par sondage par le comptable, rapport semestriel ; si les conditions ne sont plus remplies, le ministre des Finances suspend le contrôle modulé.
II. Les mesures concrètes à prendre
- Organisation : séparation des tâches (préparation, engagement, liquidation, ordonnancement), délégations de signature claires, désignation de sous-ordonnateurs formés.
- Procédures écrites : manuels de procédures par nature de dépense, check-lists des pièces justificatives, circuits de validation.
- Contrôle interne et audit interne : cellule de contrôle de gestion, contrôle de premier niveau dans chaque service, audit interne indépendant rattaché au responsable.
- Ressources humaines : formation aux règles de la comptabilité publique et des marchés, stabilité des agents sur les postes sensibles.
- Système d'information : utilisation complète de la GID, archivage, traçabilité de chaque acte.
- Pilotage par indicateurs : taux de rejet, délais d'engagement et de paiement, taux d'exécution, suivi des engagements pluriannuels.
- Responsabilité : l'ordonnateur répond de ses actes ; il doit maîtriser le régime de responsabilité des ordonnateurs devant la Cour des comptes.
Conclusion
Le contrôle modulé n'est pas une dispense mais une confiance conditionnelle : l'ordonnateur gagne en autonomie et en rapidité à condition de prouver, en continu, la qualité de sa gestion.
Épreuve générale — Sujet 1 : austérité budgétaire, retombées et conciliation avec la croissance
Introduction
Après la crise de 2008 et la crise des dettes souveraines en Europe, de nombreux gouvernements ont adopté des plans d'austérité (baisse des dépenses, hausse des impôts) pour réduire déficits et dette. Le Maroc lui-même, avec un déficit budgétaire élevé en 2012, a dû engager un ajustement. Problématique : comment réduire les déficits sans casser la croissance ni la cohésion sociale ?
I. Les retombées de l'austérité
- Économiques : contraction de la demande (effet multiplicateur négatif), baisse de l'investissement public, risque de récession qui réduit les recettes et aggrave paradoxalement le ratio dette/PIB ; à l'inverse, restauration de la crédibilité et baisse des taux d'intérêt si la dette était devenue insoutenable.
- Sociales : hausse du chômage, gel des salaires et des recrutements, dégradation des services publics (santé, éducation), tensions sociales.
II. Concilier rigueur et croissance
- Qualité plutôt que quantité de l'ajustement : réduire les dépenses improductives (train de vie, subventions mal ciblées) et protéger l'investissement et les dépenses sociales.
- Élargir l'assiette fiscale plutôt qu'augmenter les taux ; lutter contre la fraude et l'informel.
- Étaler l'ajustement dans le temps (trajectoire pluriannuelle crédible).
- Réformes structurelles : compensation, retraites, efficacité de la dépense publique (gestion axée sur les résultats).
- Ciblage social : filets de protection pour les plus vulnérables.
- Partenariat public-privé et mobilisation de l'investissement privé pour prendre le relais.
Conclusion
Rigueur et croissance ne s'opposent pas si la consolidation est progressive, ciblée et accompagnée de réformes qui améliorent la productivité de la dépense publique.
Épreuve générale — Sujet 2 : la réforme de la Caisse de compensation
Introduction
La Caisse de compensation subventionne des produits de base pour stabiliser leurs prix à la consommation. En 2012, sa charge a atteint un niveau record (environ 55 milliards de dirhams, soit autour de 6,5 % du PIB), principalement à cause des produits pétroliers. Problématique : comment réformer un système coûteux et inéquitable sans pénaliser les ménages modestes ?
I. Le mécanisme
- Produits concernés (en 2013) : gaz butane, produits pétroliers (gasoil, essence, fuel industriel), sucre, farine nationale de blé tendre.
- Principe : l'État fixe un prix de vente réglementé ; la Caisse verse aux importateurs/distributeurs la différence entre le prix de revient (cours international + fret + marges) et le prix réglementé. Plus le cours mondial et le dollar montent, plus la charge augmente.
- Système d'indexation partielle annoncé en septembre 2013 pour certains carburants : répercussion partielle de l'évolution des cours sur les prix à la pompe.
II. Les problèmes
- Coût budgétaire élevé et imprévisible, qui évince l'investissement public et creuse le déficit.
- Iniquité : la subvention est universelle ; les ménages aisés et les entreprises, qui consomment davantage, en captent la plus grande part.
- Distorsions : surconsommation, détournements (contrebande, usage industriel de produits subventionnés), faible incitation à l'efficacité énergétique.
- Difficultés de la réforme : risque inflationniste, impact sur le pouvoir d'achat, absence d'un registre fiable pour cibler les pauvres, sensibilité sociale et politique.
III. Les solutions
- Décompensation progressive en commençant par les produits les moins sensibles socialement (essence, fuel industriel), puis indexation.
- Aides directes ciblées aux ménages pauvres et vulnérables, appuyées sur un registre de ciblage (l'expérience du programme Tayssir et du RAMED montre la voie).
- Mesures d'accompagnement pour les secteurs exposés (transport, agriculture, pêche).
- Communication transparente et calendrier connu à l'avance pour éviter les tensions.
- Réallocation des économies vers l'investissement, la santé et l'éducation.
Conclusion
La réforme consiste à passer d'une subvention des produits à une aide aux personnes : c'est la condition pour concilier équilibre budgétaire et justice sociale.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: وثائق Scribd منشورة للعموم