

نموذج مباراة توظيف تقني من الدرجة الثالثة — المكتب الوطني للسلامة الصحية للمنتجات الغذائية (أونسا) — المالية و/أو المحاسبة — 2 دجنبر 2018
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/2057
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الثالثة لدى المكتب الوطني للسلامة الصحية للمنتجات الغذائية (أونسا) (دورة 2 دجنبر 2018)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المكتب الوطني للسلامة الصحية للمنتجات الغذائية (أونسا)
- الدرجة
- تقني من الدرجة الثالثة
- التخصص
- المالية و/أو المحاسبة
- الدورة
- دورة 2 دجنبر 2018
- عدد الصفحات
- 2
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
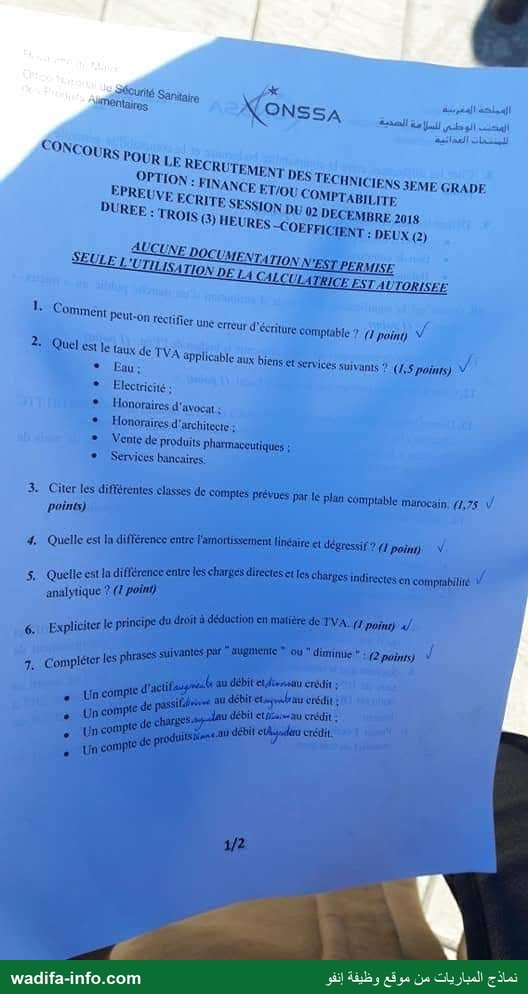
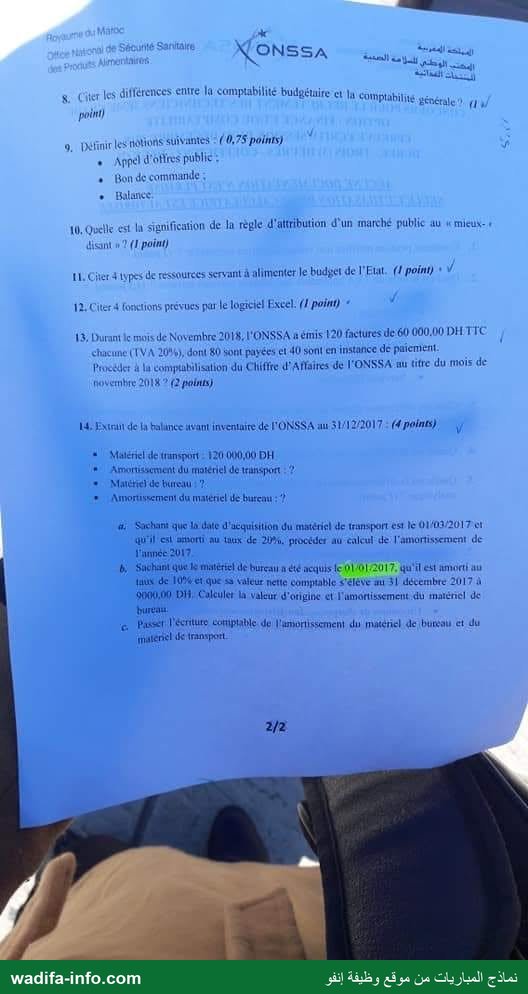
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Sarre + ATONSSA سسا رن رسي الوطي انسل م sd ir les différences entre la/comptabilité budgénire رب & ( 8 6 8 CE 8 Comptabilité générale 0. رز point} و IXfinir les notions suivantes (0,75 points) 5 . Anne d'ofires public » Gondecommande + Balance 10, Quelle est la signification de Ja règle d'attribution d'un marché public au w mieux-« disant » 2 (1 point) 11: Cier 4 1vpes de ressources Servant à alimenter le budget de l'Etat. (point) ٠ V 12, Citer 4 Conctions prévues parle logiciel Excel. )/ مم ٠ 5 13, Durant le mois dé Novembre 2018101155 م émis ٠20 faétures مق عل 000,00 DHTIC ١ chacune (TVA 20%), dont 80 sont payées et: 40 sont'eminstance de paiement Procèer à la comptabilisation du Chiffre d'Affaires dé l'ONSSA au titre du mois de novembre 20182 )2 pabtts) 14, Extrait de ما balnce avantinventaire de L'ONSSA au 51/12/2017 : (points) y = | Matériel de transports 120 00000 DH * Amortissomem dimoténiel de transnont 7 * - Maëtie} de نت 7 «٠ تل أمعمعنارورنا- matériel dé bureau : 7 An Sachant عبرو nie d'acquisition عل ١ومغاهيه برل transport est ع( 01/03/2017 0١ عل ميا نام تمده إلى لز نين 2). procéder اهلع de: l'amortissement de l'année 2017 D اروم QUEmANEEETUe ببس net ncquis te 01/01/2017, Qu'il ES amortt ند كد كناو 6 1094 عل كفا Value nette Comptable s'élève au 31 décembre 2017 à 000:00 آنا AN Culculer La valeur d'origine et l'amortissement du matériel de Passer l'écriture coripthable: dell'amonissement du/matériel de bureau et du inaténel امم عل wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve écrite du concours de recrutement des techniciens de 3e grade de l'ONSSA, option Finance et/ou comptabilité, session du 02 décembre 2018. Durée : 3 heures, coefficient 2, sans documentation, calculatrice autorisée. L'épreuve comporte 14 questions (20 points) : comptabilité générale, TVA, comptabilité analytique, finances publiques, marchés publics, Excel et deux exercices d'application. Voici une correction proposée.
Attention aux taux : les taux de TVA ci-dessous sont ceux en vigueur à la date du concours (2018). Plusieurs taux ont été modifiés depuis par les lois de finances : pour une session récente, vérifiez le Code général des impôts à jour.
1. Comment rectifier une erreur d'écriture comptable ? (1 pt)
Une écriture enregistrée et validée ne se gomme pas et ne se surcharge pas : c'est le principe d'intangibilité, et la loi 9-88 relative aux obligations comptables interdit blancs et altérations. On rectifie donc par une écriture :
- Contre-passation (extourne) : on passe l'écriture inverse, qui annule l'écriture erronée, puis on enregistre l'écriture correcte.
- Ou une écriture rectificative ou complémentaire pour la seule différence (montant insuffisant ou excessif, mauvais compte).
Chaque correction est datée et justifiée par une pièce ou un libellé explicite.
2. Taux de TVA applicables (1,5 pt)
| Opération | Taux (2018) | Justification (CGI) |
|---|---|---|
| Eau | 7 % | Eau livrée aux réseaux de distribution publique (article 99-1°) |
| Électricité | 14 % | Énergie électrique (article 99-3°) |
| Honoraires d'avocat | 20 % | Taux normal (article 98), professions libérales |
| Honoraires d'architecte | 20 % | Taux normal (article 98) |
| Vente de produits pharmaceutiques | 7 % | Produits pharmaceutiques (article 99-1°) |
| Services bancaires | 10 % | Opérations de banque et de crédit et commissions de change (article 99-2°) |
3. Classes de comptes du plan comptable marocain (1,75 pt)
- Comptes de bilan : classe 1 — Comptes de financement permanent ; classe 2 — Comptes d'actif immobilisé ; classe 3 — Comptes d'actif circulant (hors trésorerie) ; classe 4 — Comptes de passif circulant (hors trésorerie) ; classe 5 — Comptes de trésorerie.
- Comptes de gestion : classe 6 — Comptes de charges ; classe 7 — Comptes de produits.
- Autres : classe 8 — Comptes de résultats ; classe 9 — Comptes analytiques ; classe 0 — Comptes spéciaux (engagements hors bilan).
4. Amortissement linéaire et amortissement dégressif (1 pt)
- Linéaire : la dépréciation est répartie également sur la durée d'utilisation. L'annuité est constante et égale à VO × taux (taux = 100 / durée), avec un prorata temporis la première année.
- Dégressif : les annuités sont fortes au début puis décroissent. Le taux dégressif est le taux linéaire multiplié par un coefficient : 1,5 pour une durée de 3 ou 4 ans, 2 pour 5 ou 6 ans, 3 au-delà de 6 ans. Il s'applique au coût d'acquisition la première année, puis à la valeur résiduelle (VNC). Ce régime est optionnel pour les biens d'équipement ; les immeubles et les véhicules de transport de personnes en sont exclus (article 10 du CGI). On bascule en linéaire quand l'annuité linéaire calculée sur la VNC devient supérieure à l'annuité dégressive.
5. Charges directes et charges indirectes (1 pt)
- Charges directes : elles s'affectent sans calcul intermédiaire à un coût précis (produit, commande, activité). Exemples : matière première consommée par un produit, main-d'œuvre directe mesurée.
- Charges indirectes : elles concernent plusieurs coûts à la fois. On les répartit d'abord entre des centres d'analyse (sections), puis on les impute aux coûts à l'aide d'unités d'œuvre ou de clés de répartition. Exemples : loyer, direction, entretien.
6. Principe du droit à déduction de la TVA (1 pt)
La TVA qui a grevé les éléments du prix d'une opération imposable (achats, charges, immobilisations) est déductible de la TVA due sur cette opération (article 101 du CGI). L'assujetti ne reverse au Trésor que la différence : TVA due = TVA facturée (collectée) − TVA récupérable. Si la TVA déductible dépasse la TVA due, le crédit est reporté sur les périodes suivantes. Le droit à déduction naît à l'expiration du mois du paiement de la facture ou de l'établissement de la quittance de douane. Il faut une facture en règle et une opération taxable (ou exonérée avec droit à déduction) ; certaines dépenses sont exclues du droit à déduction.
7. « Augmente » ou « diminue » (2 pts)
- Un compte d'actif augmente au débit et diminue au crédit.
- Un compte de passif diminue au débit et augmente au crédit.
- Un compte de charges augmente au débit et diminue au crédit.
- Un compte de produits diminue au débit et augmente au crédit.
8. Comptabilité budgétaire et comptabilité générale (1 pt)
| Comptabilité budgétaire | Comptabilité générale | |
|---|---|---|
| Objet | Suivre l'exécution du budget autorisé : engagements, liquidations, ordonnancements, paiements, recettes | Décrire le patrimoine, la situation financière et le résultat |
| Fondement | Autorisation budgétaire (crédits limitatifs) | Droits constatés, principes comptables (plan comptable) |
| Rattachement | Opérations rattachées à l'année budgétaire (logique de caisse et d'engagement) | Rattachement des charges et produits à l'exercice (amortissements, provisions, régularisations) |
| Documents produits | Situations d'exécution, compte administratif ou compte de gestion | Bilan, CPC et ETIC (états de synthèse) |
9. Définitions (0,75 pt)
- Appel d'offres : procédure de mise en concurrence par laquelle le maître d'ouvrage choisit, après publicité, l'offre la plus avantageuse parmi celles des concurrents, selon des critères annoncés dans le dossier d'appel d'offres. Il peut être ouvert ou restreint, et avec ou sans présélection.
- Bon de commande : procédure simplifiée pour les achats de faible montant (fournitures, travaux ou services), dans une limite annuelle par nature de prestation. Pour les services de l'État, cette limite est de 200 000 DH TTC (décret 2-12-349 relatif aux marchés publics) ; les établissements publics comme l'ONSSA appliquent leur propre règlement des marchés. On consulte par écrit au moins trois concurrents quand c'est possible.
- Balance : état récapitulatif qui reprend, pour chaque compte du grand livre, le total des mouvements débit et crédit et le solde. Elle permet de vérifier l'égalité des totaux (débit = crédit) et sert de base aux états de synthèse. Il existe une balance avant inventaire et une balance après inventaire.
10. Attribution d'un marché au « mieux-disant » (1 pt)
Le marché n'est pas attribué au seul prix le plus bas (le « moins-disant ») mais à l'offre économiquement la plus avantageuse. On combine le prix avec des critères de qualité : valeur technique, délai, coût d'utilisation, garanties, méthodologie, moyens humains. Ces critères et leur pondération sont fixés à l'avance dans le règlement de consultation. La règle vise le meilleur rapport qualité / prix et écarte les offres anormalement basses, qui ne permettent pas d'exécuter correctement la prestation.
11. Quatre ressources du budget de l'État (1 pt)
Au choix, parmi les ressources énumérées par l'article 11 de la loi organique 130-13 relative à la loi de finances :
- les impôts et taxes ;
- le produit des amendes ;
- les rémunérations de services rendus et les redevances ;
- les fonds de concours, dons et legs ;
- les revenus du domaine de l'État ;
- le produit de cession des biens meubles et immeubles ;
- le produit des exploitations, les redevances et les parts de bénéfices des établissements et entreprises publics ;
- les remboursements de prêts et avances ;
- le produit des emprunts ;
- les produits divers.
12. Quatre fonctions d'Excel (1 pt)
Fonctions de calcul : SOMME, MOYENNE, SI, RECHERCHEV, NB.SI, MAX / MIN, ARRONDI. Si la question porte sur les fonctionnalités du logiciel : calculs par formules, tri et filtre des données, graphiques, tableaux croisés dynamiques, mise en forme conditionnelle.
13. Chiffre d'affaires de novembre 2018 (2 pts)
Calcul :
- Total TTC : 120 × 60 000 = 7 200 000 DH.
- Hors taxes : 7 200 000 / 1,20 = 6 000 000 DH. TVA facturée : 1 200 000 DH.
Le chiffre d'affaires se constate à la facturation, que la facture soit payée ou non : les 120 factures sont donc toutes comptabilisées.
| Débit | Crédit | Libellé | Débit (DH) | Crédit (DH) |
|---|---|---|---|---|
| 3421 Clients | Factures n° … de novembre 2018 | 7 200 000 | ||
| 71x Ventes / prestations de services | 6 000 000 | |||
| 4455 État, TVA facturée | 1 200 000 | |||
| 5141 Banque | Encaissement de 80 factures | 4 800 000 | ||
| 3421 Clients | 4 800 000 |
Les 40 factures non encaissées restent au débit du compte Clients : 40 × 60 000 = 2 400 000 DH. Chiffre d'affaires de novembre 2018 : 6 000 000 DH HT. Sous le régime de droit commun des encaissements, la TVA ne devient exigible qu'au moment de l'encaissement, soit ici 80 × 10 000 = 800 000 DH pour novembre. Le reste, 400 000 DH, sera dû lors des encaissements suivants.
14. Amortissements au 31/12/2017 (4 pts)
a) Matériel de transport : 120 000 DH, acquis le 01/03/2017, taux 20 %. Du 01/03 au 31/12, il s'écoule 10 mois.
Dotation 2017 = 120 000 × 20 % × 10/12 = 20 000 DH.
b) Matériel de bureau : acquis le 01/01/2017, taux 10 %, VNC au 31/12/2017 = 9 000 DH.
VNC = VO − VO × 10 % × 12/12 = 0,90 × VO = 9 000, donc VO = 10 000 DH et amortissement 2017 = 10 000 × 10 % = 1 000 DH.
c) Écriture au 31/12/2017
| Débit | Crédit | Débit (DH) | Crédit (DH) |
|---|---|---|---|
| 6193 Dotations d'exploitation aux amortissements des immobilisations corporelles | 21 000 | ||
| 2834 Amortissements du matériel de transport | 20 000 | ||
| 2835 Amortissements du mobilier, matériel de bureau et aménagements divers | 1 000 |
Extrait de balance complété : matériel de transport 120 000 et amortissements 20 000 ; matériel de bureau 10 000 et amortissements 1 000.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المكتب الوطني للسلامة الصحية للمنتجات الغذائية (أونسا) · دورة 2 دجنبر 2018 — مصدر النسخة: أرشيف عمومي لنماذج المباريات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2057/نموذج-مباراة-توظيف-تقني-من-الدرجة-الثالثة-المكتب-الوطني-للسلامة-الصحية-للمنتجا
