
نموذج مباراة ولوج الشركة الجهوية متعددة الخدمات الرباط-سلا-القنيطرة - التدبير والمالية (QCM وتمرين ودراسة حالة)
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1986/نموذج-مباراة-ولوج-الشركة-الجهوية-متعددة-الخدمات-الرباط-سلا-القنيطرة-التدبير-وا
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مباراة الولوج لدى الشركة الجهوية متعددة الخدمات الرباط-سلا-القنيطرة، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- الشركة الجهوية متعددة الخدمات الرباط-سلا-القنيطرة
- الدرجة
- مباراة الولوج
- التخصص
- التدبير والمالية
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
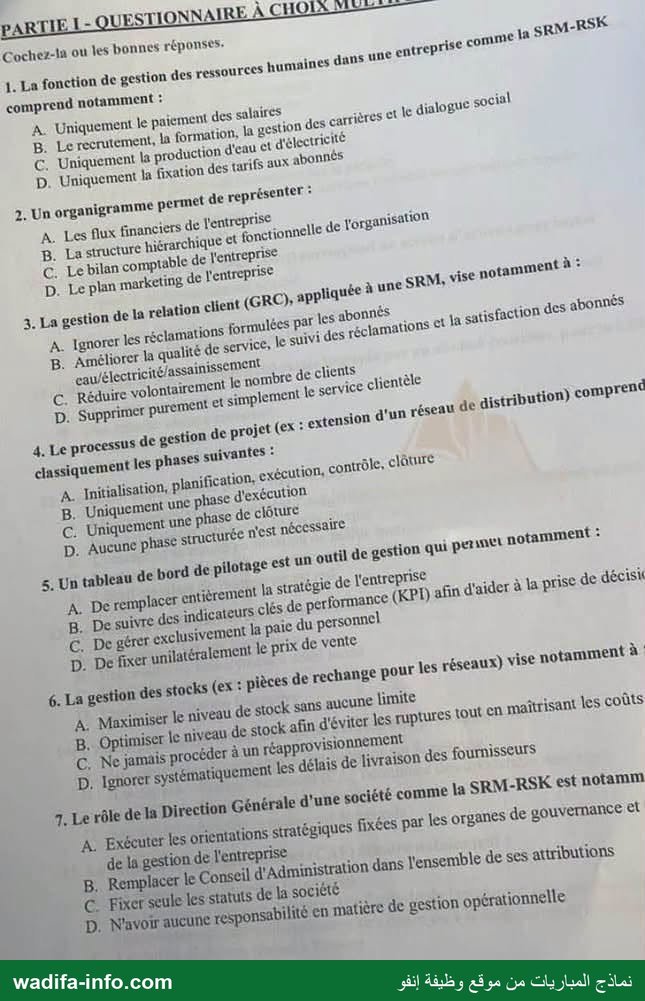
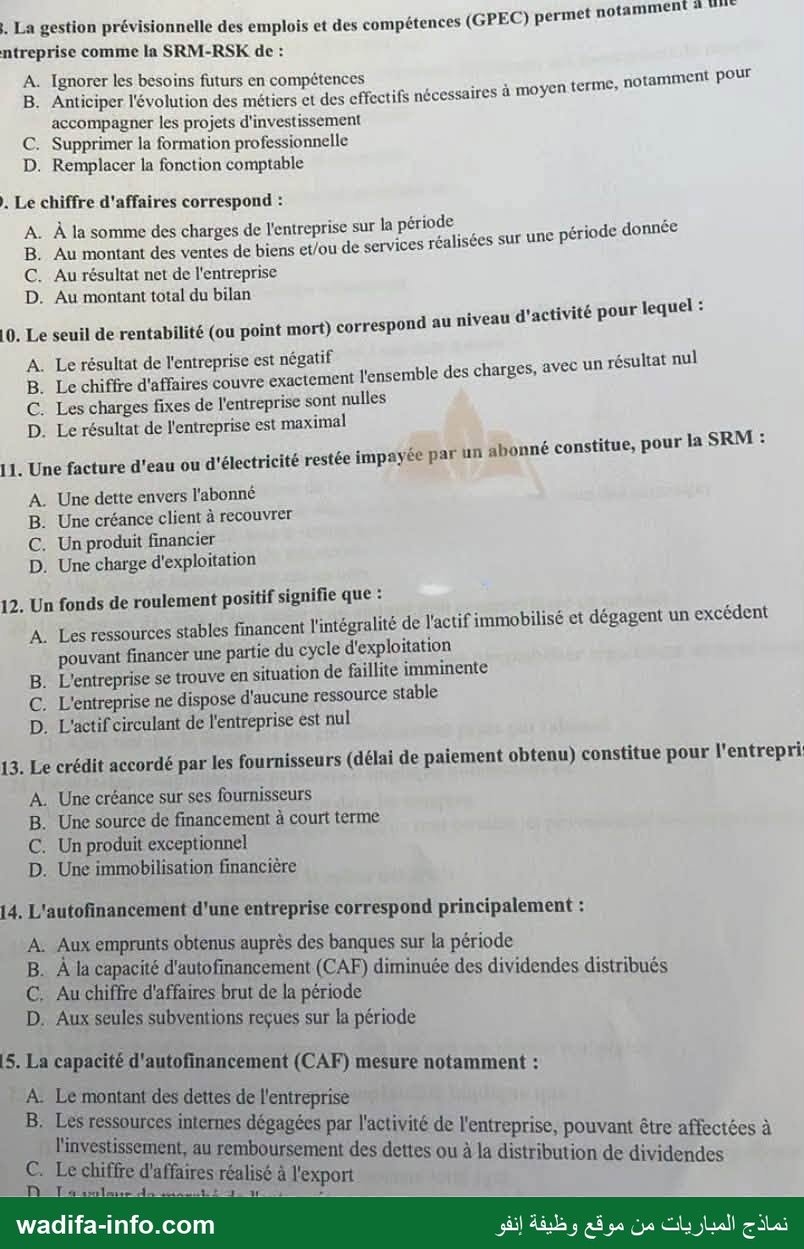
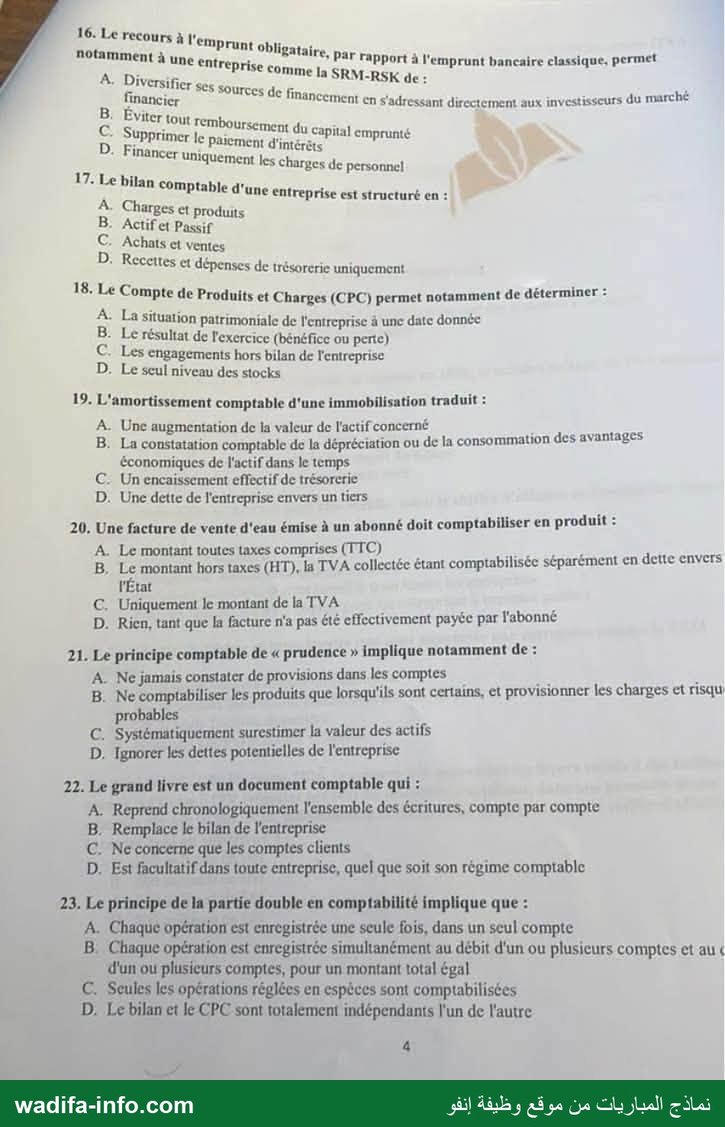
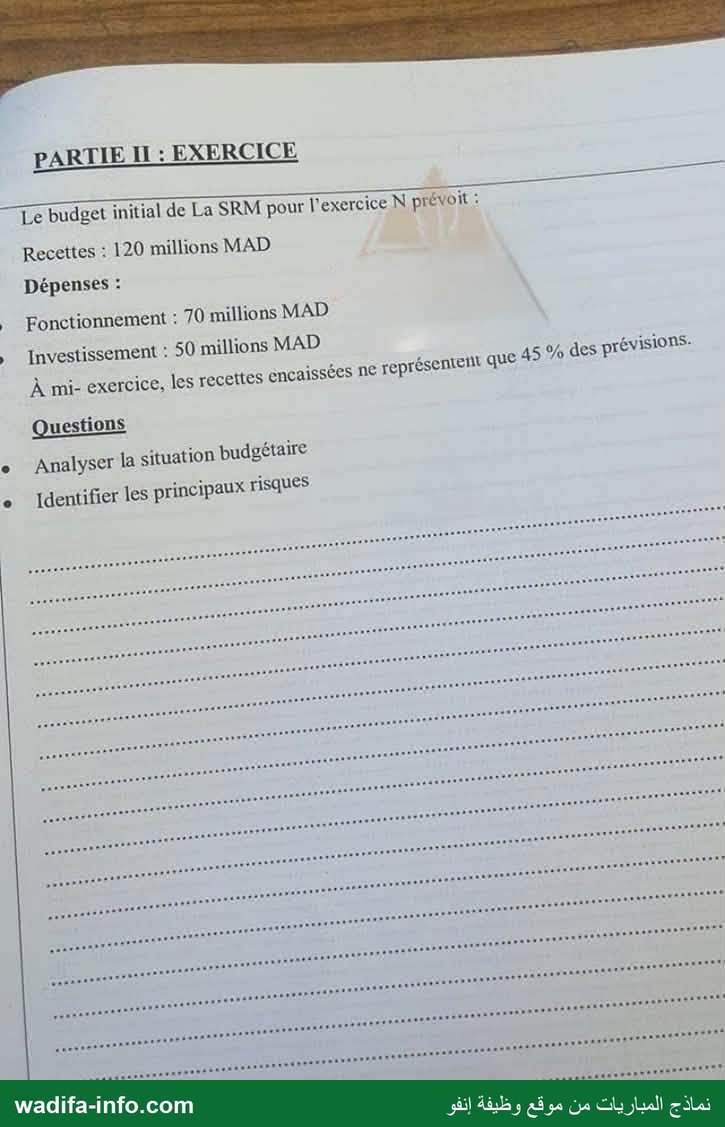
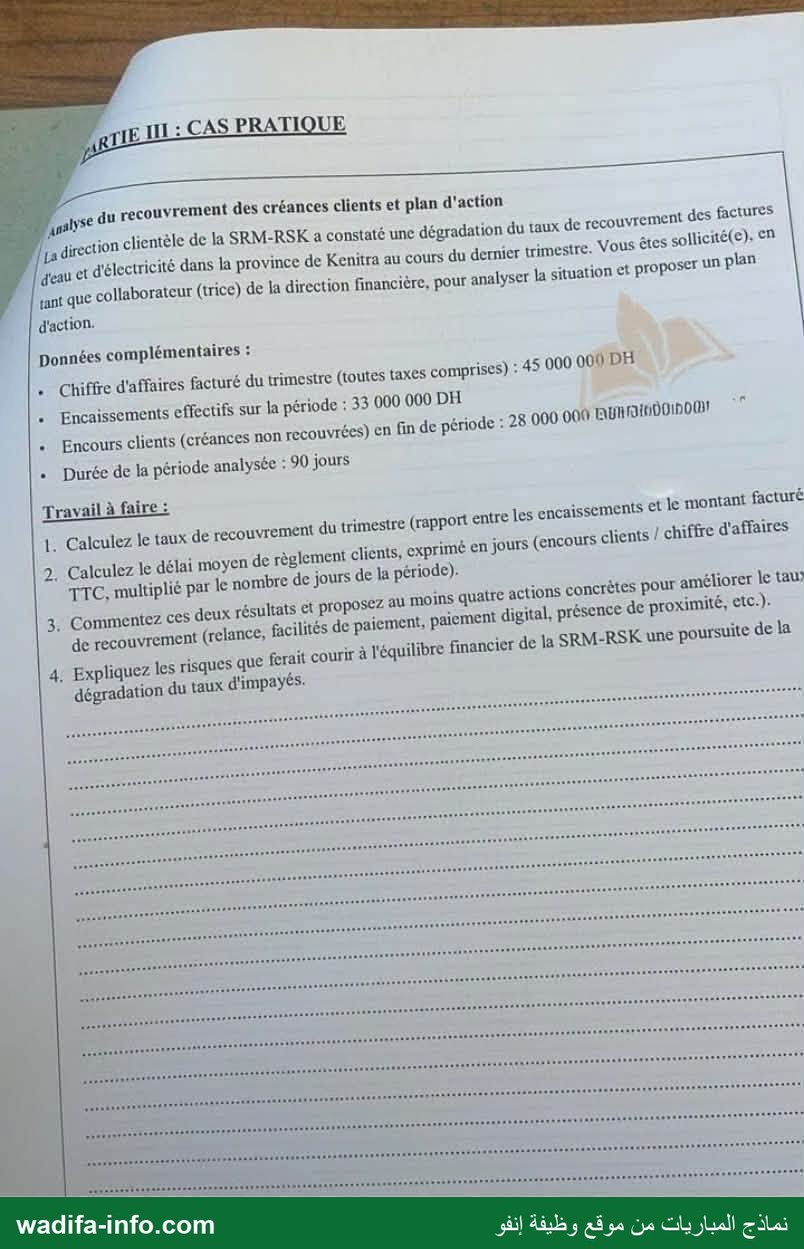
PARTIE L- UESTIONNAIRE À CHOLET Cochez-la ou les bonnes réponses: sRM-RSÉ 1. La fonction de gestion des ressources humaines dans une entreprise comme là SR comprend notamment : A. Uniquement le paiement des salaires ; sal B. Le recrutement, ja formation, la gestion des carrières el \e dialogue 59° €, Uniquement la production d'eau et d'électricité D. Uniquement la fixation des tarifs aux abonnés 3. Un organigramme permet de représenter : A. Les flux financiers عل l'entreprise : ae B. La structure hiérarchique et fonctionnelle del organisation €. Lebilan comptable de l'entreprise D. Leplan marketing de l'entreprise 3, La gestion de Ia relation client (GRC): appliquée à une SRM: vise notammen A. Ignorer les réclamations formulées par 165 abonnés ; 1 = B. Améliorer ja qualité de service, le suivi des réclamations أ ja satisfaction des aponnes électricité ل 1 C. Réduire olontairement 1e nombre declients . D. Supprimer purement El simplement le service clientèle 4, Le processus de gestion de projet (ex : extension d'un réseau de gistribution) comprent dassiquement jes phases suivantes : A. Initialisation, planification, exécution, contrôle, clature 8. Uniquement une phase d'exécution €. Uniquement عون phase de clôture D. Aucune phase structurée n'est nécessaire 5, Un tableau de bord de pilotage est un outil de gestion qui permet notamment : A. De remplacer entièrement la stratégie de l'entreprise 8 De suivre des indicateurs clés de performance (KP1) afin d'aider à la prise de décisi €. De gérer exclusivement ja paie du personnel D. Defixer unilatéralement je prix de vente 6. La gestion des stocks (ex : pièces de rechange pour les réseaux) vise notamment à A. Maximiser le niveau de stock sans aucune limite B. Optimiser ع1 niveau de stock afin:d'éviter يعر ruptures tout. en maîtrisant les coûts C, Ne jamais procèder à un réapprovisionnement D. Ignorer systématiquement les délais de livraison des fournisseurs 7. Le rôle de la Direction Générale d'une société comme la SRM-RSK est notamm À. ماع ايع . fixées par les organes de gouvemance el B. Remp nplacer € le Conseil d'Administration dans l'ensemble de ses attributions G. Fixer seule les statuis de la société D: N'avoir aucune responsabilité en matière de gestion opérationnelle adifa-info.com نماذج المباريات من موقع و ٠. La gestion prévisionnelle des emplois et des compétences (GPEC) permet notamment rt ntreprise comme ما SRM-RSK de : A. Ignorer les besoins futurs en compétences : nt pour B. Anticiper l'évolution des métiers et des effectifs nécessaires à moyen tErme; د ent accompagner les projets d'investissement © Supprimer la formation professionnelle D, Remplacer la fonction comptable ٠. Le chiffre d'affaires correspond : A. À la somme des charges de l'entreprise sur la période ee B. Au montant des ventes de biens et/ou de services réalisées Sur une période donnée C. Au résultat net de l'entreprise D. Au montant total du bilan : tactivi lequel : !0. Le seuil de rentabilité (ou point mort) correspond au niveau d'activité pour ا A. Le résultat de l'entreprise est négatif , 1 B. Le chiffre d'affaires couvre exactement l'ensemble des charges, 2766 un résultat nu C. Les charges fixes de l'entreprise Sont nulles D. Le-résultat de l'entreprise est maximal 11. Une facture d'eau ou d'électricité restée impayée par un abonné constitue, pour ها SRE A. Une dette envers l'abonné B. Une créance client à recouvrer C. Un produit financier D. Une charge d'exploitation 12. Un fonds de roulement positif signifie que : A. Les ressources stables financent l'intégralité de l'actif immobilisé et dégagent un excédent pouvant financèr une partie du cycle d'exploitation B. L'entreprise se trouve en situation de faillite imminente C. L'entreprise ne dispose d'aucune ressource stable D. L'actif circulant de l'entreprise est nul 13. Le crédit accordé par les fournisseurs (délai de paiement obtenu) constitue pour l'entrepri A. Une créance sur ses fournisseurs B. Une source de financement à court terme C. Un produit exceptionnel D. Une immobilisation financière 14. L'autofinancement d'une entreprise correspond principalement : A. Aux emprunts obtenus auprès des banques sur la période B. À la capacité d'autofinancement (CAF) diminuée des dividendes distribués C. Au chifire d'affaires brut de la période D. Aux seules subventions reçues sur la période 5. La capacité d'autofinancement (CAF) mesure notamment : A: Le montant des dettes de l'entreprise B. Les ressources i ; Gt : ne es pie dégagées ds activité de l'entreprise, pouvant être affectées à C. Le vestissen A San Rad es ا un es dettes ou à la distribution de dividendes الا if2.-i su 2e de 5: : = 8 adifa-info.com نماذج المباريات من موقع وظيفة إنفو 16. Le recours 16 Mprunt obligataire. n: 20 mmentà une Entreprise Rae PE يد à l'emprunt bancaire classique, permet À, Diversifier ses 2 SRM-RSK de : = : Source: e Fin: 1 8 كع مي de financement en s'adressant directement aux investisseurs du marché ٠ Eviter tout remboursée: x 5 اا le paiement diner SE ٠ 11810 . 17.1 تع Uniquement les Charges de personnel - Le bilan , Comptable d'une entreprise est structuré en : A. Charges et produits 3. Actif et Passif C. Achats et ventes D: Recettes et dépenses de trésorerie uniquement 18. Le Compte de Produits et Charges (CPC) permet notamment de déterminer : À. La situation patrimoniale de l'entreprise ä une date donnée B: Le résultat de l'exercice (bénéfice ou perte) © Les engagements hors bilan عل l'entreprise D. Le seul niveau des stocks 19. L'amortissement comptable d'une immobilisation traduit : À. Une augmentation de la valeur de l'actif concerné LLC B: La constatation comptable de la dépréciation ou de la consommation des avantages Cconomiques de l'actif dans le temps C: Unencaissement effectif de trésorerie D. Une dette de l'entreprise envers un tiers 20, Une facture de vente d'eau émise à un abonné doit comptabiliser en produit : A. Le montant toutes taxes comprises (TTC) ER Bee B. Le montant hors taxes (HT), la TVA collectéc étant comptabilisée séparément en dette envers l'État © Uniquement le montant de la TVA : D. Rien, tant que ما facture n'a pas été effectivement payée par l'abonné 21. Le principe comptable de « prudence » implique notamment de : A. Ne jamais constater de provisions dans les comptes }._ B. Ne compiabiliser les produits que lorsqu'ils sont certans, et provisionner les charges et risqu probables L ع Systémätiquement surestimer la valeur des actifs D, fgnorer les déttés potentielles de l'entreprise 22. Le grand livre est un document comptable qui : A: Reprend chronologiquement l'ensemble des écritures, compte par compte B. Remplace le bilan de l'entreprise © Ne concerne que les comptes clients D, Est facultatifdans toute entreprise, quelque soit son régime comptable 23. Le principe de la partie double en comptabilité implique que : A. Chaqué opération estenrègistrée une seule fois, dans un seul compte Ba Chaque opération est enregistrée simultanément au débit d'un ou plusieurs comptes et au « d'unouplusieurs comptes, pour un montant total égal © Seules les opérations réglées en espèces sont comptabilisées D: Le bilan et ١ CPC sont totalement mdépendants l'un de l'autre wadifa-info.com نماذج المباريات من موقع وظيفة إنفو PARTIE IE : EXERCICE Le budget initial de La SRM pour l'exercice N prévoit : Recettes : 120 millions MAD Dépenses : Fonctionnement : 70 millions MAD , Investissement : 50 millions MAD À mi- exercice, les recettes encaissées ne représentent que 45 وه des prévisi0 Questions ° Analyser la situation budgétaire ° Identifier les principaux risques wadifa-info.com ا ا نا نماذج المباريات من موقع وظيفة إنفو rie IL: CAS PRATIQUE “كبام du recouvrement des créances clients et plan d'action La direct 53 clientèle de la SRM-RSK a constaté une dégradation du taux de recouvrement des factures d'eau et d électricité dans la province de Kenitra au cours du dernier trimesire- Vous êtes sollicité(e), En tant que collaborateur (trice) de la direction financière, pour analyser la situation et proposer un plan d'action. Données complémentaires : . Chiffre d'affaires facturé du trimestre (toutes taxes comprises) : 45 000 000 DH . Encaissements effectifs sur ja période : 33 000 000 DH . Encours clients (créances non recouvrées) en fin de période : 28 000 000 1 لس#0مسسوفميم | . Durée de la période analysée : 90 jours Travail à faire : |. Calculez le taux de recouvrement du trimestre (rapport entre les encaissements et le montant facturé 2. Calculez le délai moyen de règlement clients, exprimé en jours (encours clients chiffre d'affaires TTC. multiplié par 1e nombre de jours de la période): 3. Commentez ces deux résultats el proposez au moins quatre actions concrètes pour améliorer le tau de recouvrement (relance, facilités de paiement, paiement digital, présence de proximité, etc.). 4, Expliquez les risques que ferait courir à l'équilibre financier de la SRM _RSK une poursuite de la dégradation du taux d'impayés. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est une épreuve écrite du concours d'accès à la Société régionale multiservices Rabat-Salé-Kénitra (SRM-RSK), profil gestion et finance. Elle comprend trois parties : un QCM de 23 questions (gestion d'entreprise, finance, comptabilité), un exercice d'analyse budgétaire et un cas pratique sur le recouvrement des créances clients. La session et la durée ne figurent pas sur les pages disponibles. Voici une correction proposée.
💡 La consigne du QCM dit « cochez la ou les bonnes réponses », mais ici chaque question n'a qu'une réponse défendable : les autres propositions sont volontairement absurdes. Gardez votre temps pour l'exercice et le cas pratique, où la note se joue sur le calcul et le commentaire.
Partie I : QCM
| N° | Réponse | Pourquoi |
|---|---|---|
| 1 | B | La GRH couvre recrutement, formation, gestion des carrières et dialogue social, pas seulement la paie. |
| 2 | B | L'organigramme représente la structure hiérarchique et fonctionnelle (services, liens d'autorité). |
| 3 | B | La GRC vise la qualité de service, le suivi des réclamations et la satisfaction des abonnés. |
| 4 | A | Cycle classique d'un projet : initialisation, planification, exécution, contrôle (suivi), clôture. |
| 5 | B | Le tableau de bord suit des indicateurs clés de performance (KPI) pour aider à la décision ; il ne remplace pas la stratégie. |
| 6 | B | Il faut un stock optimal : éviter les ruptures (continuité du service) sans immobiliser trop d'argent. |
| 7 | A | La Direction générale exécute les orientations fixées par les organes de gouvernance (conseil d'administration) et gère l'entreprise. |
| 8 | B | La GPEC anticipe l'évolution des métiers et des effectifs, notamment pour accompagner les investissements. |
| 9 | B | Le chiffre d'affaires est le montant des ventes de biens et services de la période. |
| 10 | B | Au point mort, le chiffre d'affaires couvre exactement toutes les charges : résultat nul. |
| 11 | B | Une facture impayée est une créance client à recouvrer (compte clients, à l'actif). |
| 12 | A | FR = ressources stables − actif immobilisé > 0 : l'excédent finance une partie du cycle d'exploitation. |
| 13 | B | Le crédit fournisseur est une dette d'exploitation, donc une source de financement à court terme. |
| 14 | B | Autofinancement = CAF − dividendes distribués. |
| 15 | B | La CAF mesure les ressources internes dégagées par l'activité, disponibles pour investir, rembourser ou distribuer. |
| 16 | A | L'emprunt obligataire s'adresse directement aux investisseurs du marché financier et diversifie les sources de financement ; il donne lieu à intérêts et remboursement. |
| 17 | B | Le bilan se présente en actif et passif ; charges et produits relèvent du CPC. |
| 18 | B | Le CPC détermine le résultat de l'exercice ; la situation patrimoniale à une date donnée, c'est le bilan. |
| 19 | B | L'amortissement constate la dépréciation (consommation des avantages économiques) de l'immobilisation dans le temps. |
| 20 | B | La vente est comptabilisée en produit hors taxes ; la TVA facturée est une dette envers l'État (TVA facturée). |
| 21 | B | Prudence : ne pas anticiper les produits incertains, provisionner les charges et risques probables. |
| 22 | A | Le grand livre regroupe, compte par compte, toutes les écritures passées au journal. |
| 23 | B | Partie double : chaque opération est inscrite au débit d'un ou plusieurs comptes et au crédit d'un ou plusieurs autres, pour un total égal. |
Partie II : exercice d'analyse budgétaire
Données : recettes prévues 120 MMAD ; dépenses prévues 70 MMAD (fonctionnement) + 50 MMAD (investissement) = 120 MMAD. À mi-exercice, les recettes encaissées ne représentent que 45 % des prévisions.
1. Analyse de la situation budgétaire
- Le budget initial est équilibré : 120 MMAD de recettes pour 120 MMAD de dépenses (solde prévisionnel nul).
- Recettes encaissées à mi-exercice : 45 % × 120 = 54 MMAD.
- Recettes attendues à mi-exercice si l'encaissement était régulier : 50 % × 120 = 60 MMAD.
- Retard : 60 − 54 = 6 MMAD, soit un taux de réalisation de 54 / 60 = 90 % de l'objectif de la période (10 % de retard).
- Projection sur l'année si la tendance se poursuit : 54 × 2 = 108 MMAD, soit un déficit prévisionnel de 12 MMAD (10 % des dépenses) par rapport aux 120 MMAD de dépenses prévues.
- Nuance à écrire : une partie de l'écart peut venir de la saisonnalité des recettes (factures émises en fin de période, consommation plus forte en été) ou d'un retard de facturation ; il faut déterminer si le retard vient du volume facturé ou du recouvrement avant de conclure.
2. Principaux risques
- Risque de trésorerie : difficulté à payer les fournisseurs, les salaires et les achats d'eau et d'énergie.
- Risque de déficit en fin d'exercice (environ 12 MMAD si rien ne change) et de recours à l'endettement à court terme, avec des frais financiers.
- Risque sur l'investissement : report ou gel de projets (extension et renouvellement des réseaux), donc dégradation future du service.
- Risque de recouvrement : accumulation d'impayés qui deviennent plus difficiles à encaisser avec le temps.
- Risque de non-respect des engagements envers les autorités délégantes et les bailleurs.
Mesures à proposer : révision du budget à mi-parcours, priorisation des dépenses (fonctionnement non essentiel, étalement de certains investissements), accélération de la facturation et du recouvrement, plan de trésorerie mensuel.
Partie III : cas pratique, recouvrement des créances clients
Données : chiffre d'affaires facturé TTC du trimestre 45 000 000 DH ; encaissements 33 000 000 DH ; encours clients en fin de période 28 000 000 DH ; période de 90 jours.
1. Taux de recouvrement
Taux = encaissements / montant facturé = 33 000 000 / 45 000 000 = 73,3 %. Environ un quart de la facturation du trimestre n'a pas été encaissé.
2. Délai moyen de règlement clients
Délai = (encours clients / CA TTC) × nombre de jours = (28 000 000 / 45 000 000) × 90 = 0,622 × 90 ≈ 56 jours.
3. Commentaire et plan d'action
Un taux de 73 % et un délai de près de 2 mois sont préoccupants pour un service facturé à des abonnés sur une base mensuelle : l'encours (28 MDH) représente plus de 60 % de la facturation du trimestre, signe que des impayés anciens s'accumulent. Actions concrètes :
- Relance graduée : SMS et e-mail avant et après l'échéance, lettre de rappel, puis mise en demeure et, en dernier recours, application des procédures prévues (suspension après préavis, contentieux).
- Paiement digital : paiement en ligne et par application mobile, paiement mobile, prélèvement automatique, paiement chez les réseaux d'agences de paiement de proximité.
- Facilités de paiement : échéanciers pour les ménages en difficulté et les gros arriérés, négociés et suivis.
- Présence de proximité : agences et guichets mobiles dans les quartiers et les communes rurales, horaires élargis.
- Segmentation des créances : traiter en priorité les gros débiteurs (administrations, entreprises) et les créances récentes, plus faciles à récupérer ; balance âgée mensuelle.
- Qualité de la facturation : fiabiliser la relève des compteurs et traiter vite les réclamations, car une facture contestée est une facture qui n'est pas payée.
- Pilotage : objectifs de recouvrement par agence, tableau de bord hebdomadaire (taux de recouvrement, délai moyen, encours par ancienneté).
4. Risques pour l'équilibre financier si la dégradation se poursuit
- Tensions de trésorerie : la SRM paie ses achats (eau, électricité), ses salaires et ses charges à court terme alors que ses encaissements baissent ; hausse du besoin en fonds de roulement.
- Recours à l'emprunt de court terme et hausse des frais financiers.
- Pertes sur créances : les créances anciennes doivent être provisionnées puis passées en pertes, ce qui réduit le résultat et la capacité d'autofinancement.
- Retard des investissements (réseaux, assainissement), donc dégradation de la qualité de service et des engagements contractuels.
- Effet de contagion : si les impayés ne sont pas traités, d'autres abonnés cessent de payer ; l'image et la crédibilité de la société auprès des partenaires financiers se dégradent.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: صفحة نماذج المباريات (فيسبوك)
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1986/نموذج-مباراة-ولوج-الشركة-الجهوية-متعددة-الخدمات-الرباط-سلا-القنيطرة-التدبير-وا
