
نموذج مباراة توظيف متصرف من الدرجة الثانية - وزارة التعليم العالي والبحث العلمي والابتكار - علوم التدبير - دورة 10 نونبر 2024 - الموضوع الخاص
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/1561
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى وزارة التعليم العالي والبحث العلمي والابتكار (10/11/2024)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة التعليم العالي والبحث العلمي والابتكار
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- علوم التدبير
- الدورة
- 10/11/2024
- عدد الصفحات
- 2
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
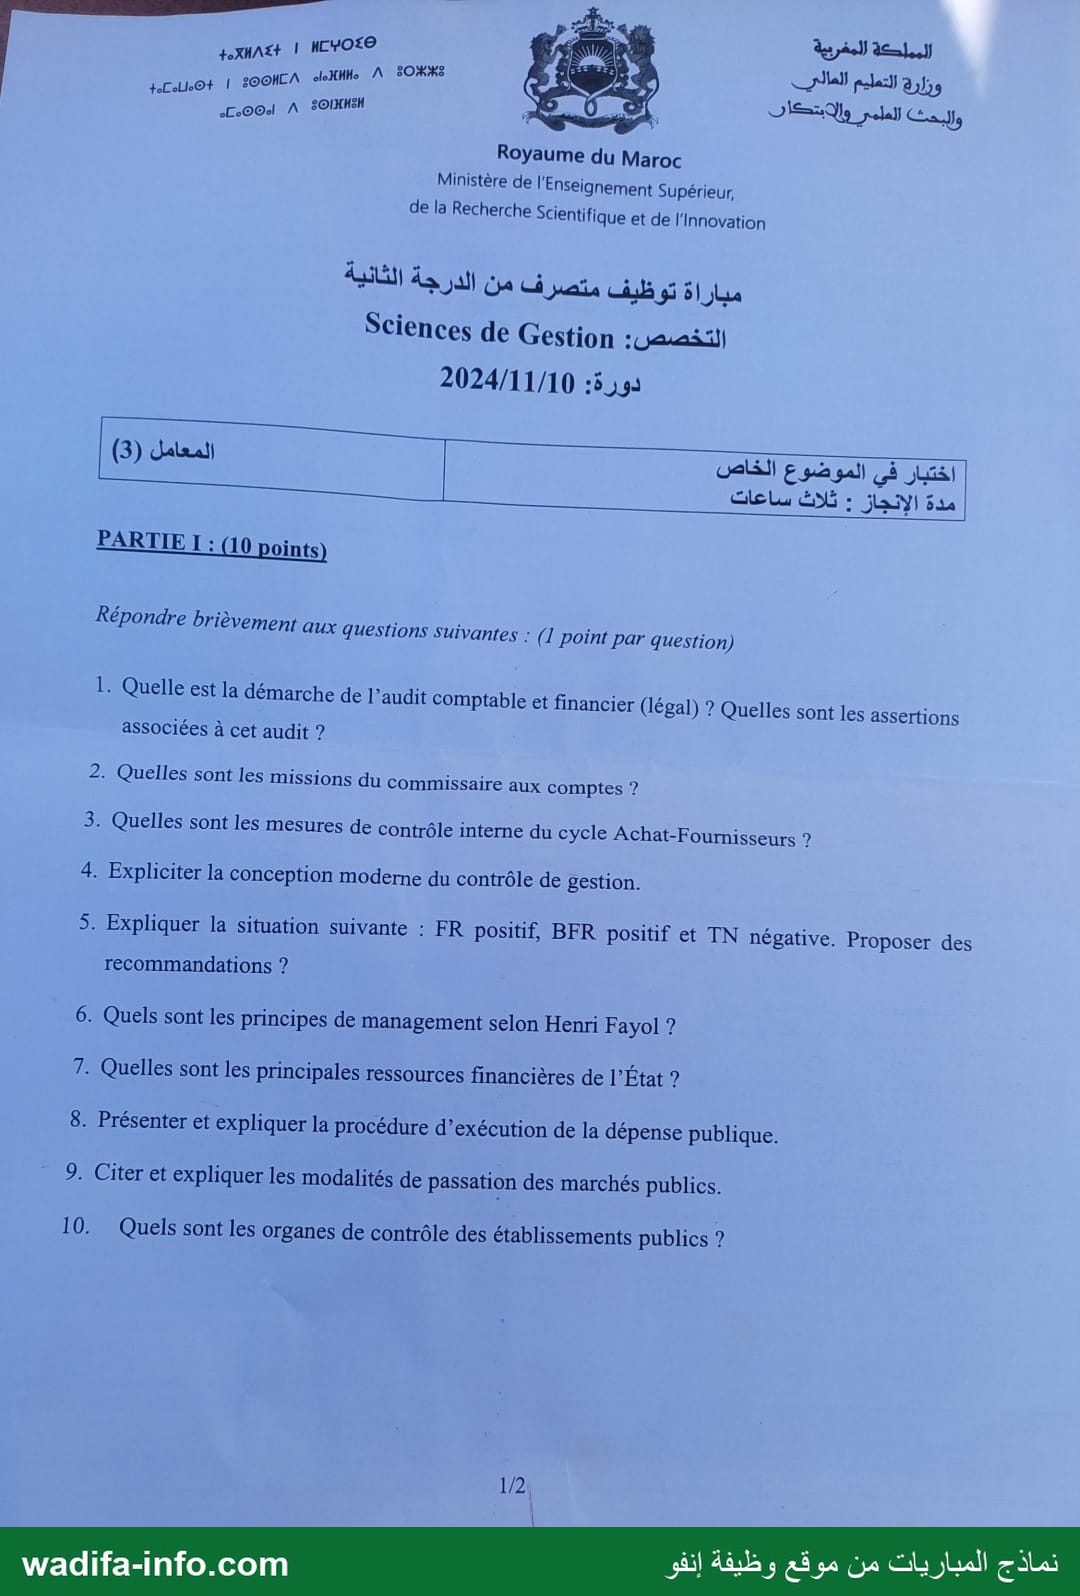
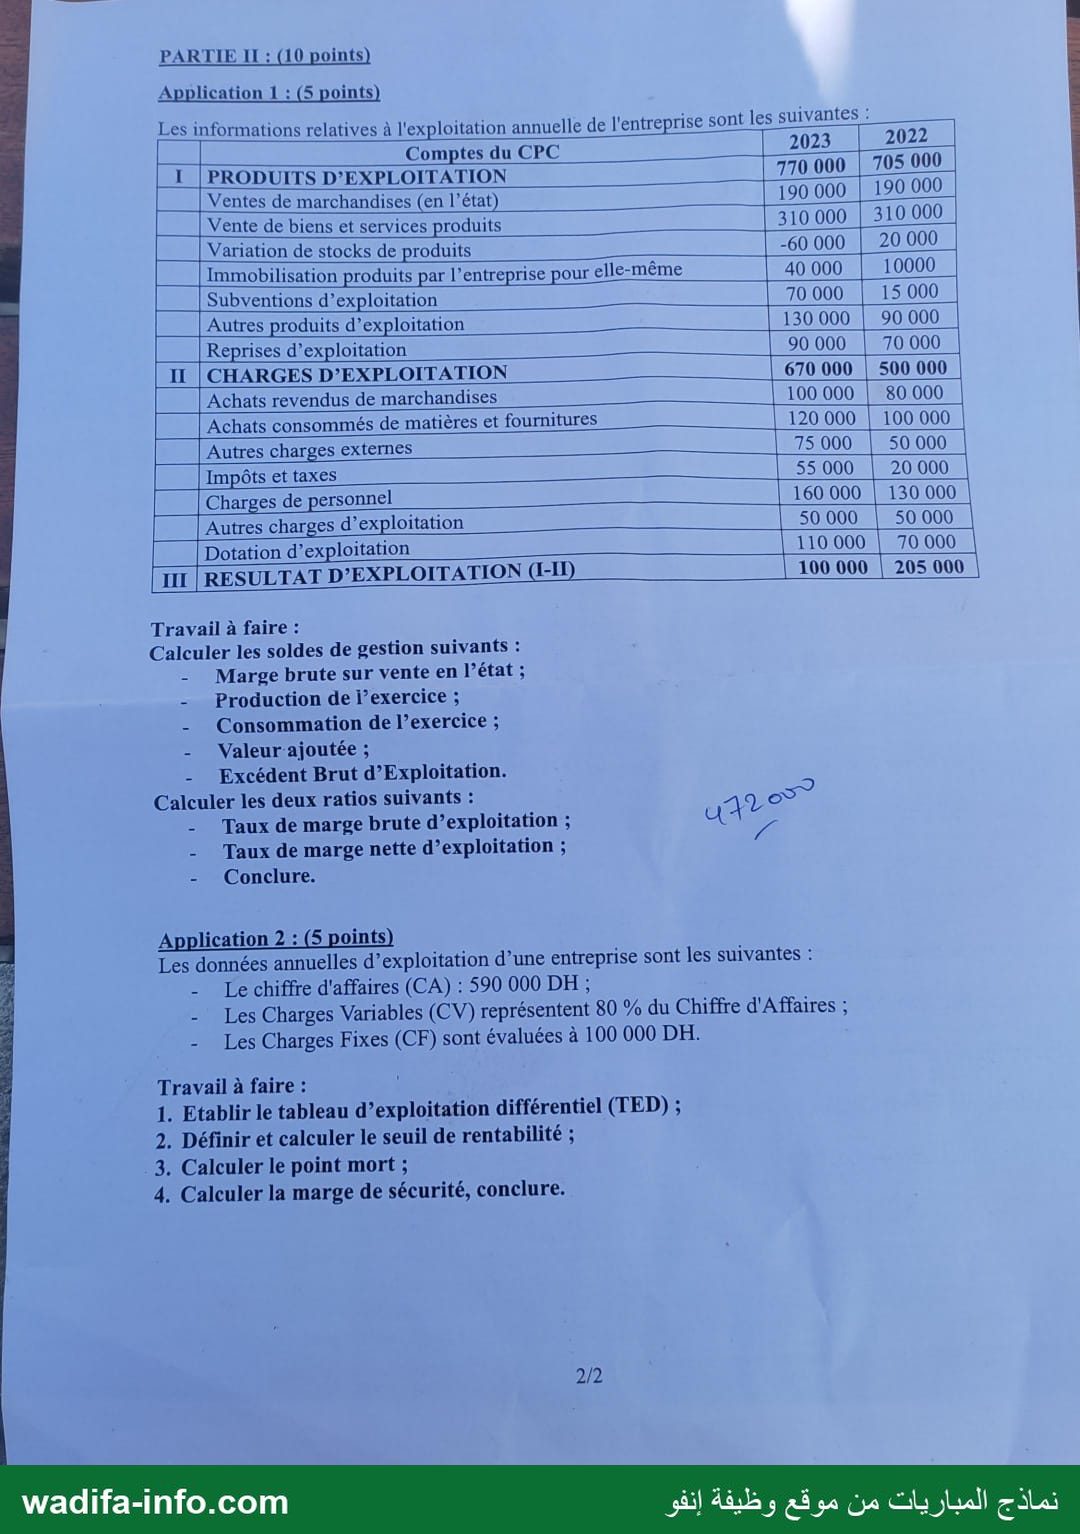
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
cd r 6% 1 A }] +جميوي ١ 6ب 1 Met À Ne ©+ | SOOHCA chäte À 0 £ Se À 7 Na) التمليم à 39 Et مووح., A SOIXHEN 8 ©, 0 © : واإبحث الملمر والأبتكان Royaume du Maroc Ministère de l'Enseignement Supérieur, de la Recherche Scientifique et de l'Innovation ثانية 7 + 07 * ١ م بن مباراة توظيف متصرف من الدرجة الثائية Sciences de Gestion التخصص: 2024/11/10 دورة: مدة الإنجاز : ثلاث ساعات PARTIE I : (10 oints Répondre brièvement aux questions suivantes : (1 point par question) 1. Quelle est la démarche de l’audit comptable et financier (légal) ? Quelles sont les assertions associées à cet audit ? 2. Quelles sont les missions du commissaire aux comptes ? 3. Quelles sont les mesures de contrôle interne du cycle Achat-Fournisseurs ? 4. Expliciter la conception moderne du contrôle de gestion. 5. Expliquer la situation suivante : FR positif, BFR positif et TN négative. Proposer des recommandations ? 6. Quels sont les principes de management selon Henri Fayol ? 7. Quelles sont les principales ressources financières de l’État ? 8. Présenter et expliquer la procédure d’exécution de la dépense publique. 9. Citer et expliquer les modalités de passation des marchés publics. 10. Quels sont les organes de contrôle des établissements publics ? wadifa-info.com من موقع وظيفة إنفو € PARTIE II : (10 points) Application 1 : (5 points) Les informations relatives à l'exploitation annuelle de l'entreprise sont les suivantes : em ل | 200 | 22 LE PRODUITS DO AS ITS D'EXPLOITATION | 770 000 | 705 000 | 000 Ventes de marchandises قله [190000 | 1900 متممفة لماو عة ما CERN ا [Vasen deck هب متشرر ع | 10000 nn (0000 (0 ne comme © = | 140000 | 000 | - ا مشاه فس - | 90000 | 1000 ل [CHARGES D'EXPLOITATION | 60000 | 500 000 D | Achats revendus de marchandises | 100000 | 80000 | |'Achats consommés de matières et fournitures | 120000 | 100000 | pense nn Un | 75000 | 50000 | ER لنب بقع بو | 35000 | 2000 | فوس ًا de personnel > © |:16000 [13000 | ا oo | 0000 | 5000 | M RU ;| 1000 | 7000 | (Tr [RESULTAT D'EXPLOITATION شك | 100000 | 205000 | Travail à faire : Calculer les soldes de gestion suivants : - Marge brute sur vente en l’état ; - Production de l’exercice ; - Consommation de l’exercice ; - Valeur ajoutée ; - Excédent Brut d'Exploitation. Calculer les deux ratios suivants : 9 ا - Taux de marge brute d’exploitation ; حب - Taux de marge nette d’exploitation ; 7 - Conclure. Application 2 : (5 points) A Les données annuelles d’exploitation d’une entreprise sont les suivantes : 2 - Le chiffre d'affaires (CA) : 590 000 DH ; ' - Les Charges Variables (CV) représentent 80 % du Chiffre d'Affaires ; - Les Charges Fixes (CF) sont évaluées à 100 000 DH. Travail à faire : | 1. Etablir le tableau d’exploitation différentiel (TED) ; 2. Définir et calculer le seuil de rentabilité ; 3. Calculer le point mort ; 4, Calculer la marge de sécurité, conclure. wadifa-info.com المباريات من موقع وظيفة إنفو 7 lai
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de spécialité (« sujet spécial ») du concours de recrutement d'administrateurs de 2e grade, spécialité Sciences de Gestion — Ministère de l'Enseignement Supérieur, de la Recherche Scientifique et de l'Innovation, session du 10 novembre 2024. Durée : 3 heures, coefficient 3. L'épreuve compte deux parties de 10 points : dix questions courtes (1 point chacune), puis deux applications chiffrées (5 points chacune). Voici une correction proposée.
PARTIE I (10 points) — Questions courtes
💡 « Répondre brièvement » : 5 à 8 lignes par question suffisent. Une définition, une énumération ordonnée, et c'est le point.
1. Démarche de l'audit comptable et financier (légal) et assertions associées
Démarche (approche par les risques) :
- Acceptation de la mission et prise de connaissance générale de l'entité et de son environnement.
- Évaluation du contrôle interne et des risques d'anomalies significatives ; fixation du seuil de signification.
- Planification : plan de mission et programme de travail.
- Contrôle des comptes : tests de procédures et contrôles substantifs (examen analytique, inspection, observation physique, confirmation auprès des tiers).
- Travaux de fin de mission : événements postérieurs à la clôture, lettre d'affirmation, synthèse.
- Rapport : opinion (certification sans réserve, avec réserve(s), ou refus de certifier).
Assertions d'audit : exhaustivité ; réalité (existence) ; droits et obligations (appartenance) ; évaluation correcte ; exactitude (mesure) ; séparation des exercices (rattachement à la bonne période) ; imputation (classification) ; présentation et information.
2. Missions du commissaire aux comptes
- Mission générale de certification : certifier que les états de synthèse sont réguliers et sincères et donnent une image fidèle du résultat, de la situation financière et du patrimoine.
- Vérifications spécifiques : sincérité et concordance avec les comptes des informations du rapport de gestion et des documents adressés aux actionnaires ; respect de l'égalité entre actionnaires ; rapport spécial sur les conventions réglementées.
- Information et alerte : communication aux organes de gestion des irrégularités et inexactitudes relevées, signalement à l'assemblée générale, déclenchement de la procédure d'alerte en cas de faits compromettant la continuité d'exploitation, révélation des faits délictueux.
- Missions particulières : interventions lors d'opérations sur le capital, de fusion, de transformation, etc.
Principe à rappeler : mission permanente de contrôle, sans immixtion dans la gestion (cadre : loi n° 17.95 relative aux sociétés anonymes).
3. Mesures de contrôle interne du cycle Achats-Fournisseurs
- Séparation des fonctions : expression du besoin, commande, réception, comptabilisation et paiement confiés à des personnes différentes.
- Autorisation : demandes d'achat approuvées, seuils de délégation, mise en concurrence des fournisseurs, fichier fournisseurs à accès restreint.
- Documents prénumérotés : bons de commande et bons de réception.
- Contrôle à la réception : quantité et qualité rapprochées du bon de commande.
- Rapprochement à trois voies : bon de commande / bon de réception / facture avant comptabilisation et « bon à payer ».
- Paiement : uniquement sur pièces originales validées, double signature, annulation des pièces payées pour éviter le double paiement.
- Contrôles comptables : rapprochement des comptes avec les relevés fournisseurs, suivi des factures non parvenues et de la séparation des exercices, analyse des soldes débiteurs et anciens.
4. La conception moderne du contrôle de gestion
Dans la conception classique, le contrôle de gestion est une vérification a posteriori, centrée sur les coûts et les écarts budgétaires, avec une logique de sanction. Dans la conception moderne, c'est un processus de pilotage de la performance : il aide les responsables à décliner la stratégie en objectifs, à mobiliser les ressources de manière efficace et efficiente, et à réagir (« contrôler » au sens de maîtriser). Ses caractéristiques : orientation vers l'avenir et l'aide à la décision ; lien entre stratégie et opérations ; indicateurs financiers et non financiers (tableaux de bord, tableau de bord prospectif) ; méthodes fondées sur les activités ; rôle du contrôleur comme conseiller et animateur du dialogue de gestion ; responsabilisation et apprentissage plutôt que sanction.
5. FR positif, BFR positif, TN négative : explication et recommandations
Relation : TN = FR − BFR. Si TN < 0 avec FR > 0 et BFR > 0, c'est que FR < BFR.
Explication : les ressources stables financent la totalité des emplois stables et dégagent un excédent (FR positif), mais cet excédent ne couvre qu'une partie du besoin né du cycle d'exploitation (stocks + créances clients − dettes fournisseurs). Le reste est financé par des concours bancaires courants (découvert, escompte). L'équilibre à long terme est respecté, mais l'entreprise dépend des banques : coût financier et risque de liquidité. Situation fréquente en phase de croissance de l'activité.
Recommandations :
- Augmenter le FR : augmentation de capital, apports en comptes courants bloqués, emprunt à moyen et long terme, mise en réserve des bénéfices, cession d'immobilisations non productives.
- Réduire le BFR : accélérer la rotation des stocks, réduire les délais clients (relance, escompte pour paiement anticipé, affacturage), négocier des délais fournisseurs plus longs.
6. Principes de management selon Henri Fayol
Fayol (Administration industrielle et générale, 1916) assigne à la fonction administrative cinq rôles : prévoir, organiser, commander, coordonner, contrôler, et énonce 14 principes :
- Division du travail
- Autorité et responsabilité
- Discipline
- Unité de commandement (un seul chef pour chaque agent)
- Unité de direction (un seul chef et un seul programme pour un même but)
- Subordination de l'intérêt particulier à l'intérêt général
- Rémunération équitable du personnel
- Centralisation
- Hiérarchie
- Ordre
- Équité
- Stabilité du personnel
- Initiative
- Union du personnel
7. Principales ressources financières de l'État
- Recettes fiscales (l'essentiel) : impôts directs (impôt sur les sociétés, impôt sur le revenu) ; impôts indirects (taxe sur la valeur ajoutée, taxes intérieures de consommation) ; droits de douane ; droits d'enregistrement et de timbre.
- Recettes non fiscales : produits et revenus du domaine ; produits des monopoles, exploitations et participations financières de l'État (dividendes des établissements et entreprises publics) ; produits de cession des participations (privatisation) ; rémunérations de services rendus et redevances ; amendes ; fonds de concours, dons et legs.
- Recettes d'emprunt : emprunts intérieurs (bons du Trésor) et extérieurs, qui financent le déficit.
8. Procédure d'exécution de la dépense publique
Elle repose sur le principe de séparation des fonctions d'ordonnateur et de comptable et comporte quatre étapes en deux phases.
Phase administrative (ordonnateur) :
- Engagement : acte par lequel l'organisme public crée ou constate une obligation de nature à entraîner une charge (marché, bon de commande, décision de recrutement) ; il reste dans la limite des crédits ouverts.
- Liquidation : vérification de la réalité de la dette (service fait) et arrêt du montant exact de la dépense.
- Ordonnancement : ordre donné au comptable de payer la dette (ordonnance ou mandat de paiement).
Phase comptable (comptable public) :
- Paiement : acte par lequel l'organisme public se libère de sa dette, après contrôle de validité de la dépense par le comptable (qualité de l'ordonnateur, disponibilité des crédits, exactitude des calculs de liquidation, pièces justificatives, caractère libératoire du règlement).
Cadre : règlement général de comptabilité publique (décret royal de 1967) et contrôle des dépenses de l'État.
9. Modalités de passation des marchés publics
Cadre : décret n° 2-22-431 du 8 mars 2023 relatif aux marchés publics. Principes : liberté d'accès à la commande publique, égalité de traitement, transparence.
- Appel d'offres (procédure de droit commun) : ouvert (tout concurrent peut soumissionner), restreint (seuls les concurrents consultés par le maître d'ouvrage), avec présélection (admission préalable des candidats pour les prestations complexes) ; le décret de 2023 ajoute une forme simplifiée pour les petits montants. Le marché est attribué à l'offre économiquement la plus avantageuse.
- Concours : mise en compétition sur la base d'un programme, pour des prestations présentant des aspects techniques, esthétiques ou financiers particuliers ; un jury classe les projets.
- Dialogue compétitif (nouveauté de 2023) : le maître d'ouvrage dialogue avec les candidats admis pour définir la solution répondant à un besoin complexe ou innovant.
- Procédure négociée : négociation directe des conditions avec un ou plusieurs concurrents, avec ou sans publicité préalable, dans des cas limitativement énumérés (urgence impérieuse, appel d'offres infructueux, exclusivité, défense nationale…).
- Offre spontanée (nouveauté de 2023) : projet innovant proposé à l'initiative d'un opérateur.
- Prestations sur bons de commande : achats de faible montant dans la limite d'un plafond annuel, après consultation de plusieurs concurrents.
10. Organes de contrôle des établissements publics
- Contrôle interne à l'établissement : organe délibérant (conseil d'administration) et comités qui en émanent (comité d'audit), audit interne, contrôle de gestion.
- Contrôle financier de l'État (loi n° 69.00), exercé par le ministère chargé des finances : contrôleur d'État et trésorier payeur (contrôle préalable), contrôle d'accompagnement, commissaire du gouvernement ; s'y ajoute la tutelle technique du ministère de rattachement.
- Inspection générale des finances (IGF) et inspections générales des ministères : contrôle et audit a posteriori.
- Cour des comptes et cours régionales des comptes : vérification et jugement des comptes, contrôle de la gestion, discipline budgétaire et financière (article 147 de la Constitution).
- Parlement : contrôle politique (commissions, questions, commissions d'enquête, examen des rapports).
- Audit externe : commissaires aux comptes ou auditeurs indépendants qui certifient les comptes annuels.
PARTIE II (10 points)
Application 1 (5 points) — Soldes de gestion et ratios
Soldes de gestion (en DH) :
| Solde | Calcul | 2023 | 2022 |
|---|---|---|---|
| Marge brute sur ventes en l'état | Ventes de marchandises − Achats revendus de marchandises | 190 000 − 100 000 = 90 000 | 190 000 − 80 000 = 110 000 |
| Production de l'exercice | Ventes de biens et services produits + Variation de stocks de produits + Immobilisations produites par l'entreprise pour elle-même | 310 000 − 60 000 + 40 000 = 290 000 | 310 000 + 20 000 + 10 000 = 340 000 |
| Consommation de l'exercice | Achats consommés de matières et fournitures + Autres charges externes | 120 000 + 75 000 = 195 000 | 100 000 + 50 000 = 150 000 |
| Valeur ajoutée | Marge brute + Production − Consommation | 90 000 + 290 000 − 195 000 = 185 000 | 110 000 + 340 000 − 150 000 = 300 000 |
| Excédent brut d'exploitation | VA + Subventions d'exploitation − Impôts et taxes − Charges de personnel | 185 000 + 70 000 − 55 000 − 160 000 = 40 000 | 300 000 + 15 000 − 20 000 − 130 000 = 165 000 |
Vérification : Résultat d'exploitation = EBE + Autres produits d'exploitation + Reprises − Autres charges d'exploitation − Dotations. 2023 : 40 000 + 130 000 + 90 000 − 50 000 − 110 000 = 100 000 ✔. 2022 : 165 000 + 90 000 + 70 000 − 50 000 − 70 000 = 205 000 ✔. Les soldes sont cohérents avec le tableau.
Ratios. Chiffre d'affaires = Ventes de marchandises + Ventes de biens et services produits = 190 000 + 310 000 = 500 000 DH pour chacune des deux années.
| Ratio | Formule | 2023 | 2022 |
|---|---|---|---|
| Taux de marge brute d'exploitation | EBE / Chiffre d'affaires | 40 000 / 500 000 = 8 % | 165 000 / 500 000 = 33 % |
| Taux de marge nette d'exploitation | Résultat d'exploitation / Chiffre d'affaires | 100 000 / 500 000 = 20 % | 205 000 / 500 000 = 41 % |
Conclusion :
- Le chiffre d'affaires stagne (500 000 DH) alors que la rentabilité d'exploitation se dégrade fortement : la valeur ajoutée recule de 300 000 à 185 000 (−38 %), l'EBE est divisé par quatre (33 % → 8 % du CA) et le résultat d'exploitation est divisé par deux (41 % → 20 %).
- Causes : hausse du coût d'achat des marchandises (marge commerciale de 110 000 à 90 000) ; déstockage de produits finis (−60 000) qui réduit la production ; hausse des consommations (+45 000), des impôts et taxes (+35 000), des charges de personnel (+30 000) et des dotations (+40 000).
- Point d'attention : en 2023, le résultat d'exploitation n'est maintenu à 100 000 que grâce aux subventions (70 000), aux autres produits (130 000) et aux reprises (90 000), c'est-à-dire des éléments qui ne proviennent pas de l'activité courante de production et de vente. La performance industrielle et commerciale propre est faible.
- Recommandations : maîtriser les charges (achats, charges externes, personnel), revoir les prix de vente et relancer les ventes.
Application 2 (5 points) — Seuil de rentabilité
1. Tableau d'exploitation différentiel (TED)
Charges variables = 80 % × 590 000 = 472 000 DH.
| Éléments | Montant (DH) | % du CA |
|---|---|---|
| Chiffre d'affaires (CA) | 590 000 | 100 % |
| − Charges variables (CV) | 472 000 | 80 % |
| = Marge sur coût variable (MCV) | 118 000 | 20 % |
| − Charges fixes (CF) | 100 000 | |
| = Résultat courant | 18 000 | 3,05 % |
2. Seuil de rentabilité (SR)
Définition : c'est le chiffre d'affaires pour lequel l'entreprise ne réalise ni bénéfice ni perte ; à ce niveau, la marge sur coût variable couvre exactement les charges fixes (résultat nul).
Calcul : SR = CF / taux de MCV = 100 000 / 0,20 = 500 000 DH.
Vérification : MCV au seuil = 500 000 × 20 % = 100 000 = CF, donc résultat = 0.
3. Point mort (date à laquelle le seuil est atteint, en supposant une activité régulière sur 12 mois)
Point mort = (SR / CA) × 12 = (500 000 / 590 000) × 12 = 10,17 mois, soit 10 mois et 0,17 × 30 ≈ 5 jours.
Le seuil est atteint vers le 5-6 novembre (environ 305 jours sur une année de 360 jours).
4. Marge de sécurité et conclusion
Marge de sécurité = CA − SR = 590 000 − 500 000 = 90 000 DH.
Indice de sécurité = 90 000 / 590 000 = 15,25 %.
Conclusion : l'activité est rentable (bénéfice de 18 000 DH), mais la marge de sécurité est étroite : le chiffre d'affaires ne peut baisser que de 15,25 % avant que l'entreprise entre en zone de perte, et le seuil n'est atteint que tard dans l'année (début novembre). Le résultat est très sensible à l'activité : le levier opérationnel est de MCV / Résultat = 118 000 / 18 000 ≈ 6,6, c'est-à-dire qu'une variation de 1 % du chiffre d'affaires entraîne environ 6,6 % de variation du résultat. Pour réduire ce risque, il faut améliorer le taux de marge sur coût variable (80 % de charges variables est très élevé), réduire les charges fixes ou augmenter le volume des ventes.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة التعليم العالي والبحث العلمي والابتكار · 10/11/2024 — مصدر النسخة: نماذج مباريات التوظيف - مواضيع الدورات السابقة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1561/نموذج-مباراة-توظيف-متصرف-من-الدرجة-الثانية-الاختبار-في-الموضوع-الخاص-وزارة-التعل
