
نموذج مباراة توظيف متصرف من الدرجة الثانية - وزارة التعليم العالي والبحث العلمي والابتكار - علوم التدبير - دورة 03 نونبر 2024 - الموضوع الخاص
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/1559
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى وزارة التعليم العالي والبحث العلمي والابتكار (03/11/2024)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة التعليم العالي والبحث العلمي والابتكار
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- علوم التدبير
- الدورة
- 03/11/2024
- عدد الصفحات
- 1
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
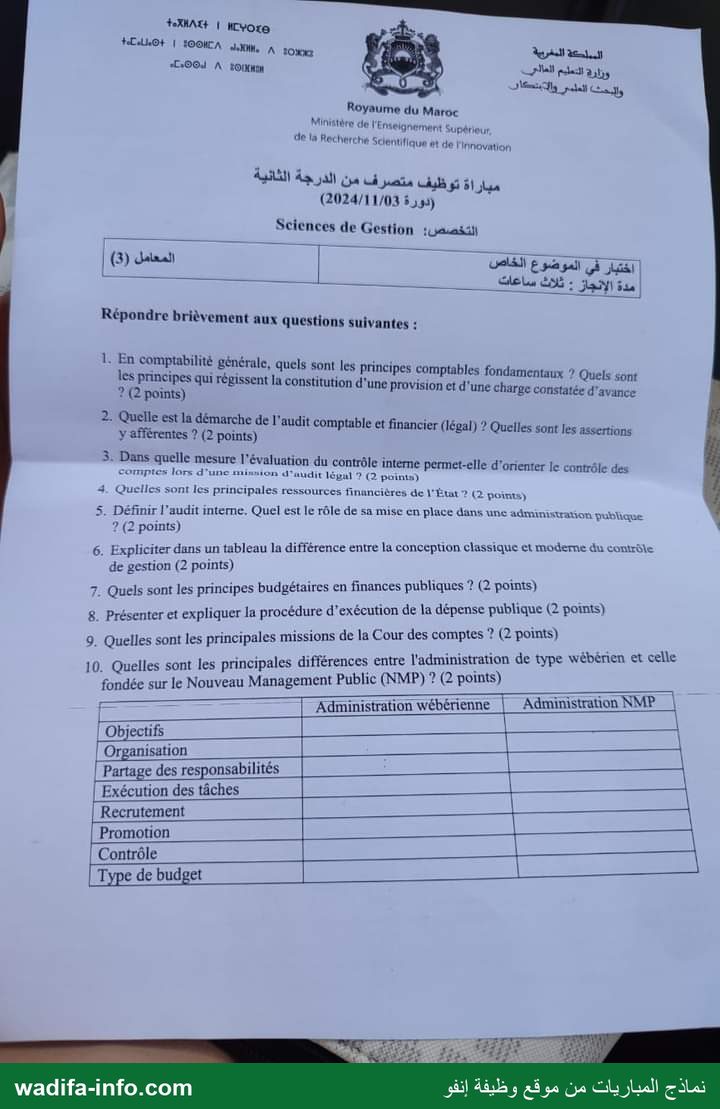
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
Nvore | +15/ا0.+ دوا sm, À 0007© | +0ملاة ds التمليم الماليى بللا A ال patate 1 والابتكار Royaume du Maroc Ministère de l'Enselgnement Supérieur de la Recherché Sclentifique ot de | avec ñ à 2 4 | مباراة توظيف متصرف من الدرجة الثانية )50 5 2024/11/03( التخصص؛ Sciences de Gestion : سنس ديات 1 … = ] اكتبار في الموضوع الخاص | المعامل )3( | ‘hu ie, —— اا : Répondre brièvement aux questions suivantes : En comptabilité générale, quels sont les principes comptables fond 7 .1 les principes qui régissent la constitution d'une ils art amentaux Quels sont n ct d'une charge constatée d'avance ا points) 2( ? Quelle est la démarche de l'audi 8 .2 it comptable e: 9 afférentes ? (2 points) 0 t financier (légal) ? Quelles sont les assertions لا rs l'évaluation se Contrôle interne permet-elle d'orienter le contrôle des متم اا .3 comptes lors d'une mimion d'audit légal ? (2 pain) Quelles sont les principales ressources financières de l'Etat ? (2 points) .4 Définir l'audit interne, Quel est le rôle de sa mise en plice dans une adminitraon publique | .5 points) . 2( ? Expliciter dans un tableau la différence entre la conception classique et moderne du contrôle .6 de gestion (2 points) Quels sont les principes budgétaires en finances publiques ? (2 points) .7 Présenter et expliquer la procédure d'exécution de la dépense publique (2 points) .£ Quelles sont les principales missions de la Cour des comptes ? (2 points) .9 Quelles sont les principales différences entre l'administration de type wébérien et celle .10 fondée sur le Nouveau Management Publie (NMP) ? (2 points) Administration wébérienne | Administration NMP \ 1 l'Objectifs | —— طز--<_-_-_-_ Organisation | حب Partage des responsabilités | ببسل هه Exécution des tâches | Recrutement À | Promotion nn | a لبي | Type de budget des VP4484 # sta) ار M Mt نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de spécialité (الاختبار في الموضوع الخاص) du concours de recrutement des administrateurs du 2e grade du Ministère de l'Enseignement Supérieur, de la Recherche Scientifique et de l'Innovation, spécialité Sciences de Gestion, session du 3 novembre 2024. L'épreuve dure trois heures et a un coefficient de 3. C'est une épreuve de questions de cours à réponse brève : 10 questions notées chacune sur 2 points. Elles portent sur la comptabilité générale, l'audit, le contrôle de gestion, les finances publiques et le management public. Voici une correction méthodologique proposée.
💡 Avant de commencer : la consigne est de « répondre brièvement ». Donnez une définition, une liste structurée et une référence juridique quand elle existe : CGNC, loi organique n° 130-13 relative à la loi de finances, loi n° 62-99 formant code des juridictions financières, Constitution de 2011. Deux questions demandent un tableau (Q6 et Q10) : faites-le, car la présentation fait partie de la note. Comptez environ 15 minutes par question.
1. Principes comptables fondamentaux ; provisions et charges constatées d'avance
Le Code Général de Normalisation Comptable (CGNC) retient 7 principes :
- continuité d'exploitation ;
- permanence des méthodes ;
- coût historique ;
- spécialisation des exercices (indépendance des exercices) ;
- prudence ;
- clarté ;
- importance significative.
Ils visent l'image fidèle du patrimoine, de la situation financière et des résultats.
- Provision : elle relève surtout du principe de prudence, qui impose de prendre en compte les pertes et les risques probables mais non les gains probables. Elle relève aussi de la spécialisation des exercices, car la dépréciation ou le risque est rattaché à l'exercice où il apparaît.
- Charge constatée d'avance : elle relève du principe de spécialisation (indépendance) des exercices. Une charge enregistrée pendant l'exercice mais qui concerne l'exercice suivant en est retirée, et elle est portée à l'actif (compte de régularisation).
2. Démarche de l'audit comptable et financier (légal) et assertions
Démarche : l'auditeur procède en cinq étapes.
- Acceptation de la mission et prise de connaissance de l'entité et de son environnement.
- Évaluation des risques et du contrôle interne, puis élaboration du plan de mission.
- Contrôle des comptes : tests de procédures, puis contrôles substantifs (examen analytique, circularisation, inventaire, rapprochements).
- Travaux de fin de mission : événements postérieurs à la clôture, lettre d'affirmation, revue des états de synthèse.
- Rapport et opinion : certification sans réserve, certification avec réserve, refus de certifier, ou impossibilité de certifier.
Assertions : ce sont les affirmations de la direction que l'auditeur vérifie.
- l'existence (réalité) ;
- l'exhaustivité ;
- les droits et obligations (propriété) ;
- l'évaluation et l'exactitude ;
- la séparation des exercices (cut-off) ;
- la présentation et l'information (classement, compréhensibilité).
3. En quoi l'évaluation du contrôle interne oriente-t-elle le contrôle des comptes ?
L'audit suit une approche par les risques : risque d'audit = risque inhérent × risque lié au contrôle × risque de non-détection.
- Si le contrôle interne est fiable, le risque lié au contrôle est faible. L'auditeur peut s'appuyer sur les procédures et réduire l'étendue des contrôles substantifs : échantillons plus petits, contrôles à une date intermédiaire.
- Si le contrôle interne est défaillant (pas de séparation des tâches, pas de pièces justificatives, pas de rapprochements), l'auditeur renforce les contrôles directs sur les comptes concernés et les communique à la direction.
L'évaluation passe par la description des procédures (narratifs, diagrammes), des tests de conformité, une évaluation préliminaire, puis des tests de permanence. Elle permet donc de cibler les zones à risque et de dimensionner les travaux.
4. Principales ressources financières de l'État
La loi organique n° 130-13 relative à la loi de finances énumère les ressources de l'État. Les principales sont :
- les impôts et taxes : IS, IR, TVA, droits de douane, droits d'enregistrement ;
- le produit des amendes ;
- les rémunérations pour services rendus et les redevances ;
- les fonds de concours, dons et legs ;
- les revenus du domaine de l'État et le produit de la cession de ses biens meubles et immeubles ;
- le produit des monopoles, des exploitations et des participations financières de l'État ;
- les remboursements des prêts et avances (principal et intérêts) ;
- le produit des emprunts ;
- les produits divers.
On distingue les ressources fiscales, les ressources non fiscales et les ressources d'emprunt. Les montants de chaque catégorie changent chaque année : ils se vérifient dans la loi de finances de l'année, ne les citez pas de mémoire.
5. Audit interne : définition et rôle dans une administration publique
Définition (d'après l'IIA) : l'audit interne est une activité indépendante et objective. Elle donne à l'organisation une assurance sur la maîtrise de ses opérations et lui apporte des conseils pour les améliorer. Elle évalue les processus de gestion des risques, de contrôle et de gouvernance par une approche systématique.
Rôle dans l'administration :
- sécuriser la régularité et la conformité des opérations (marchés, dépenses, ressources humaines) ;
- prévenir les fraudes et les erreurs ;
- améliorer l'efficacité et l'efficience de la gestion, en cohérence avec la gestion axée sur les résultats de la LOF 130-13 ;
- préparer l'administration aux contrôles externes (IGF, inspections générales des ministères, Cour des comptes) ;
- renforcer la reddition des comptes, prévue à l'article 154 de la Constitution de 2011 ;
- éclairer la décision du responsable par des recommandations et leur suivi.
6. Contrôle de gestion : conception classique et conception moderne
| Critère | Conception classique | Conception moderne |
|---|---|---|
| Finalité | Vérifier et surveiller, avec un contrôle a posteriori | Piloter et aider à la décision, pour la performance |
| Orientation | Le passé et les écarts | L'avenir : anticipation et apprentissage |
| Indicateurs | Financiers et comptables (coûts, budgets) | Financiers et non financiers (qualité, délais, satisfaction), tableau de bord et balanced scorecard |
| Outils | Comptabilité analytique, budgets, analyse des écarts | ABC/ABM, tableaux de bord, benchmarking, reporting, contrôle de gestion stratégique |
| Organisation | Centralisée et hiérarchique | Décentralisée, par responsabilisation des centres de responsabilité |
| Rôle du contrôleur | Vérificateur, parfois vu comme un « gendarme » | Conseiller et animateur du dialogue de gestion |
| Relation avec la stratégie | Faible, centrée sur l'opérationnel | Forte : il traduit la stratégie en objectifs et en indicateurs |
7. Principes budgétaires en finances publiques
- Annualité : le budget est voté et exécuté pour une année civile. Il est tempéré par la programmation budgétaire triennale prévue par la LOF 130-13.
- Unité : toutes les recettes et dépenses figurent dans un document unique, la loi de finances.
- Universalité : elle comprend la non-contraction, c'est-à-dire l'inscription du produit brut sans compensation entre recettes et dépenses, et la non-affectation des recettes aux dépenses. Les exceptions sont les comptes spéciaux du Trésor, les SEGMA et les fonds de concours.
- Spécialité : les crédits sont ouverts par destination, par chapitre et par programme. Ils ne peuvent être utilisés que pour l'objet voté.
- Équilibre : l'équilibre de la loi de finances est préservé, conformément à l'article 77 de la Constitution. La règle d'or de la LOF limite le recours à l'emprunt au financement de l'investissement et au remboursement du principal de la dette.
- Sincérité : introduite par la LOF 130-13, elle impose une présentation sincère de l'ensemble des ressources et des charges.
- On y ajoute la transparence et la performance, inscrites dans la LOF 130-13.
8. Procédure d'exécution de la dépense publique
Elle repose sur le principe de séparation des ordonnateurs et des comptables (Règlement général de comptabilité publique). Elle comporte deux phases.
Phase administrative, conduite par l'ordonnateur :
- Engagement : l'acte par lequel l'administration crée ou constate une obligation qui entraînera une charge, par exemple la signature d'un marché ou d'un bon de commande. Il est soumis au contrôle préalable (visa) de la Trésorerie Générale du Royaume, qui vérifie l'imputation, la disponibilité des crédits et la régularité.
- Liquidation : la vérification de la réalité de la dette (le service fait) et l'arrêté de son montant exact.
- Ordonnancement : l'ordre de paiement donné au comptable, par un ordre de paiement ou un mandat.
Phase comptable, conduite par le comptable public :
- Paiement : le comptable contrôle la validité de la dette (qualité de l'ordonnateur, disponibilité des crédits, service fait, pièces justificatives, caractère libératoire du règlement), puis il paie. Il est personnellement et pécuniairement responsable.
Des procédures dérogatoires existent : les dépenses payées sans ordonnancement préalable et les régies de dépenses.
9. Principales missions de la Cour des comptes
Les références sont les articles 147 et 148 de la Constitution de 2011 et la loi n° 62-99 formant code des juridictions financières. La Cour est l'institution supérieure de contrôle des finances publiques. Ses missions sont les suivantes :
- Juridictionnelles : le jugement des comptes des comptables publics, et la discipline budgétaire et financière (sanctions contre les ordonnateurs et les gestionnaires).
- Contrôle de la gestion des services de l'État, des établissements et entreprises publics et des organismes subventionnés, et contrôle de l'emploi des fonds publics reçus par les associations.
- Contrôle des déclarations obligatoires de patrimoine.
- Audit des comptes des partis politiques et contrôle des dépenses électorales.
- Assistance au Parlement et au Gouvernement, notamment le rapport sur l'exécution de la loi de finances et la déclaration générale de conformité.
- La publication d'un rapport annuel présenté au Roi.
Les Cours régionales des comptes assurent des missions équivalentes auprès des collectivités territoriales.
10. Administration wébérienne et Nouveau Management Public
| Critère | Administration wébérienne | Administration NMP |
|---|---|---|
| Objectifs | Légalité, régularité, respect des procédures | Résultats, performance, efficacité et efficience, satisfaction de l'usager |
| Organisation | Bureaucratie hiérarchique, centralisée et pyramidale | Structures allégées, décentralisation, agences, gestion par projets |
| Partage des responsabilités | Concentré au sommet, avec une séparation stricte entre décision et exécution | Délégation et responsabilisation des gestionnaires, qui rendent compte des résultats |
| Exécution des tâches | Selon des règles écrites, impersonnelles et standardisées | Avec autonomie et flexibilité, selon des contrats d'objectifs et de moyens |
| Recrutement | Par concours, sur la base des diplômes, dans un statut de carrière | Sur la base des compétences et des profils, avec un recours possible au contrat |
| Promotion | À l'ancienneté, selon la grille statutaire | Au mérite et à la performance, après évaluation |
| Contrôle | A priori, de régularité et de conformité | A posteriori, sur les résultats : audit, évaluation, indicateurs |
| Type de budget | Budget de moyens, par nature de dépense | Budget de programmes, axé sur les résultats (LOF 130-13 : programmes, objectifs, indicateurs) |
💡 À réviser pour ce concours : les principes et les écritures de régularisation du CGNC ; la démarche d'audit (normes, assertions, opinion) ; la LOF 130-13 (ressources, charges, principes, programmation triennale, performance) ; le circuit de la dépense et le contrôle modulé de la TGR ; la loi 62-99 et les articles 147 à 150 de la Constitution ; les outils de contrôle de gestion (budgets, écarts, tableau de bord, ABC) ; les modèles d'administration (Weber, NMP, nouvelle gouvernance publique). Dans ce type d'épreuve, une réponse brève, structurée et appuyée sur un texte vaut mieux qu'une longue réponse vague.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة التعليم العالي والبحث العلمي والابتكار · 03/11/2024 — مصدر النسخة: نماذج مباريات التوظيف - مواضيع الدورات السابقة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1559/نموذج-مباراة-توظيف-متصرف-من-الدرجة-الثانية-الاختبار-في-الموضوع-الخاص-وزارة-التعل
