
نموذج مباراة توظيف إطار - الصندوق الوطني للضمان الاجتماعي - الاكتوارية
باختصار
هذا نموذج امتحان كتابي سابق لمباراة إطار لدى الصندوق الوطني للضمان الاجتماعي، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- الصندوق الوطني للضمان الاجتماعي
- الدرجة
- إطار
- التخصص
- الاكتوارية
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
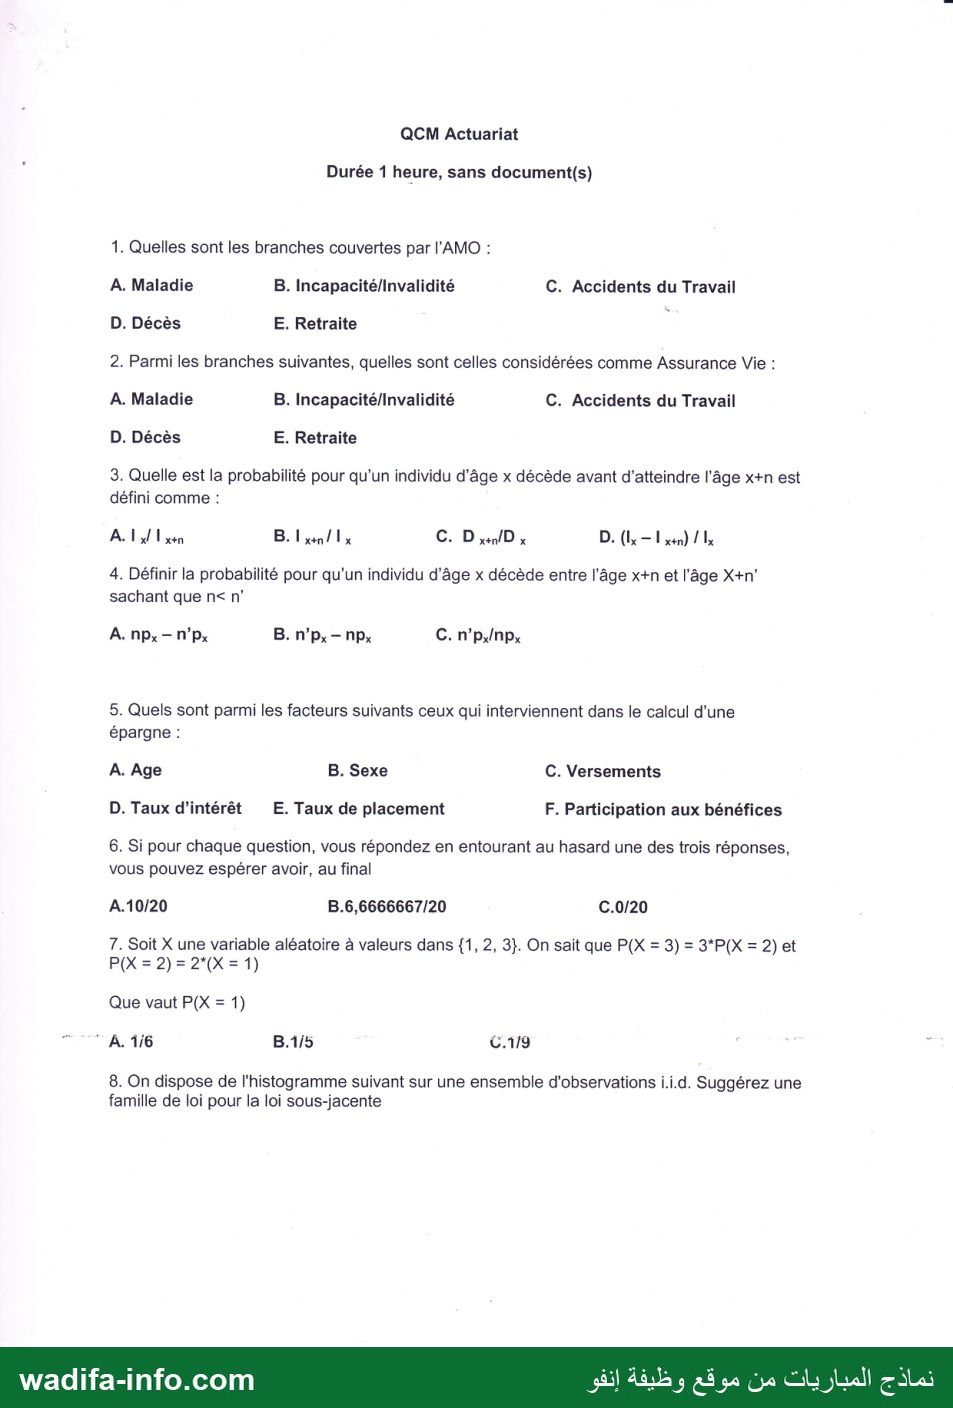
— صفحة 1 —
QCM Actuariat
Durée 1 heure, sans document(s)
1. Quelles sont les branches couvertes par l'AMO :
A. Maladie B. Incapacité/Invalidité C. Accidents du Travail
D. Décès E. Retraite
2. Parmi les branches suivantes, quelles sont celles considérées comme Assurance Vie :
A. Maladie B. Incapacité/Invalidité C. Accidents du Travail
D. Décès E. Retraite
3. Quelle est la probabilité pour qu’un individu d'âge x décède avant d'atteindre l’âge x+n est
défini comme :
4. Définir la probabilité pour qu’un individu d’âge x décède entre l’âge x+n et l’âge X+n’
sachant que n‹ n’
5. Quels sont parmi les facteurs suivants ceux qui interviennent dans le calcul d’une
épargne :
A. Age B. Sexe C. Versements
D. Taux d’intérêt .ع Taux de placement F. Participation aux bénéfices
6. Si pour chaque question, vous répondez en entourant au hasard une des trois réponses,
vous pouvez espérer avoir, au final
A.10/20 B.6,6666667/20 C.0/20
7. Soit X une variable aléatoire à valeurs dans {1, 2, 3}. On sait que P(X = 3) = 3*P(X = 2) et
Que vaut P(X = 1)
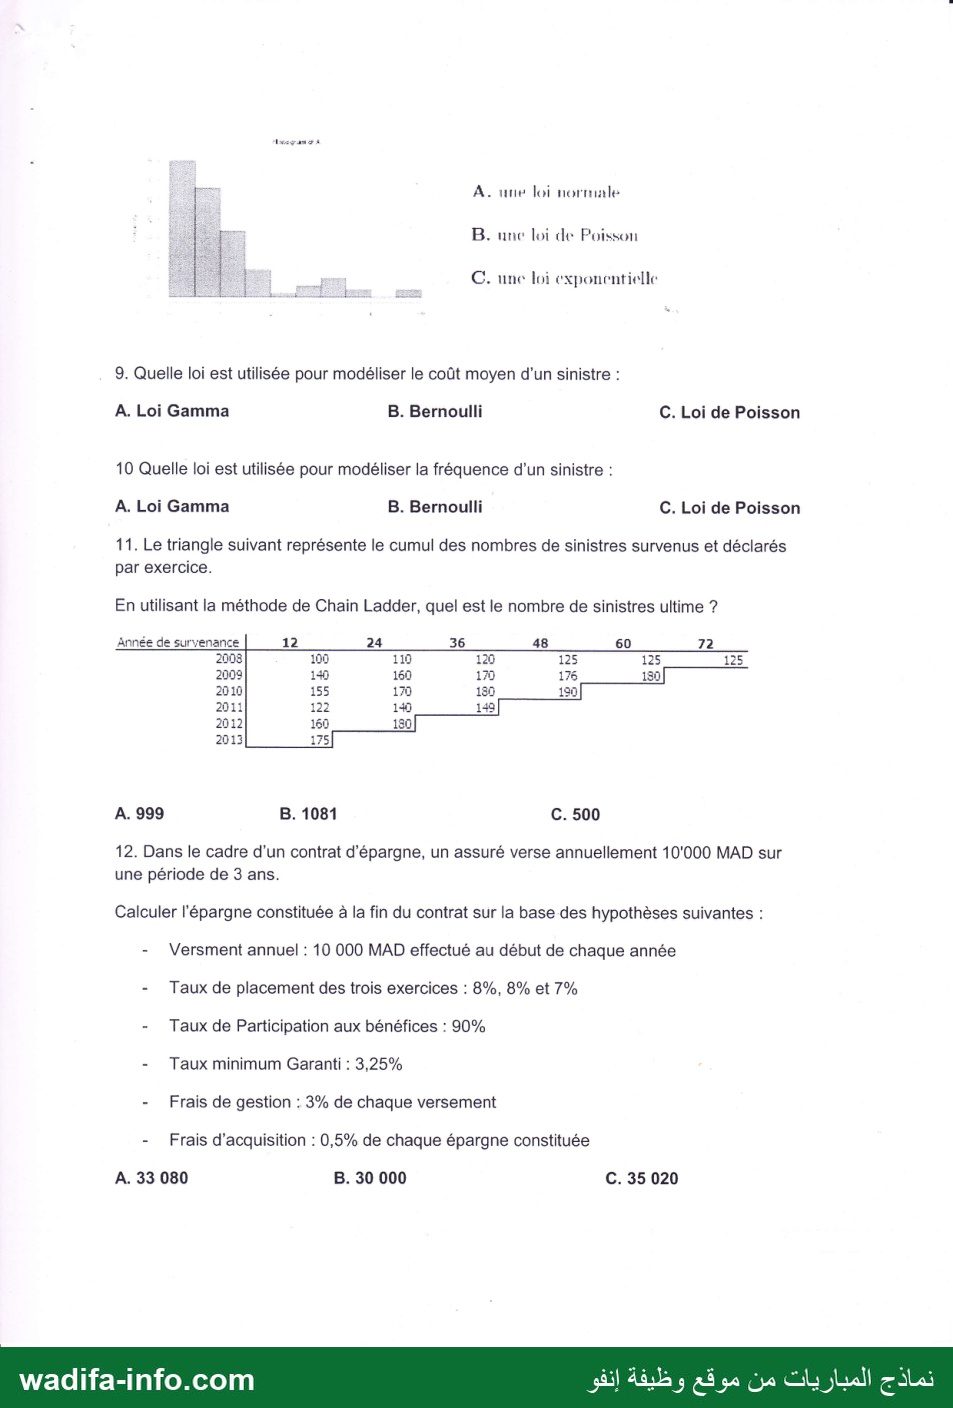
8. On dispose de l'histogramme suivant sur une ensemble d'observations i.i.d. Suggérez une
famille de loi pour la loi sous-jacente
wadifa-info.com
— صفحة 2 —
ما يت
1 À. une loi normale
B. nine loi de Poisson
C. une loi exponentielle
9. Quelle loi est utilisée pour modéliser le coût moyen d’un sinistre :
A. Loi Gamma B. Bernoulli C. Loi de Poisson
10 Quelle loi est utilisée pour modéliser la fréquence d’un sinistre :
A. Loi Gamma B. Bernoulli C. Loi de Poisson
11. Le triangle suivant représente le cumul des nombres de sinistres survenus et déclarés
par exercice.
En utilisant la méthode de Chain Ladder, quel est le nombre de sinistres ultime +
Année de survenance
A. 999 B. 1081 C. 500
12. Dans le cadre d'un contrat d’épargne, un assuré verse annuellement 10'000 MAD sur
une période de 3 ans.
Calculer l'épargne constituée à la fin du contrat sur la base des hypothèses suivantes :
- Versment annuel : 10 000 MAD effectué au début de chaque année
- Taux de placement des trois exercices : 8%, 8% et 7%
- Taux de Participation aux bénéfices : 90%
- Taux minimum Garanti : 3,25%
- Frais de gestion : 3% de chaque versement
- Frais d'acquisition : 0,5% de chaque épargne constituée
A. 33 080 B. 30 000 C. 35 020
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 3 —
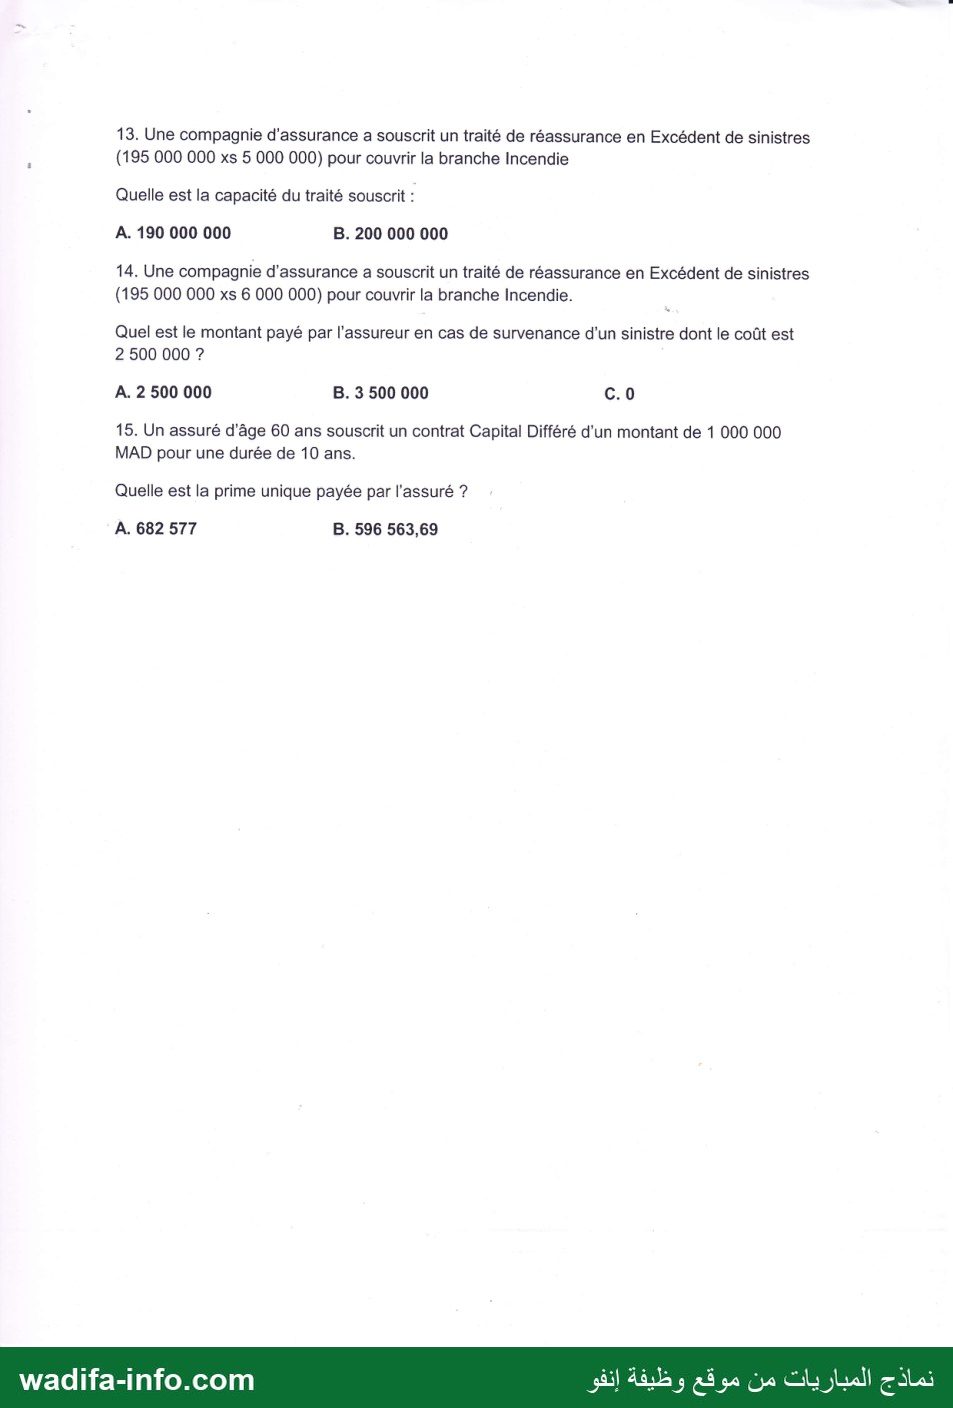
13. Une compagnie d'assurance a souscrit un traité de réassurance en Excédent de sinistres
(195 000 000 xs 5 000 000) pour couvrir la branche Incendie
Quelle est la capacité du traité souscrit :
A. 190 000 000 B. 200 000 000
14. Une compagnie d'assurance a souscrit un traité de réassurance en Excédent de sinistres
(195 000 000 xs 6 000 000) pour couvrir la branche Incendie.
Quel est le montant payé par l'assureur en cas de survenance d’un sinistre dont le coût est
2 500 000 ?
A. 2 500 000 B. 3 500 000 Cc.0
15. Un assuré d'âge 60 ans souscrit un contrat Capital Différé d’un montant de 1 000 000
MAD pour une durée de 10 ans.
Quelle est la prime unique payée par l'assuré ?
A. 682 577 B. 596 563,69
نماذج المباريات من موقع وظيفة إن wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est le QCM d'actuariat du concours de recrutement de cadres de la Caisse Nationale de Sécurité Sociale (CNSS), spécialité actuariat. Durée : 1 heure, sans document. Il comporte 15 questions : assurance de personnes, probabilités viagères, statistique, provisionnement, épargne et réassurance. Voici une correction proposée.
💡 Avant de commencer : certaines questions admettent plusieurs bonnes réponses (questions 1, 2 et 5). Pour les calculs (questions 11, 12 et 15), il n'est pas nécessaire d'aller au bout : un ordre de grandeur suffit à éliminer les mauvaises propositions.
Assurance et probabilités viagères
1. Réponse : A (Maladie). L'assurance maladie obligatoire couvre le risque maladie (soins, hospitalisation, médicaments, maternité). L'invalidité, le décès et la retraite relèvent d'autres branches de la sécurité sociale, et les accidents du travail d'un régime distinct.
2. Réponses : D (Décès) et E (Retraite). L'assurance vie regroupe les engagements qui dépendent de la durée de la vie humaine : garanties en cas de décès et garanties en cas de vie (retraite, capital différé, rente). La maladie, l'incapacité-invalidité et les accidents du travail sont des garanties non-vie.
3. Réponse : D. La probabilité de décéder avant l'âge x+n est nqx = (lx − lx+n) / lx : le nombre de décès entre x et x+n rapporté au nombre de vivants à l'âge x. La proposition B (lx+n / lx) est au contraire la probabilité de survie npx.
4. Réponse : A. Décéder entre x+n et x+n' signifie être vivant à x+n mais plus à x+n'. La probabilité vaut (lx+n − lx+n') / lx = npx − n'px. La proposition B a le signe inverse (elle serait négative).
5. Réponses : C, D, E et F — réponse probable. Une épargne est une opération purement financière : elle dépend des versements, du taux d'intérêt garanti, du taux de placement réalisé et de la participation aux bénéfices qui en découle (voir la question 12). L'âge et le sexe n'interviennent que lorsqu'il y a un risque viager (mortalité), ce qui n'est pas le cas d'une épargne pure.
Probabilités et statistique
6. Réponse : B (6,67/20). Avec trois propositions par question, on a une chance sur trois de tomber juste. L'espérance de la note est donc 20 × 1/3 ≈ 6,67 sur 20 (en l'absence de points négatifs).
7. Réponse : C (1/9). Posons P(X = 1) = p. Alors P(X = 2) = 2p et P(X = 3) = 3 × 2p = 6p. La somme des probabilités vaut 1 : p + 2p + 6p = 9p = 1, d'où p = 1/9.
8. Réponse : C (loi exponentielle). L'histogramme est maximal près de zéro puis décroît rapidement avec une longue queue à droite : c'est la forme d'une densité exponentielle. Une loi normale donnerait une cloche symétrique ; une loi de Poisson est discrète.
9. Réponse : A (loi Gamma). Le coût d'un sinistre est une variable continue, positive et asymétrique à droite : on la modélise par une loi Gamma (ou log-normale).
10. Réponse : C (loi de Poisson). La fréquence est un nombre de sinistres, donc une variable de comptage : on la modélise par une loi de Poisson (ou binomiale négative).
Provisionnement : Chain Ladder
11. Réponse : B (1 081).
Coefficients de passage (somme de la colonne d'arrivée divisée par la somme de la colonne de départ, sur les années où les deux valeurs sont connues) :
| Passage | Calcul | Coefficient |
|---|---|---|
| 12 → 24 | (110 + 160 + 170 + 140 + 180) / (100 + 140 + 155 + 122 + 160) = 760 / 677 | 1,1226 |
| 24 → 36 | (120 + 170 + 180 + 149) / (110 + 160 + 170 + 140) = 619 / 580 | 1,0672 |
| 36 → 48 | (125 + 176 + 190) / (120 + 170 + 180) = 491 / 470 | 1,0447 |
| 48 → 60 | (125 + 180) / (125 + 176) = 305 / 301 | 1,0133 |
| 60 → 72 | 125 / 125 | 1,0000 |
Nombre ultime par année de survenance (dernier cumul connu multiplié par les coefficients restants) :
| Année | Dernier cumul | Calcul | Ultime |
|---|---|---|---|
| 2008 | 125 | déjà à l'ultime | 125,0 |
| 2009 | 180 | 180 × 1,0000 | 180,0 |
| 2010 | 190 | 190 × 1,0133 | 192,5 |
| 2011 | 149 | 149 × 1,0447 × 1,0133 | 157,7 |
| 2012 | 180 | 180 × 1,0672 × 1,0447 × 1,0133 | 203,4 |
| 2013 | 175 | 175 × 1,1226 × 1,0672 × 1,0447 × 1,0133 | 221,9 |
Total : 125 + 180 + 192,5 + 157,7 + 203,4 + 221,9 ≈ 1 080,5, soit 1 081 sinistres.
💡 Sans calculatrice : la somme des derniers cumuls connus vaut déjà 999 (proposition A). L'ultime est forcément supérieur, ce qui élimine A et C d'un coup.
Épargne
12. Réponse : A (33 080) — réponse probable.
- Versement net de frais de gestion : 10 000 × (1 − 3 %) = 9 700 MAD.
- Taux servi chaque année = le plus grand entre le taux minimum garanti (3,25 %) et 90 % du taux de placement : 90 % × 8 % = 7,2 % les deux premières années, 90 % × 7 % = 6,3 % la troisième.
- Fin d'année 1 : 9 700 × 1,072 = 10 398.
- Fin d'année 2 : (10 398 + 9 700) × 1,072 = 21 545.
- Fin d'année 3 : (21 545 + 9 700) × 1,063 = 33 214.
- En prélevant en plus 0,5 % sur l'épargne constituée chaque année, on obtient environ 32 900.
Selon la manière d'appliquer les frais d'acquisition, l'épargne finale se situe entre 32 900 et 33 200 MAD : la seule proposition compatible est 33 080. La proposition B (30 000) est la simple somme des versements, sans intérêts ; la proposition C (35 020) supposerait un rendement supérieur au taux de placement lui-même.
Réassurance
13. Réponse : B (200 000 000) — réponse probable. Dans un traité « 195 000 000 xs 5 000 000 », 5 000 000 est la priorité (conservée par la cédante) et 195 000 000 la portée (engagement maximal du réassureur). Le traité permet donc de couvrir des sinistres jusqu'à 5 000 000 + 195 000 000 = 200 000 000 (plafond). La proposition A (190 000 000) ne correspond à aucune grandeur du traité.
14. Réponse : A (2 500 000). Le sinistre (2 500 000) est inférieur à la priorité (6 000 000) : le traité n'est pas déclenché, le réassureur ne paie rien et l'assureur supporte la totalité du sinistre, soit 2 500 000.
Tarification vie
15. Réponse : B (596 563,69) — réponse probable. Le capital différé n'est versé que si l'assuré est en vie au terme. La prime unique pure vaut donc : capital × v10 × 10p60, où v10 est le facteur d'actualisation financière et 10p60 la probabilité de survie de 60 à 70 ans. L'énoncé ne fournit ni taux technique ni table de mortalité, mais le rapport entre les deux propositions tranche : 596 563,69 / 682 577 ≈ 0,874, valeur typique d'une probabilité de survie entre 60 et 70 ans. La proposition A correspond à la seule actualisation financière (sans mortalité) ; la proposition B applique en plus la probabilité de survie : c'est elle qui correspond au capital différé.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مكتبة نماذج المباريات (مصادر متعددة)
