

نموذج مباراة توظيف تقنيين من الدرجة الثالثة - وزارة الثقافة والشباب والرياضة - تخصص الشبكات ونظم المعلومات - دورة 23/02/2020
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/790
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقنيين من الدرجة الثالثة لدى وزارة الثقافة والشباب والرياضة (23/02/2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة الثقافة والشباب والرياضة
- الدرجة
- تقنيين من الدرجة الثالثة
- التخصص
- الشبكات ونظم المعلومات
- الدورة
- 23/02/2020
- عدد الصفحات
- 8
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
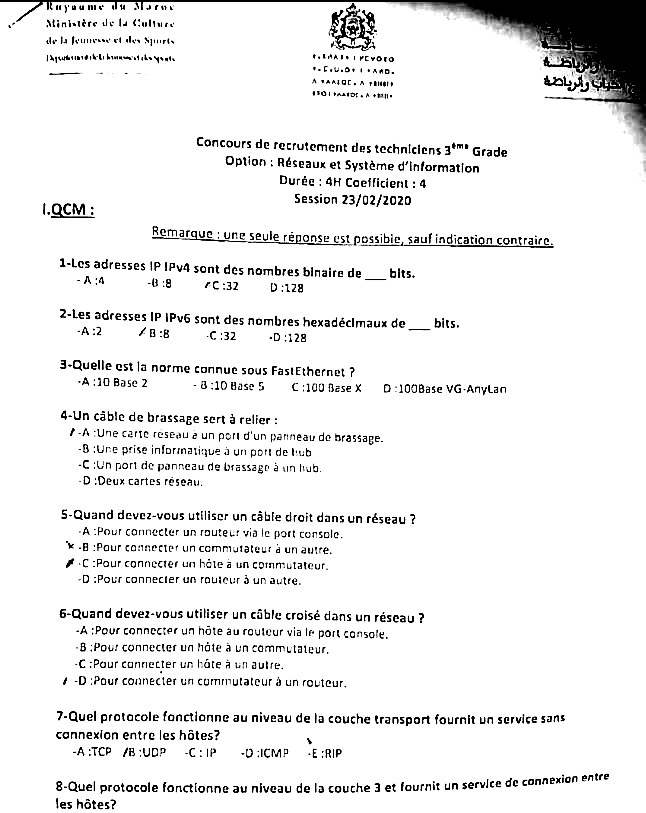
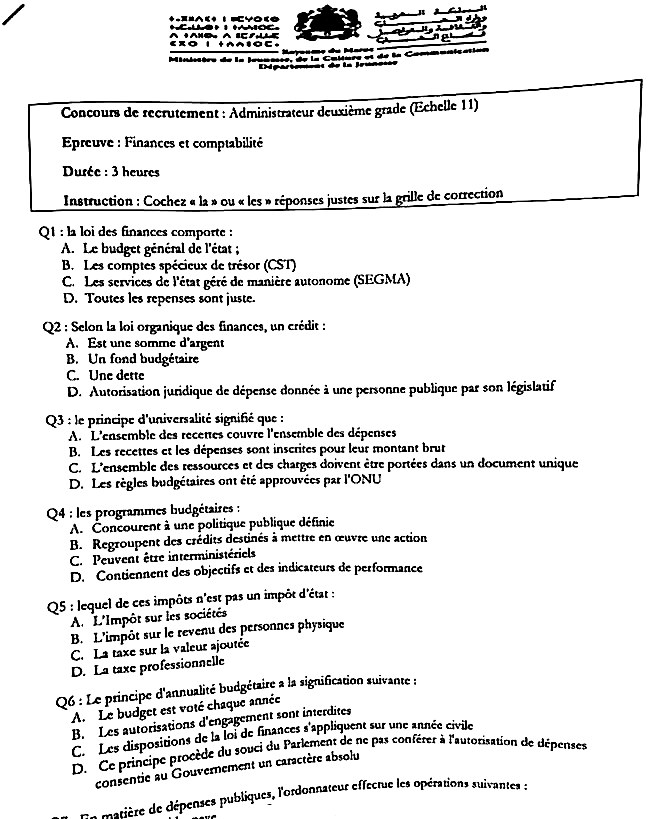
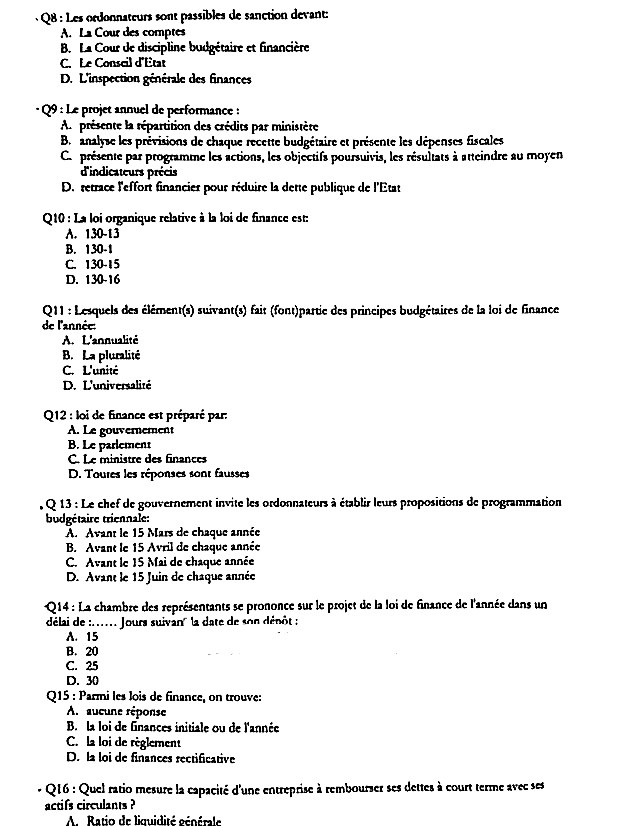
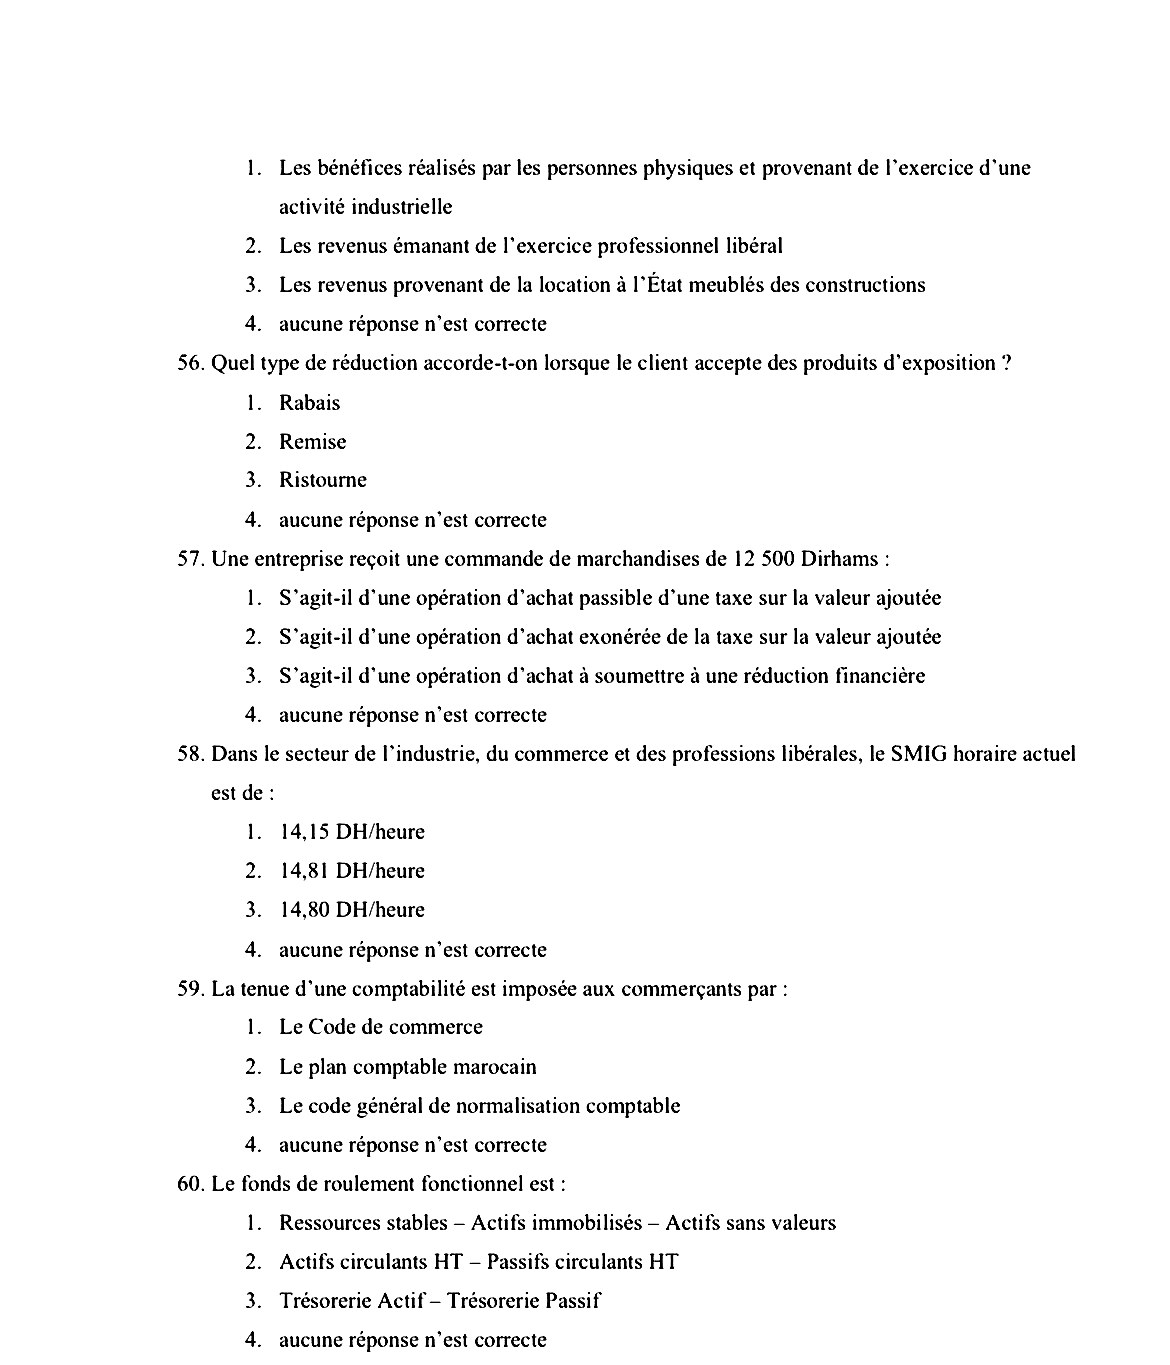
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
Ruyaume du Maroe
Ministère de la Culture
de la Jeunesse et des Sports
Pagsaktiviteti komisteks youtu
EMA PEVDEO
.C.U.OARD.
AGE
10+
والرياضة
الحباب والرياضة
I.QCM :
ma
Concours de recrutement des techniciens 3** Grade
Option Réseaux et Système d'information
Durée 4H Coefficient: 4
Session 23/02/2020
Remarque: une seule réponse est possible, sauf indication contraire.
1-Les adresses IP IPv4 sont des nombres binaire de
bits.
-A:4
-8:8
C:32
D:128
2-Les adresses IP IPv6 sont des nombres hexadécimaux de
-A :2
/B:8
-C:32
-D:128
3-Quelle est la norme connue sous Fast Ethernet?
-A:10 Base 2
- 8:10 Base 5
bits.
C:100 Base X
D:100Base VG-AnyLan
4-Un câble de brassage sert à relier :
-A:Une carte reseau à un port d'un panneau de brassage.
-B :Une prise informatique à un port de lub
-C :Un port de panneau de brassage à un lub.
-D:Deux cartes réseau.
5-Quand devez-vous utiliser un câble droit dans un réseau ?
A:Pour connecter un routeur via le port console.
B:Pour connecter un commutateur à un autre.
C:Pour connecter un hôte à un commutateur.
-D:Pour connecter un routeur à un autre.
6-Quand devez-vous utiliser un câble croisé dans un réseau ?
-A : Pour connecter un hôte au routeur via le port console.
B : Pour connecter un hôte à un commutateur.
C:Pour connecter un háte à un autre.
-D:Pour connecter un commutateur à un routeur.
7-Quel protocole fonctionne au niveau de la couche transport fournit un service sans
connexion entre les hôtes?
-A:TCP /B: UDP -C: IP -D:ICMP
'
-E:RIP
8-Quel protocole fonctionne au niveau de la couche 3 et fournit un service de connexion entre
les hôtes?

— صفحة 2 —
+XRAC ECOCO
CI HAMOG.
A HAND A RESHAE
EXO I HAASOC.
الثقافة والفواصل
ابع اله
Ministre de la Jo, de la Culture et de Commutation
Expartement de la Jun
Concours de recrutement: Administrateur deuxième grade (Echelle 11)
Epreuve: Finances et comptabilité
Durée : 3 heures
Instruction: Cochez « la » ou « les » réponses justes sur la grille de correction
Q1: la loi des finances comporte:
A. Le budget général de l'état;
B. Les comptes spécieux de trésor (CST)
C. Les services de l'état géré de manière autonome (SEGMA)
D. Toutes les repenses sont juste.
Q2: Selon la loi organique des finances, un crédit :
A. Est une somme d'argent
B. Un fond budgétaire
C. Une dette
D. Autorisation juridique de dépense donnée à une personne publique par son législatif
Q3: le principe d'universalité signifié que :
A. L'ensemble des recentes couvre l'ensemble des dépenses
B. Les recettes et les dépenses sont inscrites pour leur montant brut
C. L'ensemble des ressources et des charges doivent être portées dans un document unique
D. Les règles budgétaires ont été approuvées par l'ONU
Q4: les programmes budgétaires:
A. Concourent à une politique publique définie
B. Regroupent des crédits destinés à mettre en œuvre une action
C. Peuvent être interministériels
D. Contiennent des objectifs et des indicateurs de performance
Q5: lequel de ces impôts n'est pas un impôt d'état :
A. L'Impôt sur les sociétés
B. L'impôt sur le revenu des personnes physique
C. La taxe sur la valeur ajoutée
D. La taxe professionnelle
Q6: Le principe d'annualité budgétaire a la signification suivante:
A. Le budget est voté chaque année
B. Les autorisations d'engagement sont interdites
C. Les dispositions de la loi de finances s'appliquent sur une année civile
D. Ce principe procède du souci du Parlement de ne pas conférer à l'autorisation de dépenses
consentie au Gouvemement un caractère absolu
Tin matière de dépenses publiques, l'ordonnateur effectue les opérations suivantes :

— صفحة 3 —
Q8: Les ordonnateurs sont passibles de sanction devant:
A. La Cour des comptes
B. La Cour de discipline budgétaire et financière
C. Le Conseil d'Etat
D. L'inspection générale des finances
-Q9: Le projet annuel de performance:
A. présente la répartition des crédits par ministère
B. analyse les prévisions de chaque recette budgétaire et présente les dépenses fiscales
C. présente par programme les actions, les objectifs poursuivis, les résultats à atteindre au moyen
d'indicateurs précis
D. retrace l'effort financier pour réduire la dette publique de l'Etat
Q10: La loi organique relative à la loi de finance est:
A. 130-13
B. 130-1
C.
130-15
D. 130-16
Q11: Lesquels des élément(s) suivant(s) fait (font)partie des principes budgétaires de la loi de finance
de l'année:
A. L'annualité
B. La pluralité
C. L'unité
D. L'universalité
Q12: loi de finance est préparé par.
A. Le gouvemement
B. Le parlement
C. Le ministre des finances
D. Toutes les réponses sont fausses
.Q13: Le chef de gouvernement invite les ordonnateurs à établir leurs propositions de programmation
budgétaire triennale:
A. Avant le 15 Mars de chaque année
B. Avant le 15 Avril de chaque année
C. Avant le 15 Mai de chaque année
D. Avant le 15 Juin de chaque année
Q14: La chambre des représentants se prononce sur le projet de la loi de finance de l'année dans un
délai de ...... Jours suivan la date de son dénot:
A. 15
B. 20
C. 25
D. 30
Q15: Parmi les lois de finance, on trouve:
A. aucune réponse
B. la loi de finances initiale ou de l'année
C. la loi de règlement
D. la loi de finances rectificative
Q16: Quel ratio mesure la capacité d'une entreprise à rembourser ses dettes à court terme avec ses
actifs circulants?
A. Ratio de liquidité générale

— صفحة 4 —
1. Les bénéfices réalisés par les personnes physiques et provenant de l'exercice d'une
activité industrielle
2. Les revenus émanant de l'exercice professionnel libéral
3. Les revenus provenant de la location à l'État meublés des constructions
4. aucune réponse n'est correcte
56. Quel type de réduction accorde-t-on lorsque le client accepte des produits d'exposition ?
1. Rabais
2. Remise
3. Ristourne
4. aucune réponse n'est correcte
57. Une entreprise reçoit une commande de marchandises de 12 500 Dirhams :
1. S'agit-il d'une opération d'achat passible d'une taxe sur la valeur ajoutée
2. S'agit-il d'une opération d'achat exonérée de la taxe sur la valeur ajoutée
3. S'agit-il d'une opération d'achat à soumettre à une réduction financière
4. aucune réponse n'est correcte
58. Dans le secteur de l'industrie, du commerce et des professions libérales, le SMIG horaire actuel
est de:
1. 14,15 DH/heure
2. 14,81 DH/heure
3. 14,80 DH/heure
4. aucune réponse n'est correcte
59. La tenue d'une comptabilité est imposée aux commerçants par :
1. Le Code de commerce
2. Le plan comptable marocain
3. Le code général de normalisation comptable
4. aucune réponse n'est correcte
60. Le fonds de roulement fonctionnel est :
1. Ressources stables - Actifs immobilisés - Actifs sans valeurs
2. Actifs circulants HT - Passifs circulants HT
3. Trésorerie Actif - Trésorerie Passif
4. aucune réponse n'est correcte

— صفحة 5 —
.
.
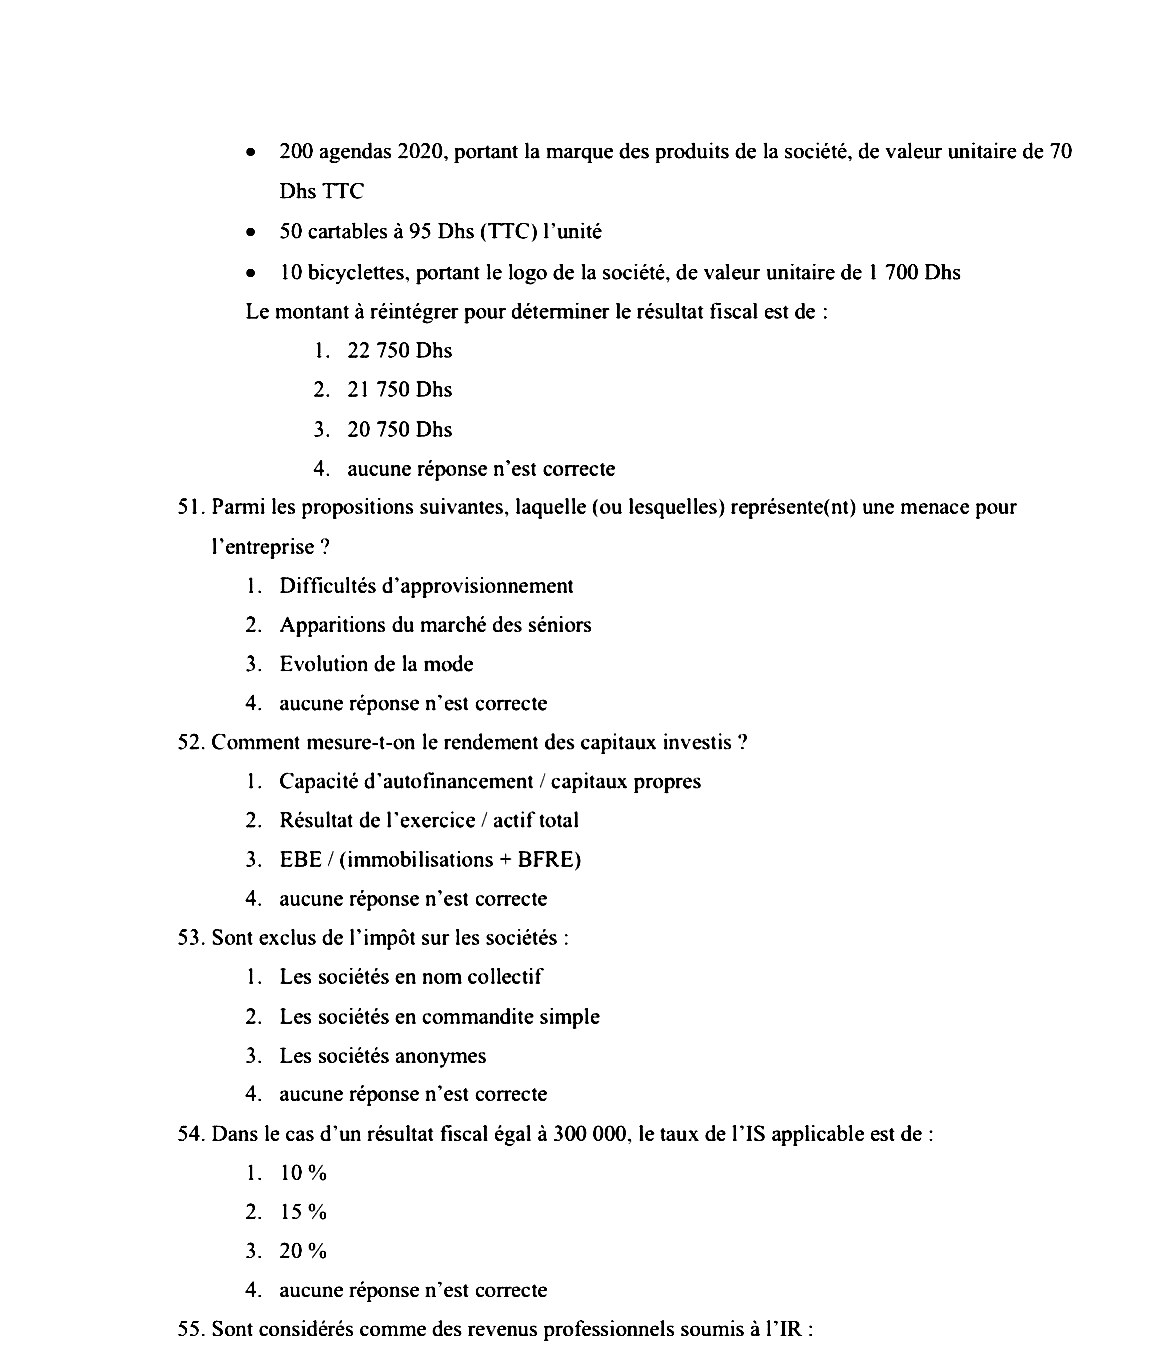
200 agendas 2020, portant la marque des produits de la société, de valeur unitaire de 70
Dhs TTC
50 cartables à 95 Dhs (TTC) l'unité
10 bicyclettes, portant le logo de la société, de valeur unitaire de 1 700 Dhs
Le montant à réintégrer pour déterminer le résultat fiscal est de :
1. 22 750 Dhs
2. 21 750 Dhs
3. 20 750 Dhs
4. aucune réponse n'est correcte
51. Parmi les propositions suivantes, laquelle (ou lesquelles) représente(nt) une menace pour
l'entreprise ?
1. Difficultés d'approvisionnement
2. Apparitions du marché des séniors
3. Evolution de la mode
4. aucune réponse n'est correcte
52. Comment mesure-t-on le rendement des capitaux investis ?
1. Capacité d'autofinancement / capitaux propres
2. Résultat de l'exercice / actif total
3. EBE(immobilisations + BFRE)
4. aucune réponse n'est correcte
53. Sont exclus de l'impôt sur les sociétés :
1. Les sociétés en nom collectif
2. Les sociétés en commandite simple
3. Les sociétés anonymes
4. aucune réponse n'est correcte
54. Dans le cas d'un résultat fiscal égal à 300 000, le taux de l'IS applicable est de :
1. 10%
2. 15%
3. 20%
4. aucune réponse n'est correcte
55. Sont considérés comme des revenus professionnels soumis à l'IR :

— صفحة 6 —
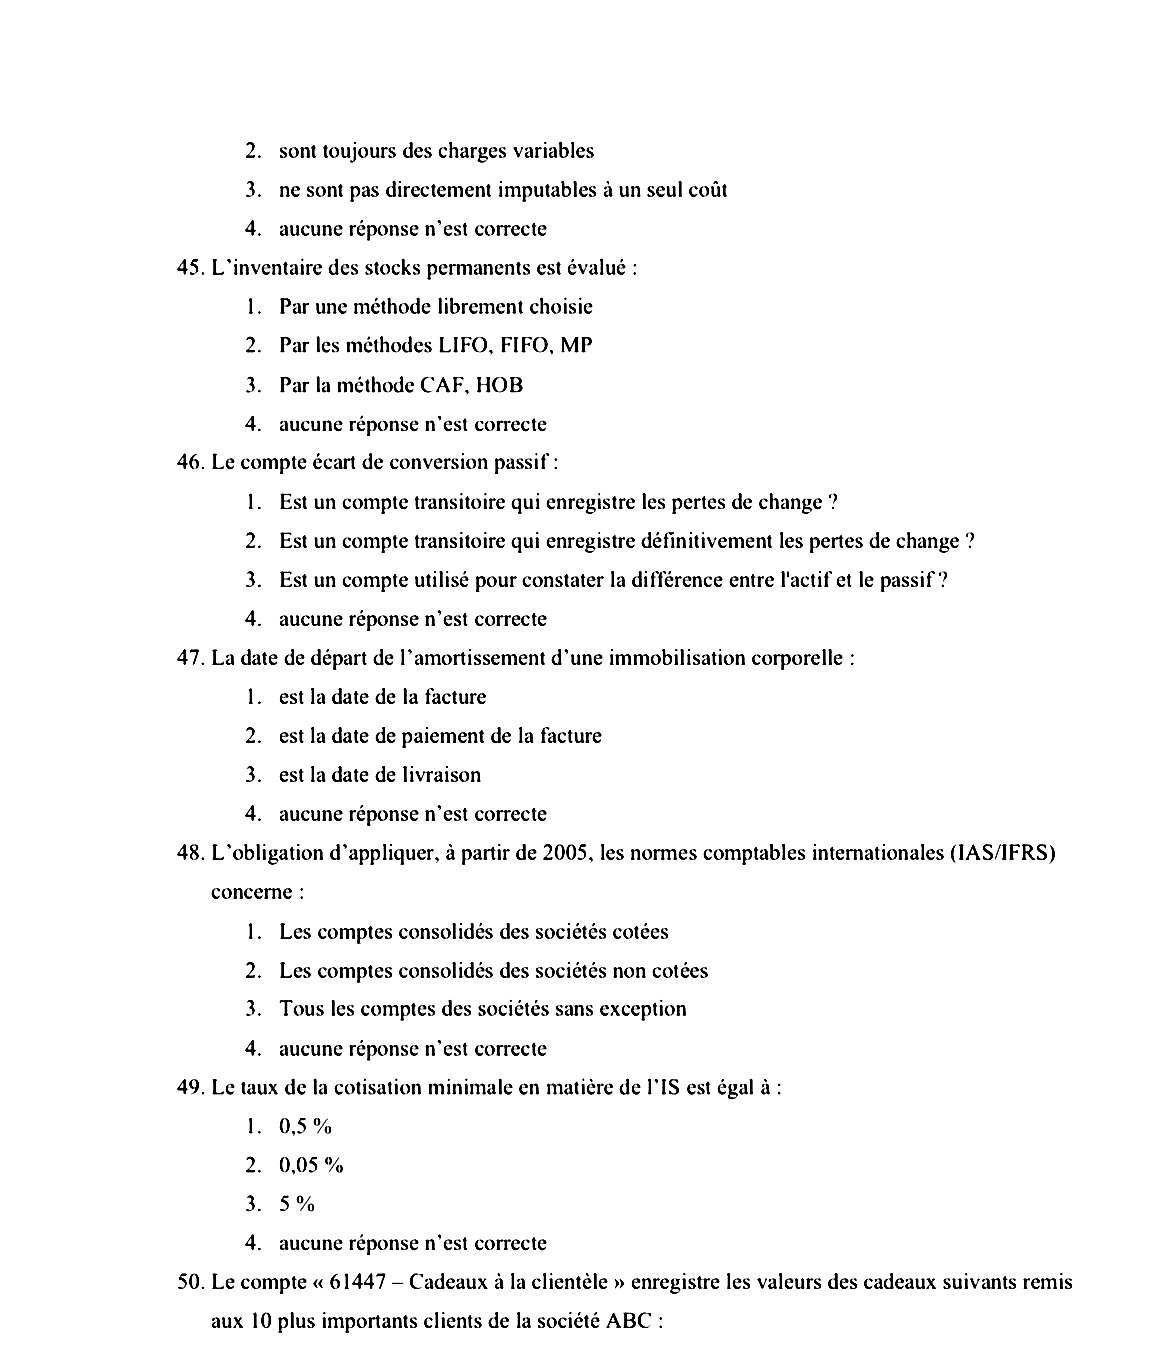
2. sont toujours des charges variables
3. ne sont pas directement imputables à un seul coût
4. aucune réponse n'est correcte
45. L'inventaire des stocks permanents est évalué :
1. Par une méthode librement choisie
2. Par les méthodes LIFO, FIFO, MP
3. Par la méthode CAF, HOB
4. aucune réponse n'est correcte
46. Le compte écart de conversion passif:
1. Est un compte transitoire qui enregistre les pertes de change?
2. Est un compte transitoire qui enregistre définitivement les pertes de change?
3. Est un compte utilisé pour constater la différence entre l'actif et le passif ?
4. aucune réponse n'est correcte
47. La date de départ de l'amortissement d'une immobilisation corporelle :
1. est la date de la facture
2. est la date de paiement de la facture
3. est la date de livraison
4. aucune réponse n'est correcte
48. L'obligation d'appliquer, à partir de 2005, les normes comptables internationales (IAS/IFRS)
concerne :
1. Les comptes consolidés des sociétés cotées
2. Les comptes consolidés des sociétés non cotées
3. Tous les comptes des sociétés sans exception
4. aucune réponse n'est correcte
49. Le taux de la cotisation minimale en matière de l'IS est égal à :
1. 0,5%
2. 0,05 %
3. 5%
4. aucune réponse n'est correcte
50. Le compte << 61447 - Cadeaux à la clientèle » enregistre les valeurs des cadeaux suivants remis
aux 10 plus importants clients de la société ABC :

— صفحة 7 —
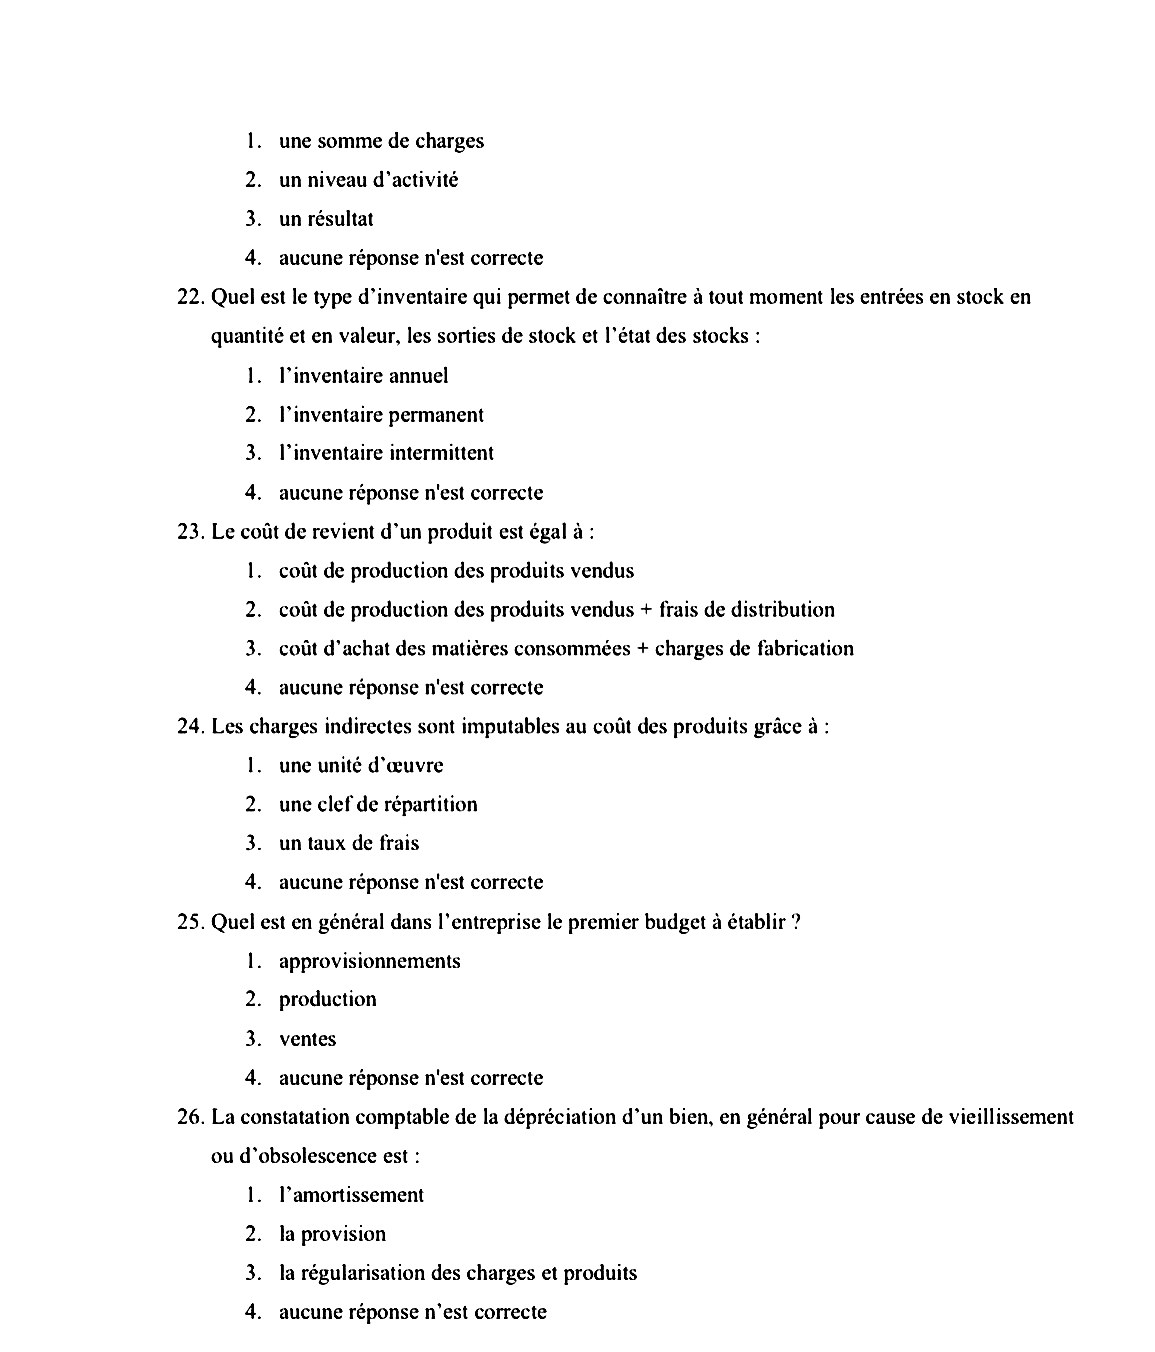
1. une somme de charges
2. un niveau d'activité
3. un résultat
4. aucune réponse n'est correcte
22. Quel est le type d'inventaire qui permet de connaître à tout moment les entrées en stock en
quantité et en valeur, les sorties de stock et l'état des stocks:
1. l'inventaire annuel
2. l'inventaire permanent
3. l'inventaire intermittent
4. aucune réponse n'est correcte
23. Le coût de revient d'un produit est égal à :
1. coût de production des produits vendus
2. coût de production des produits vendus + frais de distribution
3. coût d'achat des matières consommées + charges de fabrication
4. aucune réponse n'est correcte
24. Les charges indirectes sont imputables au coût des produits grâce à :
1. une unité d'œuvre
2. une clef de répartition
3. un taux de frais
4. aucune réponse n'est correcte
25. Quel est en général dans l'entreprise le premier budget à établir?
1. approvisionnements
2. production
3. ventes
4. aucune réponse n'est correcte
26. La constatation comptable de la dépréciation d'un bien, en général pour cause de vieillissement
ou d'obsolescence est :
1. l'amortissement
2. la provision
3. la régularisation des charges et produits
4. aucune réponse n'est correcte

— صفحة 8 —
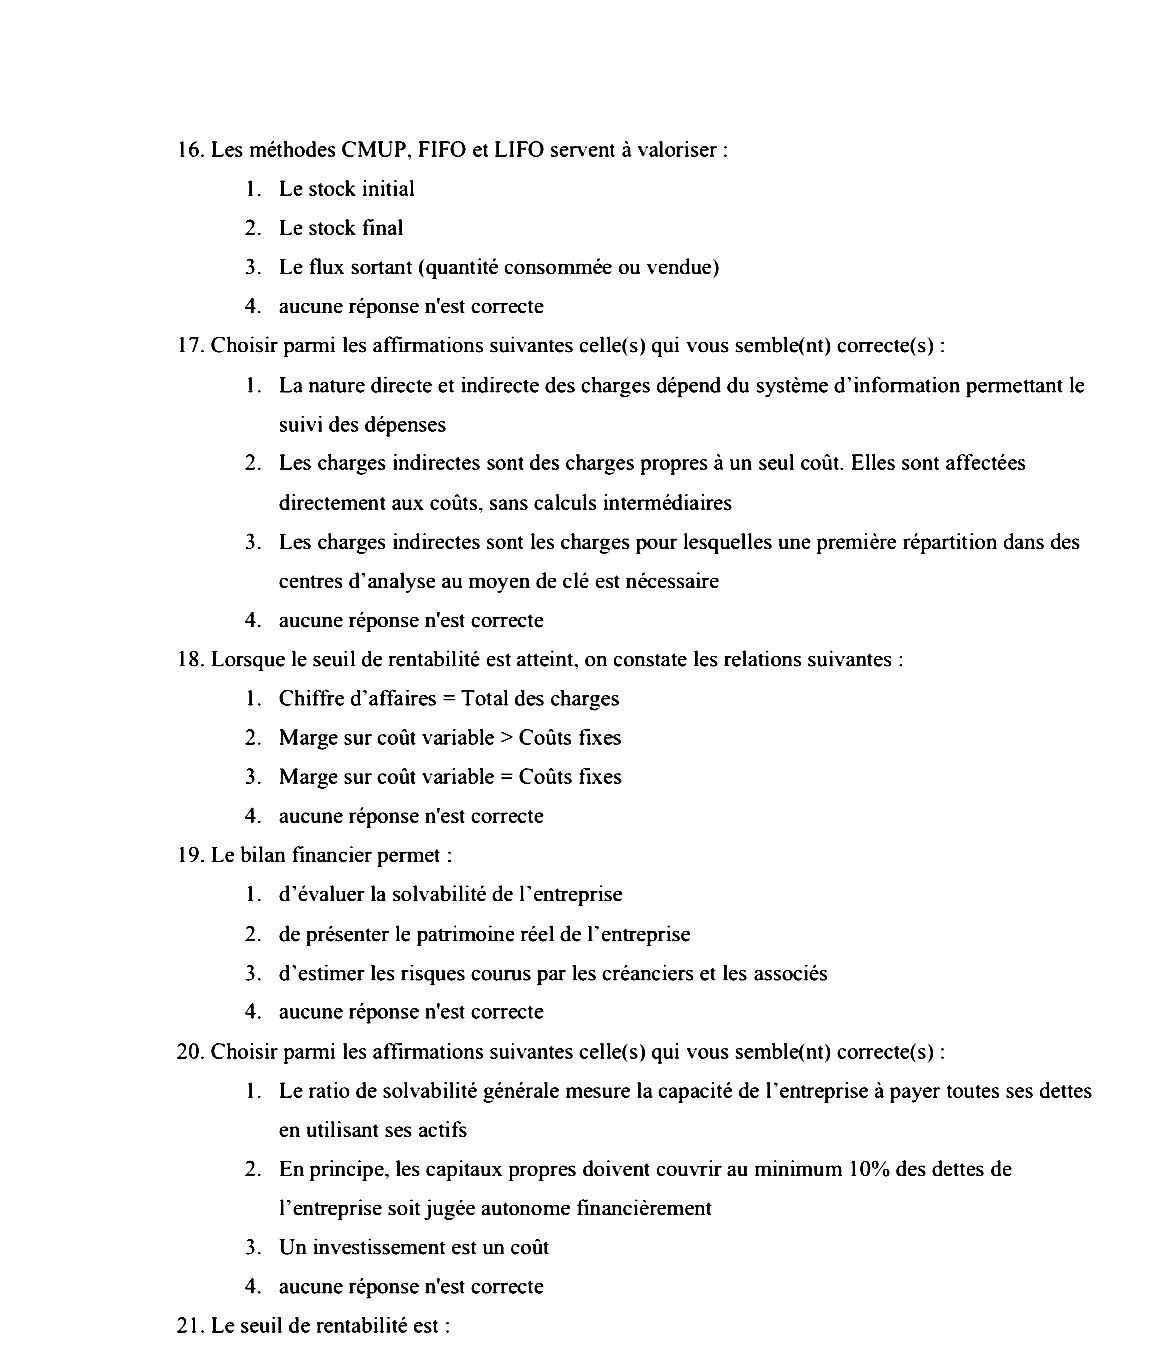
16. Les méthodes CMUP, FIFO et LIFO servent à valoriser:
1. Le stock initial
2. Le stock final
3. Le flux sortant (quantité consommée ou vendue)
4. aucune réponse n'est correcte
17. Choisir parmi les affirmations suivantes celle(s) qui vous semble(nt) correcte(s):
1. La nature directe et indirecte des charges dépend du système d'information permettant le
suivi des dépenses
2. Les charges indirectes sont des charges propres à un seul coût. Elles sont affectées
directement aux coûts, sans calculs intermédiaires
3. Les charges indirectes sont les charges pour lesquelles une première répartition dans des
centres d'analyse au moyen de clé est nécessaire
4. aucune réponse n'est correcte
18. Lorsque le seuil de rentabilité est atteint, on constate les relations suivantes :
1. Chiffre d'affaires = Total des charges
2. Marge sur coût variable > Coûts fixes
3. Marge sur coût variable = Coûts fixes
4. aucune réponse n'est correcte
19. Le bilan financier permet :
1. d'évaluer la solvabilité de l'entreprise
2. de présenter le patrimoine réel de l'entreprise
3. d'estimer les risques courus par les créanciers et les associés
4. aucune réponse n'est correcte
20. Choisir parmi les affirmations suivantes celle(s) qui vous semble(nt) correcte(s):
1. Le ratio de solvabilité générale mesure la capacité de l'entreprise à payer toutes ses dettes
en utilisant ses actifs
2. En principe, les capitaux propres doivent couvrir au minimum 10% des dettes de
l'entreprise soit jugée autonome financièrement
3. Un investissement est un coût
4. aucune réponse n'est correcte
21. Le seuil de rentabilité est :
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce document est le sujet du concours de recrutement des techniciens de 3e grade, option Réseaux et Système d'information, organisé par le Ministère de la Culture, de la Jeunesse et des Sports, session du 23/02/2020, durée 4 heures, coefficient 4. L'épreuve est un QCM (« une seule réponse est possible, sauf indication contraire »). Attention : le scan est composite. Seule la page 1 relève du concours de techniciens Réseaux ; les pages 2 à 8 contiennent un autre sujet — concours d'Administrateur 2e grade (échelle 11), épreuve « Finances et comptabilité », durée 3 heures — et leurs pages sont de surcroît dans le désordre. Les deux sujets sont corrigés ci-dessous, chacun sous son propre titre. Voici une correction méthodologique proposée.
💡 Avant de commencer : traitez d'abord le QCM réseau : ce sont des constantes techniques (nombre de bits, normes, types de câbles, couches OSI) qui se gagnent en quelques secondes quand on les sait, et qui ne se devinent pas. Ne restez jamais bloqué sur une question : marquez-la et revenez-y. Lisez la consigne de notation avant de cocher plusieurs cases — sur le sujet Finances, l'énoncé autorise explicitement « la ou les réponses justes », ce qui change toute la stratégie. Enfin, méfiez-vous des questions dont la réponse dépend d'un taux ou d'un montant fixé par une loi de finances : ces valeurs changent d'une année à l'autre et doivent être vérifiées dans le texte en vigueur l'année du concours.
SUJET 1 — Techniciens, option Réseaux et Système d'information (page 1)
Adressage IP
- Q1 — Les adresses IPv4 sont des nombres binaires de … bits : C (32). Une adresse IPv4 tient sur 4 octets, notés en décimal pointé (a.b.c.d). Le distracteur « 4 » vise le nombre d'octets, pas de bits.
- Q2 — Les adresses IPv6 sont des nombres hexadécimaux de … bits : D (128). Huit groupes de 4 chiffres hexadécimaux, soit 8 × 16 = 128 bits. Le « 8 » du distracteur correspond au nombre de groupes.
Normes Ethernet et câblage
- Q3 — La norme connue sous Fast Ethernet : C (100 Base X). Fast Ethernet = 100 Mbit/s (100BaseTX, 100BaseFX). 10Base2 et 10Base5 sont de l'Ethernet coaxial à 10 Mbit/s ; 100BaseVG-AnyLAN est une norme concurrente (IEEE 802.12) qui n'est pas de l'Ethernet.
- Q4 — Un câble de brassage sert à relier : C (un port de panneau de brassage à un concentrateur/commutateur). Le cordon de brassage (patch cord) est le lien, dans la baie, entre le panneau de brassage et l'équipement actif. Le lien entre la carte réseau du poste et la prise murale est, lui, un cordon de raccordement.
- Q5 — Câble droit : C (connecter un hôte à un commutateur). Règle : équipements de nature différente → câble droit.
- Q6 — Câble croisé : C (connecter un hôte à un autre hôte). Règle : équipements de même nature → câble croisé (PC–PC, switch–switch, routeur–routeur). La liaison vers le port console d'un routeur n'utilise ni l'un ni l'autre : c'est un câble console (rollover).
Protocoles et couches
- Q7 — Protocole de la couche transport offrant un service sans connexion : B (UDP). TCP est orienté connexion et fiable (poignée de main en trois temps, accusés de réception) ; UDP est sans connexion, sans garantie de livraison, donc rapide (DNS, VoIP, streaming). IP et ICMP ne sont pas de la couche transport, RIP est un protocole de routage.
- Q8 — Protocole de la couche 3 … : l'énoncé et les options sont tronqués en bas de page [illisible dans le scan]. À retenir pour trancher sur l'original : le protocole de couche 3 chargé de l'adressage logique et du routage est IP, et il fonctionne en mode sans connexion (best effort) ; la couche 3 héberge aussi ICMP, ARP et les protocoles de routage (RIP, OSPF).
💡 Le reste du QCM réseau n'apparaît pas dans le scan. À réviser en priorité pour ce concours : classes d'adresses A/B/C, masques et découpage en sous-réseaux (VLSM, calcul de l'adresse réseau et de diffusion) ; les 7 couches OSI et leur correspondance TCP/IP ; l'équipement de chaque couche (concentrateur = 1, commutateur = 2, routeur = 3) et les notions de domaine de collision et de diffusion ; les ports usuels (21 FTP, 22 SSH, 25 SMTP, 53 DNS, 80 HTTP, 443 HTTPS, 3389 RDP) ; DHCP, DNS, NAT, VLAN, pare-feu ; et l'administration système (Active Directory, services DNS/DHCP, sauvegarde, RAID).
SUJET 2 — Administrateur 2e grade, « Finances et comptabilité » (pages 2 à 8)
Ces pages appartiennent à un concours différent et sont mélangées : l'ordre réel des questions est page 2 (Q1–Q7), page 3 (Q8–Q16), puis page 8, page 7, page 6, page 5 et page 4 pour la seconde série numérotée de 16 à 60. La consigne y est explicite : « Cochez la ou les réponses justes », donc les réponses multiples sont possibles.
Partie A — Finances publiques (Q1 à Q16)
- Q1 — La loi de finances comporte : D (toutes les réponses sont justes). La loi de finances de l'année prévoit et autorise les ressources et charges de l'État sous trois composantes : le budget général, les services de l'État gérés de manière autonome (SEGMA) et les comptes spéciaux du Trésor (CST).
- Q2 — Un crédit est : D (une autorisation juridique de dépense). Le crédit budgétaire n'est ni une somme d'argent disponible ni une dette : c'est le droit de dépenser, voté par le Parlement, dans la limite d'un plafond et pour un objet déterminé.
- Q3 — Le principe d'universalité : A et B. Il se décompose en deux règles : la non-affectation (l'ensemble des recettes couvre l'ensemble des dépenses, aucune recette n'est réservée à une dépense) et la non-contraction (recettes et dépenses inscrites pour leur montant brut, sans compensation). La proposition C définit le principe d'unité, à ne pas confondre.
- Q4 — Les programmes budgétaires : A, B et D. Un programme regroupe des crédits destinés à mettre en œuvre une action ou un ensemble cohérent d'actions concourant à une politique publique, assorti d'objectifs et d'indicateurs de performance chiffrés. En revanche, le programme est rattaché à un seul département ministériel ou institution : la proposition C (interministériel) est fausse.
- Q5 — L'impôt qui n'est pas un impôt d'État : D (la taxe professionnelle). C'est une taxe locale, dont le produit revient pour l'essentiel aux collectivités territoriales. IS, IR et TVA sont les trois grands impôts d'État.
- Q6 — Le principe d'annualité : A, C et D. Le budget est voté chaque année, ses dispositions s'appliquent sur l'année civile, et la justification historique du principe est bien le refus de donner un caractère perpétuel à l'autorisation de dépense. La proposition B est fausse : les engagements pluriannuels (crédits d'engagement, programmation triennale) sont expressément prévus.
- Q7 — Opérations effectuées par l'ordonnateur : options tronquées en bas de page [illisible dans le scan]. La règle à appliquer : en matière de dépenses, l'ordonnateur réalise l'engagement, la liquidation et l'ordonnancement (mandatement) ; le paiement relève exclusivement du comptable public. C'est le principe de séparation des ordonnateurs et des comptables.
- Q8 — Les ordonnateurs sont passibles de sanction devant : au Maroc, la juridiction compétente est la Cour des comptes (A), qui exerce elle-même la discipline budgétaire et financière en vertu du code des juridictions financières. La proposition B, « Cour de discipline budgétaire et financière », désigne une institution française distincte, qui n'existe pas dans l'organisation marocaine : si le corrigé officiel retient B, c'est que l'énoncé a été repris d'un manuel français. Retenez A pour le Maroc, et écartez sans hésiter le Conseil d'État (inexistant au Maroc) et l'IGF, qui est un corps de contrôle administratif et non une juridiction.
- Q9 — Le projet annuel de performance : C. Il présente, par programme, les actions, les objectifs poursuivis et les résultats attendus mesurés par des indicateurs. Le distracteur A décrit la répartition des crédits, le B le rapport sur les dépenses fiscales.
- Q10 — La loi organique relative à la loi de finances : A (130-13). Repère utile : elle a remplacé la loi organique de 1998 et introduit la logique de performance et la programmation triennale.
- Q11 — Principes budgétaires : A, C et D (annualité, unité, universalité) — auxquels s'ajoutent la spécialité et la sincérité. La « pluralité » (B) n'est pas un principe budgétaire : c'est l'inverse de l'unité.
- Q12 — La loi de finances est préparée par : A (le gouvernement). Plus précisément, le ministre chargé des finances la prépare sous l'autorité du chef du gouvernement ; si plusieurs cases sont admises, A et C se complètent. Le Parlement ne prépare pas : il vote.
- Q13 — Invitation à établir la programmation budgétaire triennale : A (avant le 15 mars de chaque année). C'est la circulaire du chef du gouvernement qui ouvre le calendrier budgétaire.
- Q14 — Délai imparti à la Chambre des représentants : D (30 jours) suivant la date du dépôt du projet. La Chambre des conseillers dispose ensuite de 22 jours.
- Q15 — Parmi les lois de finances : B, C et D. Trois catégories : la loi de finances de l'année (initiale), la ou les lois de finances rectificatives, et la loi de règlement de la loi de finances.
- Q16 — Ratio mesurant la capacité à rembourser les dettes à court terme avec les actifs circulants : A (ratio de liquidité générale), soit actif circulant / passif circulant. Un ratio supérieur à 1 signale un fonds de roulement positif.
Partie B — Comptabilité générale, analytique et fiscalité (questions 16 à 60)
- 16 — CMUP, FIFO, LIFO valorisent : 3 (le flux sortant). Ces méthodes servent à valoriser les sorties de stock ; le stock final n'en est que la conséquence arithmétique.
- 17 — Affirmations correctes : 1 et 3. Le caractère direct ou indirect d'une charge dépend effectivement du système d'information qui permet (ou non) de la rattacher sans calcul à un coût, et les charges indirectes exigent une répartition préalable dans des centres d'analyse. La proposition 2 est fausse : elle donne la définition des charges directes.
- 18 — Au seuil de rentabilité : 1 et 3. Le résultat est nul, donc chiffre d'affaires = total des charges, ce qui équivaut à marge sur coût variable = charges fixes. La proposition 2 (MCV > CF) correspond à un bénéfice, donc à un point situé au-delà du seuil.
- 19 — Le bilan financier permet : 1, 2 et 3. Construit après retraitements et classement par liquidité/exigibilité, il sert précisément à apprécier la solvabilité, à donner une image patrimoniale réelle et à éclairer le risque des créanciers et des associés.
- 20 — Affirmations correctes : 1 seulement. Le ratio de solvabilité générale (actif total / total des dettes) mesure bien cette capacité. La proposition 2 est fausse : le seuil usuel d'autonomie financière est que les capitaux propres couvrent au moins les dettes de financement (ratio ≥ 1, soit 100 % et non 10 %). La proposition 3 est fausse : un investissement est un emploi durable immobilisé, pas une charge de l'exercice.
- 21 — Le seuil de rentabilité est : 2 (un niveau d'activité). C'est le chiffre d'affaires pour lequel le résultat est nul — donc une mesure d'activité, ni une somme de charges ni un résultat.
- 22 — Inventaire permettant de connaître à tout moment entrées, sorties et état du stock : 2 (l'inventaire permanent). L'inventaire intermittent ne donne le stock qu'en fin de période.
- 23 — Le coût de revient : 2 = coût de production des produits vendus + frais de distribution (et, le cas échéant, quote-part des charges d'administration).
- 24 — Imputation des charges indirectes aux coûts : 1 et 3 (unité d'œuvre ou taux de frais). La clé de répartition (proposition 2) sert en amont à ventiler les charges entre centres d'analyse, non à les imputer aux produits ; si l'énoncé autorise plusieurs réponses et raisonne large, les trois interviennent dans la chaîne, mais l'imputation proprement dite se fait par unité d'œuvre ou taux de frais.
- 25 — Premier budget à établir : 3 (les ventes). Toute la gestion budgétaire est construite en aval de la prévision des ventes, qui détermine la production, puis les approvisionnements.
- 26 — Constatation de la dépréciation pour vieillissement ou obsolescence : 1 (l'amortissement). La provision couvre une dépréciation probable et non irréversible, ou un risque.
- Questions 27 à 43 : absentes du scan — les pages correspondantes n'ont pas été numérisées.
- 44 — Énoncé manquant, seules les options subsistent : 3 (« ne sont pas directement imputables à un seul coût »). C'est la définition même des charges indirectes ; la proposition 2 est fausse, car une charge indirecte peut parfaitement être fixe (loyer d'un atelier).
- 45 — L'inventaire permanent est évalué : 2 (FIFO, LIFO, CMUP — « MP » dans le scan est une coquille pour CMP/CMUP). Réserve importante : le CGNC marocain n'admet que le CMUP et le FIFO ; le LIFO est cité dans les manuels mais n'est pas retenu en normes marocaines. La proposition 1 (« méthode librement choisie ») est fausse, car le choix est encadré et surtout soumis au principe de permanence des méthodes.
- 46 — Le compte « écart de conversion passif » : 4 (aucune réponse n'est correcte). C'est un compte transitoire qui enregistre les gains latents de change (augmentation d'une créance ou diminution d'une dette en devises), et ces gains latents ne sont pas comptabilisés en produits, par prudence. Les pertes latentes, elles, figurent en écart de conversion actif et donnent lieu à une provision pour risques.
- 47 — Date de départ de l'amortissement : 4 (aucune réponse n'est correcte). Comptablement, l'amortissement court à compter de la date de mise en service de l'immobilisation, ni de la facture, ni du paiement, ni de la livraison. Ne confondez pas avec la règle fiscale, qui rattache la déduction au mois d'acquisition.
- 48 — Obligation d'appliquer les IAS/IFRS à partir de 2005 : 1 (les comptes consolidés des sociétés cotées). L'obligation ne vise ni les comptes sociaux ni les sociétés non cotées.
- 49 — Taux de la cotisation minimale en matière d'IS : 1 (0,5 %) est le taux de référence classique, celui qu'attend le corrigé. Mais ce taux a été modifié à plusieurs reprises par les lois de finances successives (et des taux réduits existent pour certains produits, comme les produits pétroliers, le gaz, le beurre, l'huile, le sucre, l'eau et l'électricité). Vérifiez impérativement le taux en vigueur dans le Code général des impôts de l'année du concours : c'est typiquement la question où une valeur apprise par cœur devient fausse.
- 50 — Cadeaux à la clientèle, montant à réintégrer : 2 (21 750 DH). Calcul : la déduction des cadeaux publicitaires suppose deux conditions cumulatives — valeur unitaire ne dépassant pas 100 DH TTC et support portant le nom, le sigle ou la marque de l'entreprise.
• 200 agendas à 70 DH, portant la marque : 70 ≤ 100 et condition de marque remplie → déductibles, rien à réintégrer.
• 50 cartables à 95 DH : le prix est admissible, mais l'énoncé ne mentionne aucune marque ni logo → condition non remplie → à réintégrer : 50 × 95 = 4 750 DH.
• 10 bicyclettes à 1 700 DH, pourtant logotées : 1 700 > 100 DH → à réintégrer : 10 × 1 700 = 17 000 DH.
Total à réintégrer : 4 750 + 17 000 = 21 750 DH. Le distracteur 22 750 s'obtient en se trompant d'un poste, le 20 750 en oubliant une partie des cartables. - 51 — Menace pour l'entreprise : 1 (difficultés d'approvisionnement). Une menace est un facteur externe défavorable. L'apparition du marché des seniors est une opportunité ; l'évolution de la mode n'est une menace que si l'offre n'y est pas adaptée — ce n'est pas le cas ici.
- 52 — Rendement des capitaux investis : 3 — EBE rapporté aux capitaux investis (immobilisations d'exploitation + besoin en fonds de roulement d'exploitation). La proposition 2 mesure la rentabilité économique de l'actif total, la proposition 1 une capacité d'autofinancement rapportée aux seuls capitaux propres.
- 53 — Sont exclues de l'IS : 1 et 2 (sociétés en nom collectif et sociétés en commandite simple), à condition que leurs associés soient tous des personnes physiques et qu'elles n'aient pas opté pour l'IS : elles sont alors imposées à l'IR au nom de l'associé principal. La société anonyme est, elle, obligatoirement passible de l'IS.
- 54 — Taux d'IS pour un résultat fiscal de 300 000 DH : 1 (10 %) selon le barème progressif applicable à l'époque de l'épreuve, la première tranche allant jusqu'à 300 000 DH inclus. Vérification indispensable : le barème de l'IS a été profondément revu depuis (convergence progressive des taux), donc rapportez-vous au CGI de l'année du concours plutôt qu'à un barème mémorisé.
- 55 — Revenus professionnels soumis à l'IR : 1 et 2 (bénéfices d'une activité industrielle, commerciale ou artisanale exercée par une personne physique ; revenus des professions libérales). La proposition 3 est rendue illisible par l'OCR (« location à l'État meublés des constructions ») : retenez la règle de partage — la location nue d'immeubles relève des revenus fonciers, la location meublée ou l'exploitation d'un fonds de commerce relèvent des revenus professionnels.
- 56 — Réduction accordée quand le client accepte des produits d'exposition : 1 (rabais). Le rabais compense un défaut de qualité ou de conformité ; la remise est liée à la quantité ou à la qualité du client ; la ristourne est calculée a posteriori sur le volume d'affaires d'une période.
- 57 — Réception d'une commande de 12 500 DH : 4 (aucune réponse n'est correcte). Une commande est un simple engagement juridique : il n'y a ni transfert de propriété, ni facture, ni fait générateur de TVA. Aucune écriture comptable n'est passée à ce stade.
- 58 — SMIG horaire dans l'industrie, le commerce et les professions libérales : la réponse attendue par le corrigé est 2 (14,81 DH/heure), montant du SMIG horaire applicable à la période de l'épreuve. C'est typiquement une valeur fixée par décret et revalorisée régulièrement dans le cadre du dialogue social : ne l'apprenez pas comme une constante, vérifiez le décret en vigueur l'année du concours. Méthode d'élimination si vous hésitez : écartez d'abord l'option manifestement dupliquée (14,80/14,81 se ressemblent volontairement) et rappelez-vous que le SMAG agricole, journalier, est distinct du SMIG horaire.
- 59 — La tenue d'une comptabilité est imposée aux commerçants par : 1 (le Code de commerce). L'obligation elle-même est légale ; le CGNC, lui, ne crée pas l'obligation, il en fixe les règles de forme et le plan de comptes.
- 60 — Le fonds de roulement fonctionnel : 1 — ressources stables moins actif immobilisé. C'est le calcul « par le haut du bilan ». La proposition 2 correspond au calcul par le bas, qui ne redonne le même montant que si l'on y intègre la trésorerie ; la proposition 3 donne la trésorerie nette, pas le fonds de roulement. Retenez la relation centrale : Trésorerie nette = FR − BFR.
💡 Grille de réponses. Réseaux : 1-C, 2-D, 3-C, 4-C, 5-C, 6-C, 7-B, 8 tronquée. Finances publiques : Q1-D, Q2-D, Q3-AB, Q4-ABD, Q5-D, Q6-ACD, Q7 tronquée, Q8-A (Cour des comptes), Q9-C, Q10-A, Q11-ACD, Q12-A, Q13-A, Q14-D, Q15-BCD, Q16-A. Comptabilité : 16-3, 17-(1,3), 18-(1,3), 19-(1,2,3), 20-1, 21-2, 22-2, 23-2, 24-(1,3), 25-3, 26-1, 44-3, 45-2, 46-4, 47-4, 48-1, 49-1, 50-2, 51-1, 52-3, 53-(1,2), 54-1, 55-(1,2), 56-1, 57-4, 58-2, 59-1, 60-1. À réviser : pour l'option Réseaux, le sous-réseautage et le modèle OSI avant tout ; pour l'épreuve Finances, la loi organique 130-13 (principes, programmes, calendrier budgétaire), la séparation ordonnateur/comptable, le CGNC (stocks, amortissements, écarts de conversion) et les mécanismes de l'IS, de l'IR et de la TVA — en gardant toujours à l'esprit que les taux et les seuils chiffrés doivent être revérifiés dans le texte de l'année.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الثقافة والشباب والرياضة · 23/02/2020 — مصدر النسخة: أرشيف عمومي لنماذج المباريات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/790/نموذج-مباراة-توظيف-تقنيين-تخصص-Réseaux-et-Système-d
