

نموذج امتحان الكفاءة المهنية لولوج درجة تقني من الدرجة الأولى - وزارة الاقتصاد والمالية وإصلاح الإدارة - دورة 3 نونبر 2019 - اختبار التخصص: المحاسبة العامة للمقاولات
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/5354
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الأولى لدى وزارة الاقتصاد والمالية وإصلاح الإدارة (3 novembre 2019)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- وزارة الاقتصاد والمالية وإصلاح الإدارة
- الدرجة
- تقني من الدرجة الأولى
- التخصص
- المحاسبة العامة للمقاولات
- الدورة
- 3 novembre 2019
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (3)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
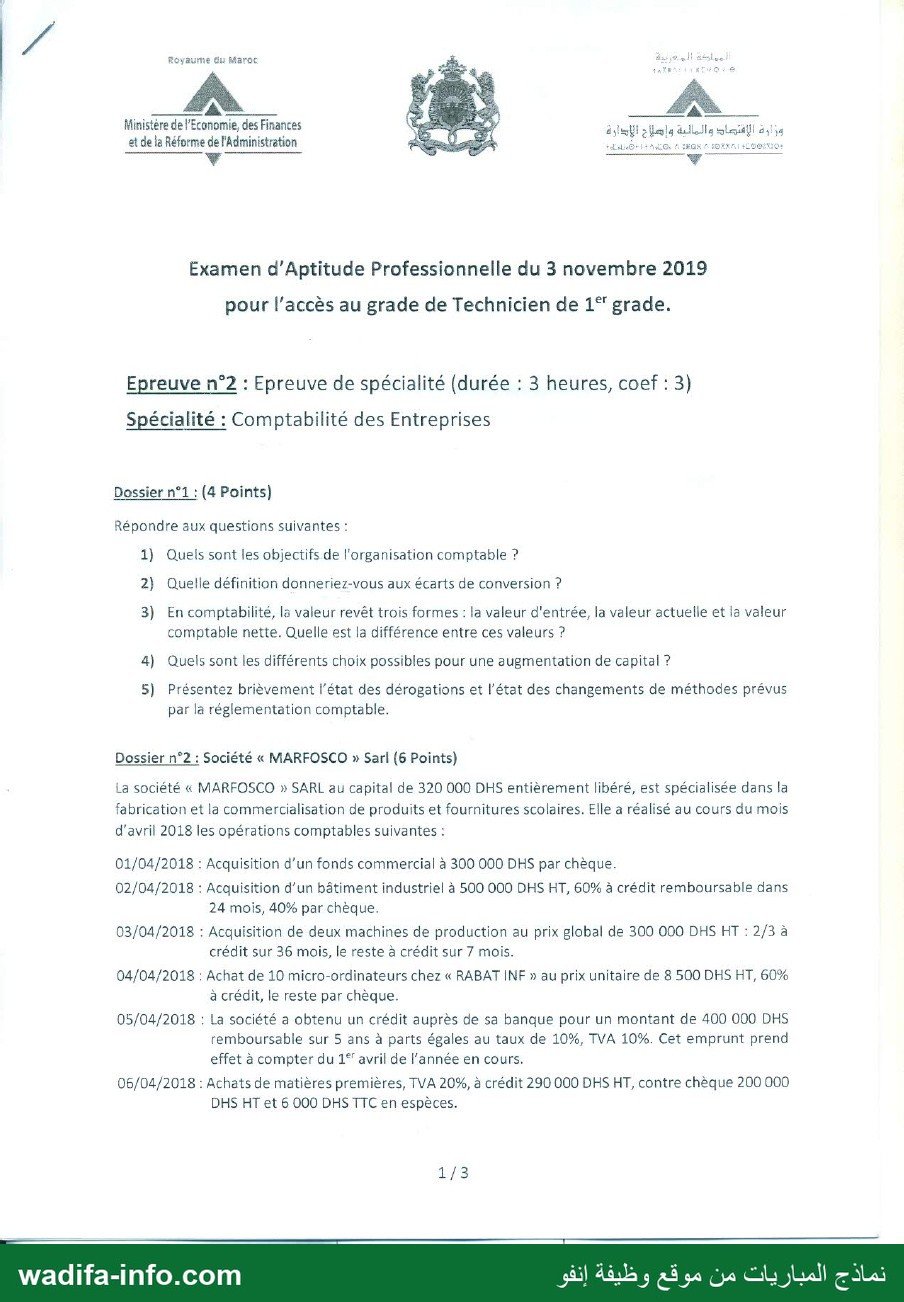
— صفحة 1 —
Royaume du Maroc
Ministere de l'Economie, des Finances
et de le Réforme de l'Administration
F
4 الإقتصاد و
Examen d’Aptitude Professionnelle du 3 novembre 2019
pour l'accès au grade de Technicien de 1°’ grade.
Epreuve n°2 : Epreuve de spécialité (durée : 3 heures, coef : 3)
Spécialité : Comptabilité des Entreprises
Dossier n°1: (4 Points)
Répondre aux questions suivantes :
1) Quels sont les objectifs de l'organisation comptable ?
2} Quelle définition donneriez-vous aux écarts de conversion ?
3) En comptabilité, la valeur revêt trois formes : la valeur d'entrée, la valeur actuelle et la valeur
comptable nette. Quelle est la différence entre ces valeurs ?
4) Quels sont les différents choix possibles pour une augmentation de capital ?
5) Présentez brièvement l’état des dérogations et l'état des changements de méthodes prévus
par là réglementation comptable.
Dossier n°2 : Société « MARFOSCO » Sarl (6 Points)
La société « MARFOSCO » SARL au capital de 320 000 DHS entièrement libéré, est spécialisée dans la
fabrication et la commercialisation de produits et fournitures scolaires. Elle a réalisé au cours du mois
d'avril 2018 les opérations comptables suivantes :
01/04/2018 : Acquisition d'un fonds commercial à 300 000 DHS par chèque.
02/04/2018 : Acquisition d’un bâtiment industriel à 500 000 DHS HT, 60% à crédit remboursable dans
24 mois, 40% par chèque.
03/04/2018 : Acquisition de deux machines de production au prix global de 300 000 DHS HT : 2/3 à
crédit sur 36 mois, le reste à crédit sur 7 mois.
04/04/2018 : Achat de 10 micro-ordinateurs chez « RABAT INF » au prix unitaire de 8 500 DHS HT, 60%
à crédit, le reste par chèque.
05/04/2018 : La société a obtenu un crédit auprès de sa banque pour un montant de 400 000 DHS
remboursable sur 5 ans à parts égales au taux de 10%, TVA 10%. Cet emprunt prend
effet à compter du 1* avril de l'année en cours.
06/04/2018 : Achats de matières premières, TVA 20%, à crédit 290 000 DHS HT, contre chèque 200 000
DHS HT et 6 000 DHS TTC en espèces.
1/3
| 24

— صفحة 2 —
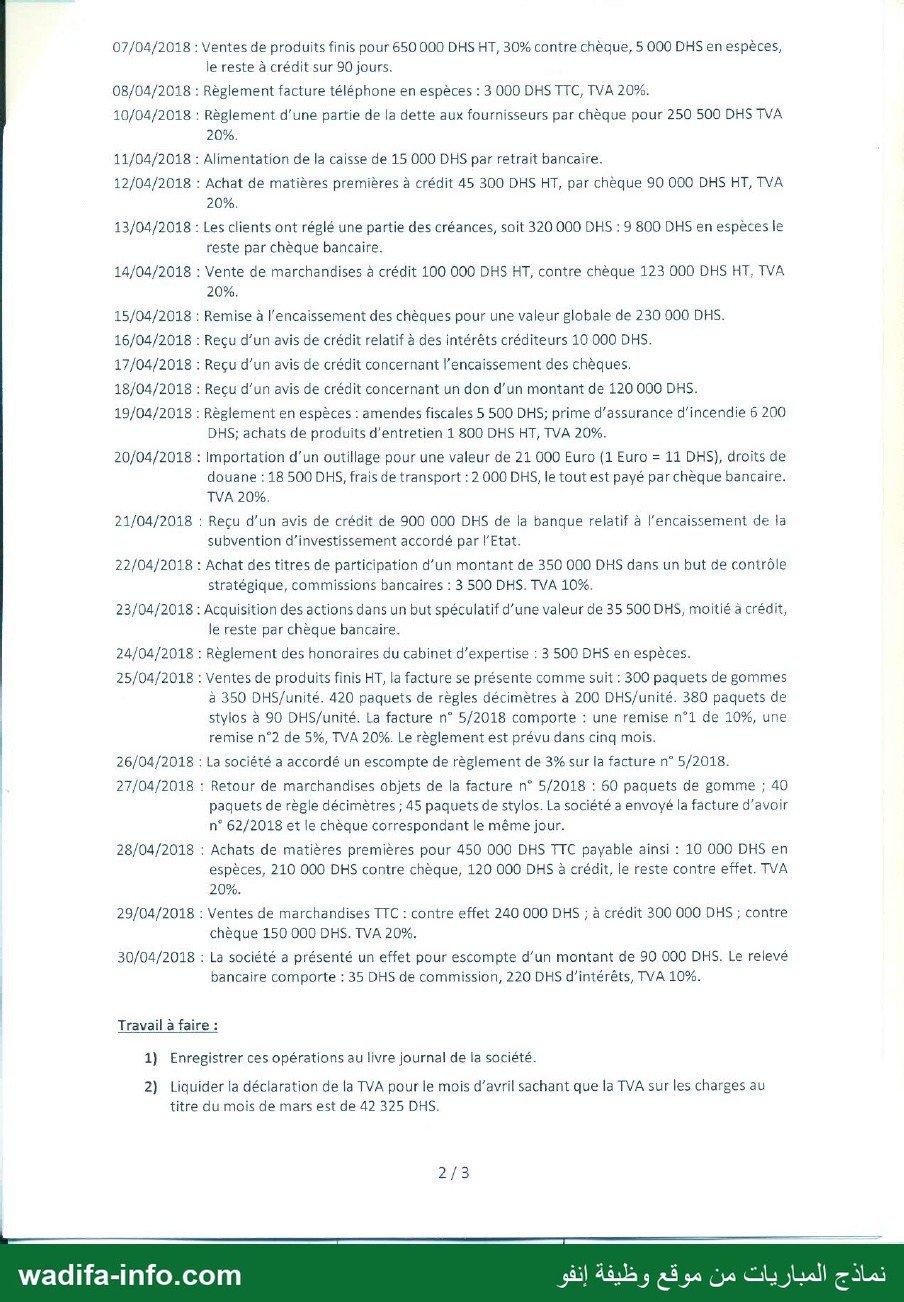
: Ventes de produits finis pour 650 000 DHS HT, 30% contre chèque, 5 000 DHS en espèces,
le reste à crédit sur 90 jours.
: Règlement facture téléphone en espèces : 3 000 DHS TTC, TVA 20%.
: Règlement d’une partie de la dette aux fournisseurs par chèque pour 250 500 DHS TVA
20%.
: Alimentation de la caisse de 15 000 DHS par retrait bancaire.
: Achat de matières premières à crédit 45 300 DHS HT, par chèque 90 000 DHS HT, TVA
20%.
: Les clients ont réglé une partie des créances, soit 320 000 DHS : 9 800 DHS en espèces le
reste par chèque bancaire.
: Vente de marchandises à crédit 100 000 DHS AT, contre chèque 123 000 DHS HT, TVA
20%.
: Remise à l'encaissement des chèques pour une valeur globale de 230 000 DHS.
: Reçu d’un avis de crédit relatif à des intérêts créditeurs 10 000 DHS.
17/04/2018 :
Reçu d’un avis de crédit concernant l’encaissement des chèques.
: Reçu d'un avis de crédit concernant un don d’un montant de 120 000 DHS.
: Règlement en espèces : amendes fiscales 5 500 DHS; prime d'assurance d‘incendie 6 200
DHS; achats de produits d'entretien 1 800 DHS HT, TVA 20%.
: Importation d'un outillage pour une valeur de 21 000 Euro (1 Euro = 11 DHS), droits de
douane : 18 500 DHS, frais de transport : 2 000 DHS, le tout est payé par chèque bancaire.
TVA 20%.
: Reçu d’un avis de crédit de 900 000 DHS de la banque relatif à l'encaissement de la
subvention d'investissement accordé par l'Etat.
: Achat des titres de participation d’un montant de 350 000 DHS dans un but de contrôle
stratégique, commissions bancaires : 3 500 DHS. TVA 10%.
: Acquisition des actions dans un but spéculatif d’une valeur de 35 500 DHS, moitié à crédit,
le reste par chèque bancaire.
: Réglement des honoraires du cabinet d'expertise : 3 500 DHS en espèces.
: Ventes de produits finis KT, la facture se présente comme suit : 300 paquets de gommes
à 350 DHS/unité. 420 paquets de règles décimètres à 200 DHS/unité. 380 paquets de
stylos à 90 DHS/unité. La facture n° 5/2018 comporte : une remise n°1 de 10%, une
remise n°2 de 5%, TVA 20%. Le règlement est prévu dans cinq mois.
: La société a accordé un escompte de règlement de 3% sur la facture n° 5/2018.
: Retour de marchandises abjets de la facture n° 5/2018 : 60 paquets de gomme ; 40
paquets de règle décimètres ; 45 paquets de stylos. La société a envoyé la facture d’avoir
n° 62/2018 et le chèque correspondant le même jour.
Achats de matières premières pour 450 000 DHS TTC payable ainsi : 10 000 DHS en
espèces, 210 000 DHS contre chèque, 120 000 DHS à crédit, le reste contre effet. TVA
20%.
: Ventes de marchandises TTC : contre effet 240 000 DHS ; à crédit 300 000 DHS ; contre
chèque 150 000 DHS. TVA 20%.
: La société a présenté un effet pour escompte d’un montant de 90 000 DHS. Le relevé
bancaire comporte : 35 DHS de commission, 220 DHS d'intérêts, TVA 10%.
07/04/2018
08/04/2018
10/04/2018
11/04/2018
12/04/2018
13/04/2018
14/04/2018
15/04/2018
16/04/2018
18/04/2018
19/04/2018
20/04/2018
21/04/2018
22/04/2018
23/04/2018
24/04/2018
25/04/2018
26/04/2018
27/04/2018
28/04/2018 :
29/04/2018
30/04/2018
Travail à faire :
1) Enregistrer ces opérations au livre journal de la société.
2) Liquider la déclaration de la TVA pour le mois d’avril sachant que la TVA sur les charges au
titre du mois de mars est de 42 325 DHS.
2/3

— صفحة 3 —
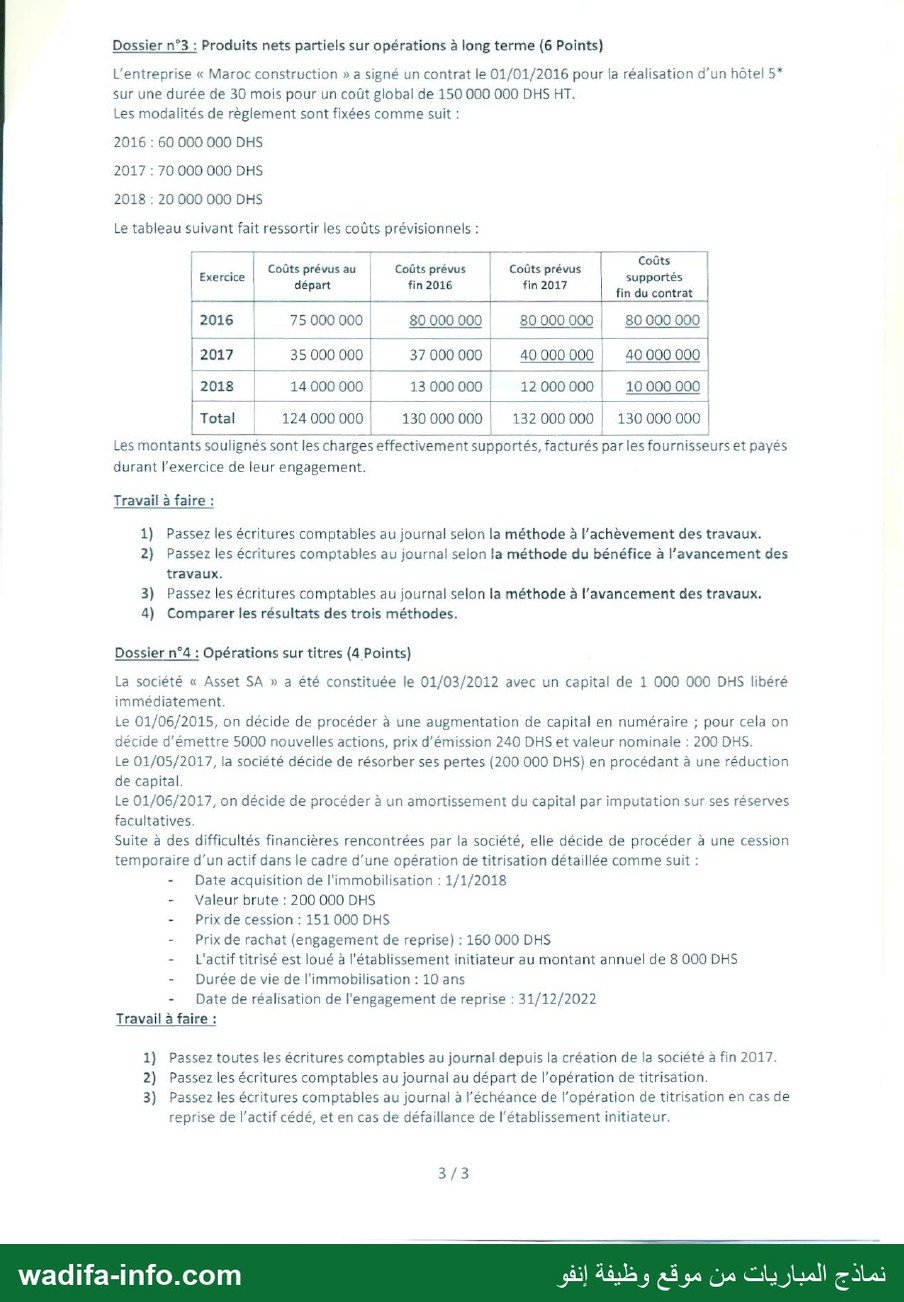
Dossier n°3 : Produits nets partiels sur opérations à long terme (6 Points)
L'entreprise « Maroc construction » a signé un contrat le 01/01/2016 pour la réalisation d’un hôtel 5*
sur une durée de 30 mois pour un coût global de 150 000 000 DHS HT.
Les modalitésde règlement sont fixées comme suit :
2016 : 60 000 000 DHS
2017 : 70 000 000 DHS
2018 : 20 000 000 DHS
Le tableau suivant fait ressortir les coûts prévisionnels :
Exerci | Coûts prévus au | Coûts prévus Coûts prévus coûts A
xercice | 7 départ |  fin2016 |  fin2017 fin du contrat
+ |
2016 | 75000 000 | 80 000 000 80 000 000 | 80 000 000 |
2017 | 35 000 000 | 37 000 000 40 000 000 | 40 000 000
| 2018 14 000 000 | 13 000 000 | 12 000 000 | 10000 000 |
Total | 124000 000 130 000 000 | 132 000 000 | 130 000 000
Les montants soulignés sont les charges effectivement supportés, facturés par les fournisseurs et payés
durant l'exercice de leur engagement.
Travail à faire :
1) Passez les écritures comptables au journal selon la méthode à l'achèvement des travaux.
2) Passez les écritures comptables au journal selon la méthode du bénéfice à l'avancement des
travaux.
3) Passez les écritures comptables au journal selon la méthode à l'avancement des travaux.
4) Comparer les résultats des trois méthodes.
Dossier n°4 : Opérations sur titres (4 Points)
La société « Asset SA » a été constituée le 01/03/2012 avec un capital de 1 000 000 DHS libéré
immédiatement.
Le 01/06/2015, on décide de procéder à une augmentation de capital en numéraire ; pour cela on
décide d'émettre 5000 nouvelles actions, prix d'émission 240 DHS et valeur nominale : 200 DHS.
Le 01/05/2017, la société décide de résorber sespertes (200 000 DHS) en procédant à une réduction
de capital.
Le 01/06/2017, on décide de procéder à un amortissement du capital par imputation sur ses réserves
facultatives.
Suite à des difficultés financières rencontrées par la société, elle décide de procéder à une cession
temporaire d'un actif dans le cadre d’une opération de titrisation détaillée comme suit :
- Date acquisition de l'immobilisation : 1/1/2018
- Valeur brute : 200 000 DHS
- Prix de cession : 151 000 DHS
- Prix de rachat (engagement de reprise) : 160 000 DHS
-  L'actif titrisé est loué à l'établissement initiateur au montant annuel de 8 000 DHS
- Durée de vie de l'immobilisation : 10 ans
- Date de réalisation de l'engagement de reprise : 31/12/2022
Travail à faire :
1) Passez toutes les écritures comptables au journal depuis la création de la société à fin 2017.
2) Passez les écritures comptables au journal au départ de l'opération de titrisation.
3) Passez les écritures comptables au journal à l'échéance de l'opération de titrisation en cas de
reprise de l'actif cédé, et en cas de défaillance de l'établissement initiateur.
3/3
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الاقتصاد والمالية وإصلاح الإدارة · 3 novembre 2019 — مصدر النسخة: أرشيف المواقع الرسمية والمصادر المفتوحة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/5354/نموذج-امتحان-الكفاءة-المهنية-لولوج-درجة-تقني-من-الدرجة-الأولى-وزارة-الاقتصاد-وال
