

نموذج مباراة توظيف تقنيين من الدرجة الثالثة - تخصص تدبير المقاولات - دورة 2 نونبر 2025 - اختبار التخصص
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/428
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقنيين من الدرجة الثالثة (02/11/2025)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الدرجة
- تقنيين من الدرجة الثالثة
- التخصص
- تدبير المقاولات
- الدورة
- 02/11/2025
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
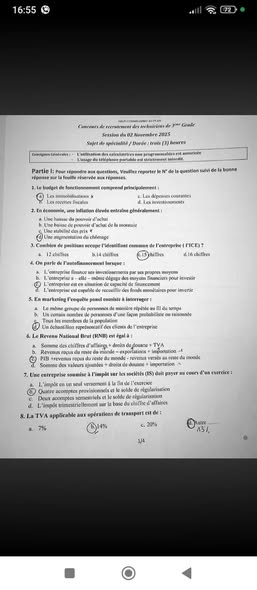
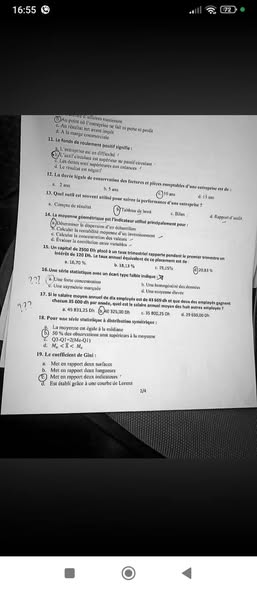
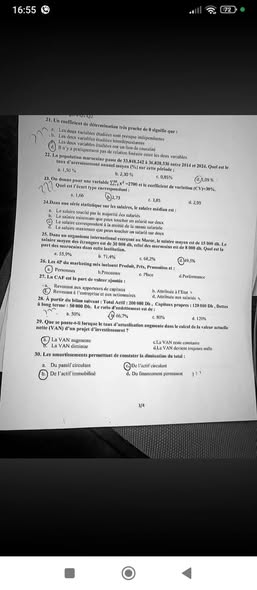
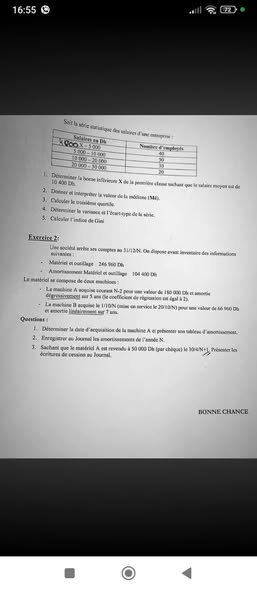
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
16:55
Partie : porter de la question de
3. Combi de cepede ICD)
Unha des de l'entrep
7. Use reprise à Fimple ser los seis (5) de payer'
mple esse seul à le e de l'
Oracomptes provisions at leaded glin
d. L'imple striellementar la base d'
8. La TVA applicable aux spérations de transport est de 1
a796
13%
نماذج المباريات من wadifaainig certo

— صفحة 2 —
16:55
???
221
1 lar
4 Le
Comp
15 Uns
La
01-01-201
<<
19. Le cent de
-
نماذج المباريات من wadifazinig cello

— صفحة 3 —
16:55
25 B
L
Lis
2. Qp
LAVAN
Du
De
نماذج المباريات من wadifazinig certo

— صفحة 4 —
16:55
S
800-1000
10400
4 Der
5. Calelerinde
Exercice 2
Mail tollage 24
La machine A so our N-2 pour
Questions
Déterminer la de donde la chine Ap
2. Enregistre Journal
o
3. Sachant que le madrid A est res à 50 000 Di par chique) le 304 Pist
BONNE CHANCE
نماذج المباريات من wadifaainig certo
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle correspond à l'épreuve écrite du concours de recrutement des techniciens du 3e grade, spécialité gestion des entreprises, session 2025. Le sujet, de quatre pages en français, comporte deux parties : une première partie de QCM en fiscalité et comptabilité (environ 25 questions, dont des questions sur l'impôt sur les sociétés et ses acomptes provisionnels, le taux de TVA applicable aux opérations de transport et le coût d'acquisition des immobilisations), et une deuxième partie composée de deux exercices comptables, dont le second porte sur l'amortissement d'une machine (Machine A) acquise en N-2 et l'enregistrement de sa cession par chèque pour 50 000 DH. Voici une correction méthodologique proposée.
💡 Épreuve mixte (QCM + exercices), où le poids penche vers les exercices : le QCM se traite en 20 à 25 minutes, tandis que l'exercice comptable est noté sur la démarche (tableau d'amortissement, écritures, valeur de cession) et pas seulement sur le résultat final. Commencez vite par le QCM, puis consacrez l'essentiel du temps aux exercices, en écrivant à chaque étape la formule utilisée avant les chiffres.
⚠️ Les images numérisées de ce modèle ont été prises sur un écran de téléphone et la plupart des questions sont illisibles. Nous présentons ci-dessous les règles visées par les questions identifiables, puis une solution méthodique complète de l'exercice 2.
Première partie — les règles visées par les questions QCM lisibles
- Q7 — Acomptes provisionnels de l'IS : l'impôt sur les sociétés est versé en quatre acomptes provisionnels, égaux chacun à 25 % de l'impôt de l'exercice précédent, avant l'expiration des 3e, 6e, 9e et 12e mois de l'exercice comptable, la différence (complément ou excédent) étant régularisée lors de la déclaration annuelle. La cotisation minimale reste due même en cas de déficit.
- Q8 — Taux de TVA applicable au transport : la réponse classique est 14 % (avec droit à déduction) pour le transport de voyageurs et de marchandises. Attention : depuis la loi de finances 2024, le Maroc est engagé dans une convergence des taux de TVA vers deux taux (10 % et 20 %) à l'horizon 2026 ; vérifiez le taux en vigueur l'année du concours dans le Code général des impôts (article 99). Si 14 % figure parmi les choix et que la question vise le régime classique, c'est la réponse attendue.
- Coût d'acquisition d'une immobilisation : prix d'achat + frais de transport, d'installation et droits non récupérables − remises commerciales ; n'y entrent ni la TVA récupérable ni les frais de formation.
- Redevable et assiette : toute question sur « le seul redevable de l'impôt » ou « la base imposable » se traite par renvoi au Code général des impôts : la société est redevable de l'IS, et son assiette est le résultat fiscal (résultat comptable + réintégrations − déductions).
Deuxième partie — Exercice 2 : amortissement et cession de la machine A
1) Déterminer la durée et le taux d'amortissement
- Durée : la durée d'utilisation est donnée dans l'énoncé (ou se déduit du taux) : taux linéaire = 100 / durée. L'amortissement court à partir de la date de mise en service et se calcule prorata temporis, en mois, pour la première année.
- Annuité : annuité = coût d'acquisition × taux ; construisez le tableau d'amortissement de N-2 à N : annuité, cumul des amortissements et valeur nette d'amortissement (VNA) en fin de chaque exercice.
2) Enregistrement au journal
- À l'acquisition (N-2) : débit 2332 « Matériel et outillage » et débit 34552 « État – TVA récupérable sur immobilisations » / crédit 4481 « Dettes sur acquisitions d'immobilisations » ou 5141 « Banques ».
- À la fin de chaque exercice : débit 6193 « Dotations d'exploitation aux amortissements des immobilisations corporelles » / crédit 28332 « Amortissements du matériel et outillage ».
3) Cession de la machine par chèque pour 50 000 DH
- Étape 1 — amortissement complémentaire : enregistrez la dotation du début de l'exercice N jusqu'à la date de cession (prorata temporis), avec la même écriture que ci-dessus.
- Étape 2 — écriture de cession : débit 5141 « Banques » 50 000 / crédit 7513 « Produits des cessions des immobilisations corporelles » 50 000 (si l'opération est soumise à la TVA, on ajoute le 4455 « État – TVA facturée »).
- Étape 3 — sortie de l'actif : débit 28332 « Amortissements du matériel et outillage » pour le cumul des amortissements, et débit 6513 « Valeurs nettes d'amortissements des immobilisations corporelles cédées » pour la VNA / crédit 2332 pour le coût d'acquisition.
- Résultat de cession = prix de cession (50 000) − VNA : plus-value s'il est positif, moins-value s'il est négatif. Précisez que cet écart apparaît dans le résultat non courant, et que la plus-value est soumise à l'IS (les anciens abattements sur plus-values ayant été supprimés dans le Code général des impôts).
Méthode pour ce type d'épreuve
- Prorata temporis : respectez-le dans le tableau d'amortissement pour la première année et l'année de cession — c'est l'erreur la plus fréquente chez les candidats.
- Numéros de comptes : écrivez-les selon le plan comptable marocain (classe 2 pour les immobilisations, 28 pour les amortissements, 619 pour les dotations, 651 et 751 pour la cession), avec leur intitulé.
- QCM : écartez les propositions restrictives (« uniquement », « seulement ») et ne laissez aucune question sans réponse, sauf si un point négatif est indiqué en tête du sujet.
- Contrôle de cohérence : cumul des amortissements + VNA = coût d'acquisition, toujours.
📌 À réviser : le plan comptable marocain (Code général de normalisation comptable) : immobilisations, amortissements et cessions ; le Code général des impôts : IS (acomptes provisionnels, cotisation minimale) et taux de TVA (article 99) ; et des exercices d'amortissement linéaire et dégressif. Consultez aussi les autres modèles de concours des techniciens en gestion des entreprises et la grille de salaire d'un technicien du 3e grade.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
مصدر النسخة: منشورات المترشحين في المنتديات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/428/نموذج-مباراة-توظيف-تقنيين-من-الدرجة-الثالثة-2025
