
نموذج مباراة ولوج السنة الثالثة (الفصل الخامس S5 - الممرات) بالمدرسة الوطنية للتجارة والتسيير بسطات (ENCG Settat) 2009 - المحاسبة والجبايات
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4202/نموذج-مباراة-ولوج-السنة-الثالثة-الفصل-الخامس-S5-الممرات-بالمدرسة-الوطنية-للتجا
باختصار
هذا نموذج امتحان كتابي سابق لمباراة ولوج السنة الثالثة (S5) - الممرات لدى جامعة الحسن الأول - المدرسة الوطنية للتجارة والتسيير بسطات (دورة شتنبر 2009)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- جامعة الحسن الأول - المدرسة الوطنية للتجارة والتسيير بسطات
- الدرجة
- ولوج السنة الثالثة (S5) - الممرات
- التخصص
- المحاسبة والجبايات
- الدورة
- دورة شتنبر 2009
- عدد الصفحات
- 2
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
📄 صفحات النموذج (2)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
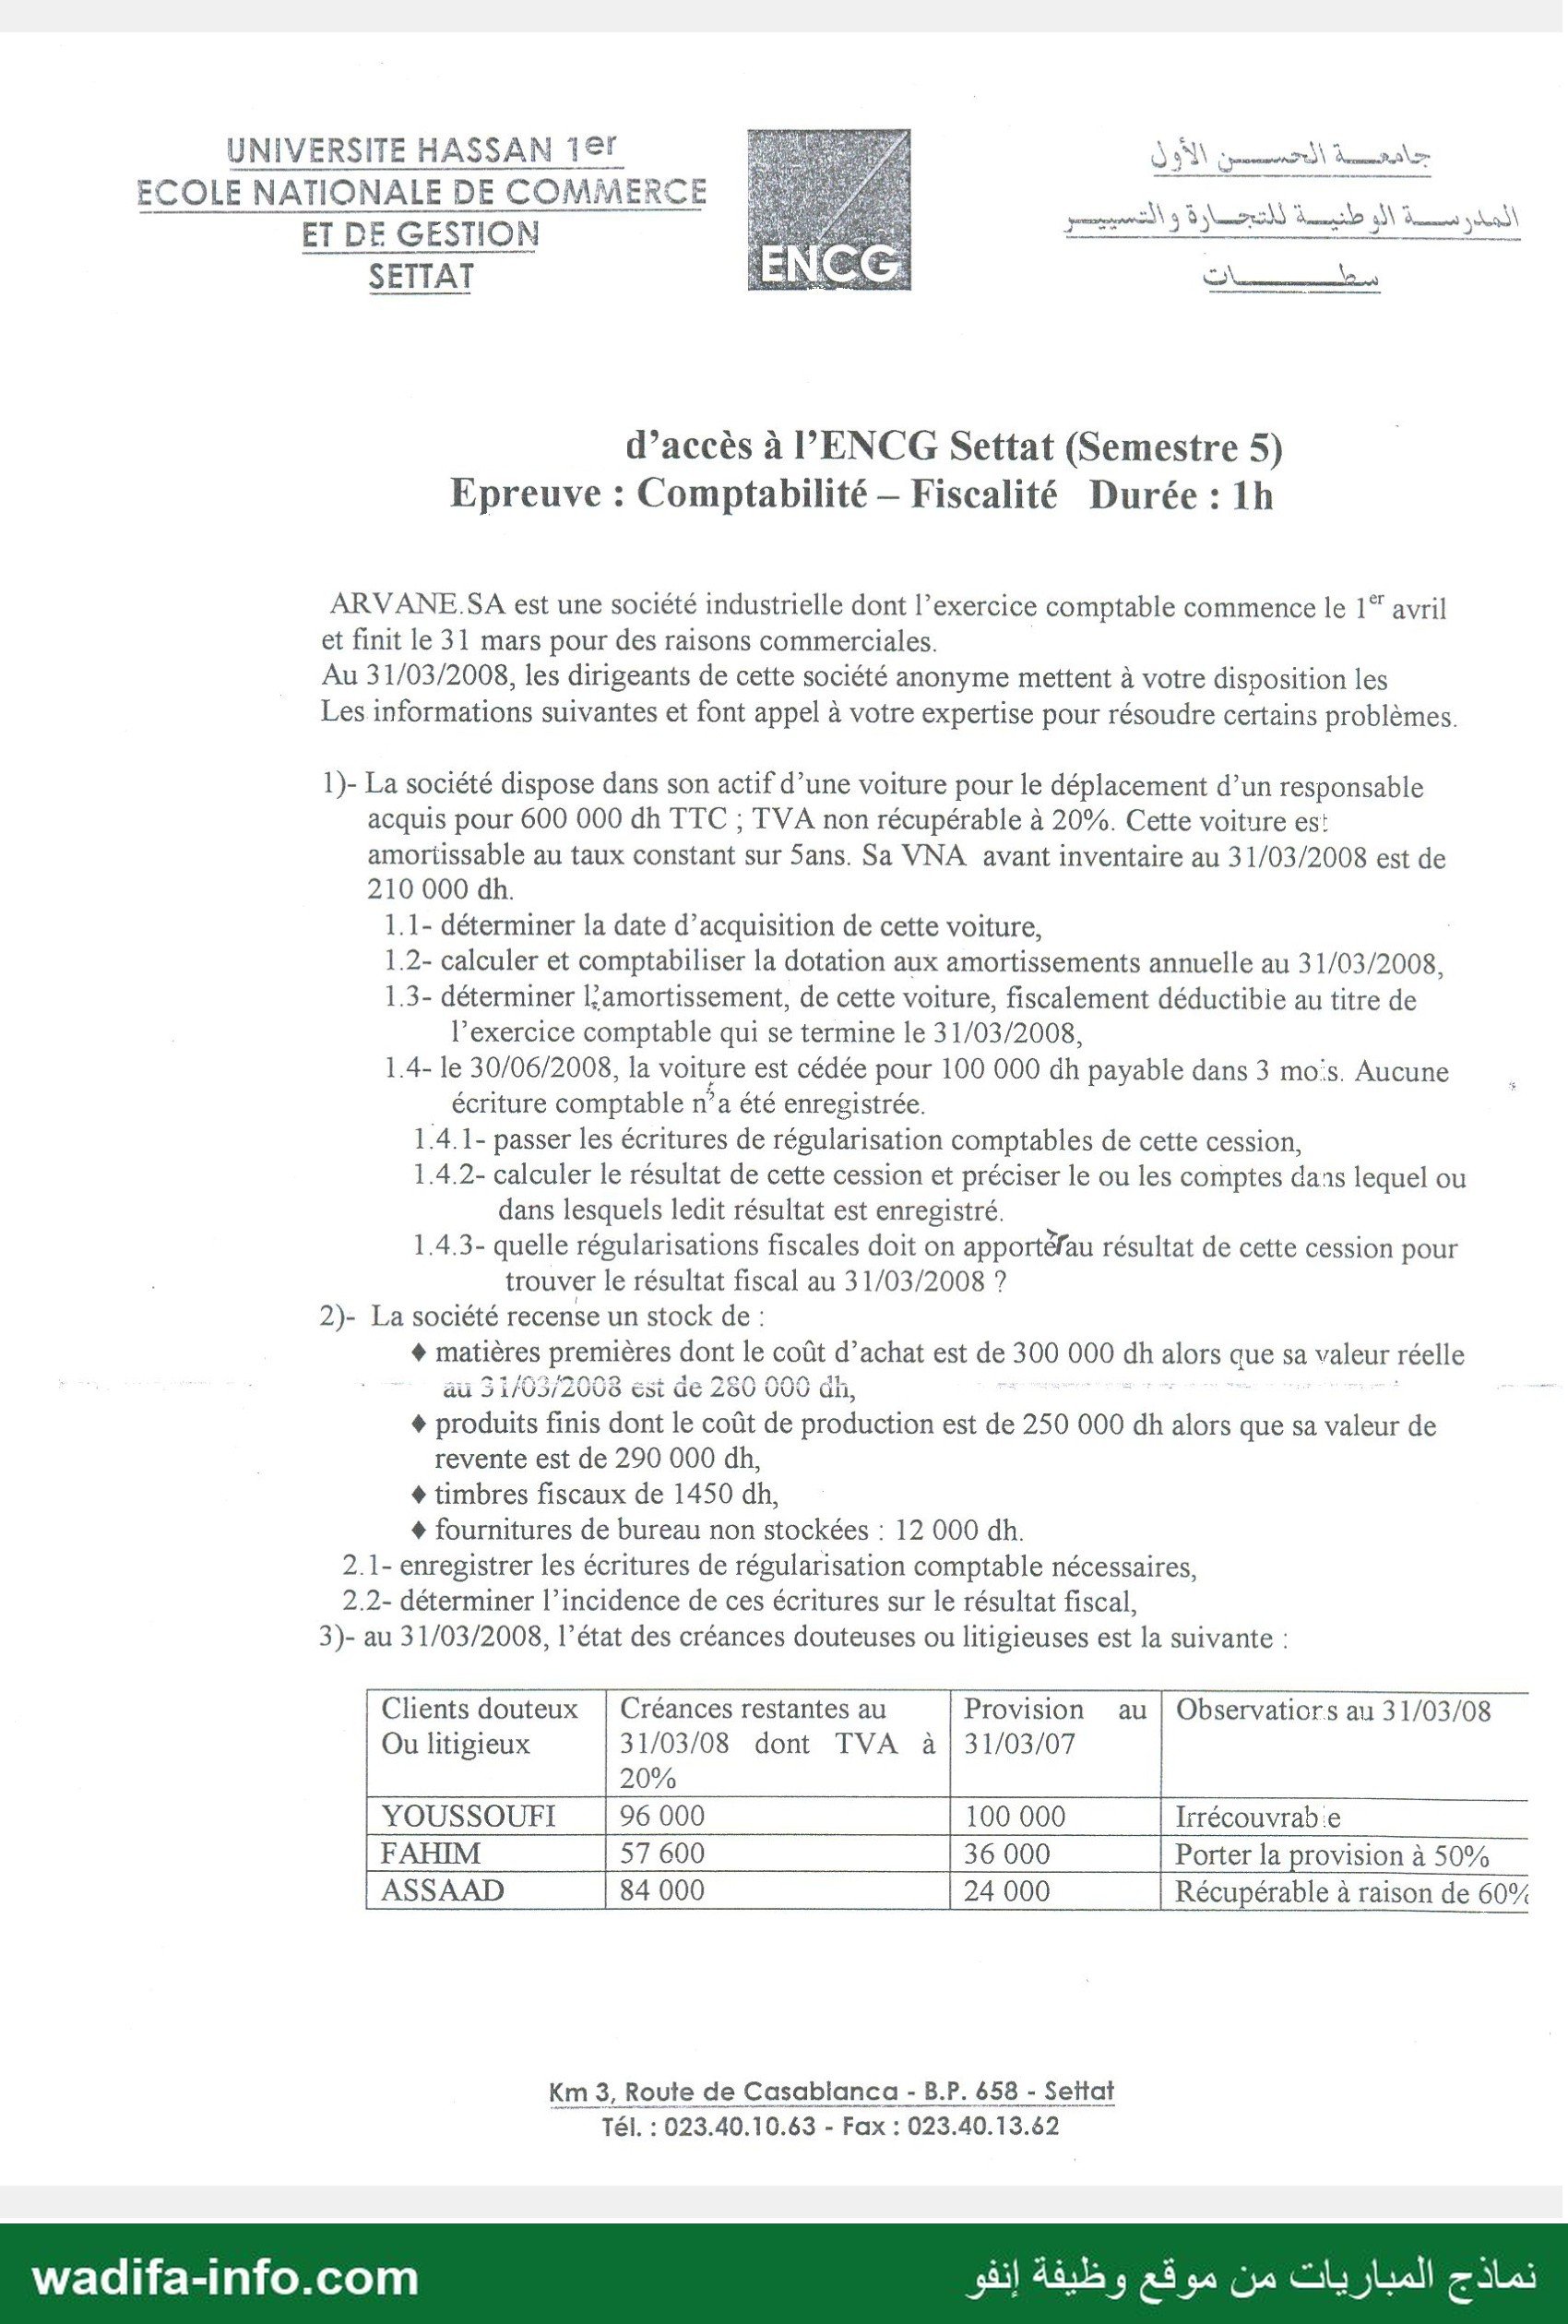
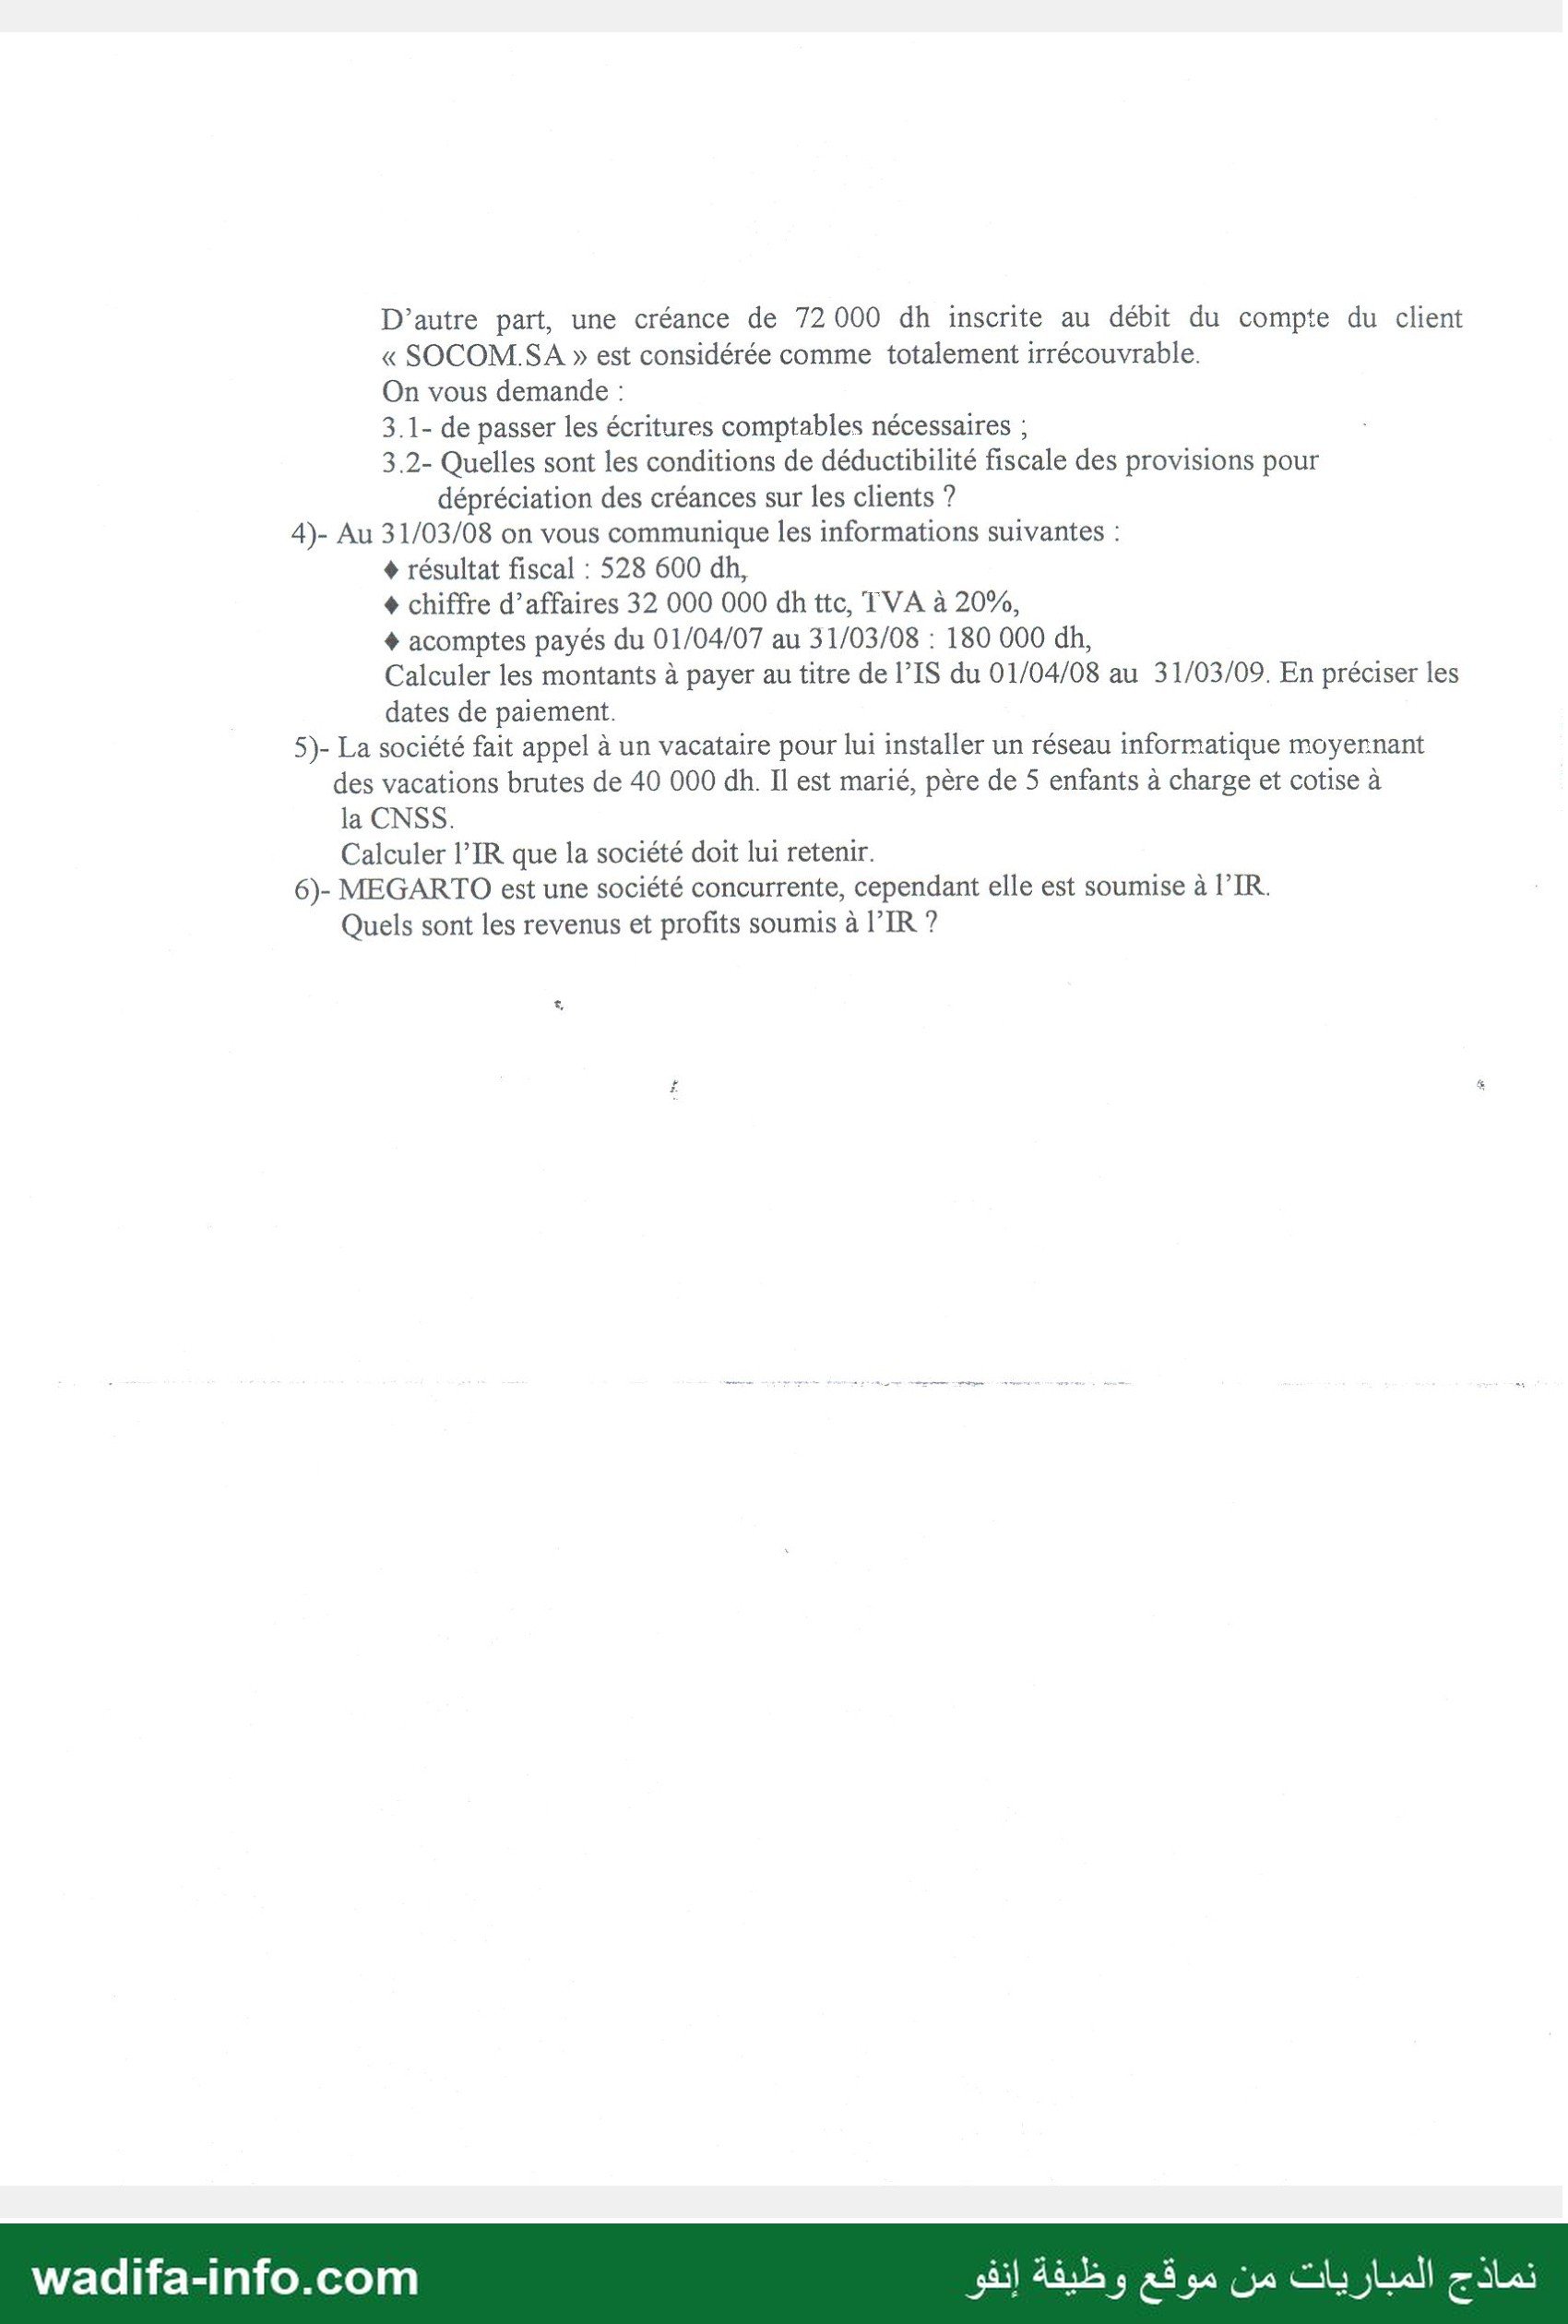
UNIVERSITÉ HASSAN 1€ Se الحسسن الأول url ECOLE NATIONALE DE COMMERCE حي م نس me الو وو وعد <> سو مس ١ المدوسة الوطنية للتجارة والتسييسر ET DE GESTION Lo المدوسة الوطنيسة للتجسارة والتسييم SETTAT ENCG ملت d’accès à l’'ENCG Settat (Semestre 5) Epreuve : Comptabilité — Fiscalité Durée : 1h ARVANE.SA est une société industrielle dont l’exercice comptable commence le 1° avril et finit le 31 mars pour des raisons commerciales. | Au 31/03/2008, les dirigeants de cette société anonyme mettent à votre disposition les = Les informations suivantes et font appel à votre expertise pour résoudre certains problèmes. 1)- La société dispose dans son actif d’une voiture pour le déplacement d’un responsable acquis pour 600 000 dh TTC ; TVA non récupérable à 20%. Cette voiture es: amortissable au taux constant sur Sans. Sa VNA avant inventaire au 31/03/2008 est de 210 000 0 1.1- déterminer la date d'acquisition de cette voiture, 1.2- calculer et comptabiliser la dotation aux amortissements annuelle au 31/03/2008, 1.3- déterminer l'amortissement, de cette voiture, fiscalement déductibie au titre de l'exercice comptable qui se termine le 31/03/2008, 1.4- le 30/06/2008, la voiture est cédée pour 100 000 dh payable dans 3 mois. Aucune 1 écriture comptable n’a été enregistrée. | 1.4.1- passer les écritures de régularisation comptables de cette cession, 1.4.2- calculer le résultat de cette cession et préciser le ou les comptes dans lequel ou dans lesquels ledit résultat est enregistré. 1.4.3- quelle régularisations fiscales doit on apportéfau résultat de cette cession pour | trouver le résultat fiscal au 31/03/2008 ? 2)- La société recense un stock de : + matières premières dont le coût d’achat est de 300 000 dh alors que sa valeur réelle : : au 31/03/2008 est de 250 000 متتل : | + produits finis dont le coût de production est de 250 000 dh alors que sa valeur de | revente est de 290 000 dh, + timbres fiscaux de 1450 dh, + fournitures de bureau non stockées : 12 000 dh. 2.1- enregistrer les écritures de régularisation comptable nécessaires, 2.2- déterminer l’incidence de ces écritures sur le résultat fiscal, 3)- au 31/03/2008, l’état des créances douteuses ou litigieuses est la suivante : Clients douteux | Créances restantes au Provision au | Observatiors au 31/03/08 Ou litigieux 31/03/08 dont TVA à | 31/03/07 الأب كدت الت Irrécouvrab.e Porter la provision à 50% Récupérable à raison de 60% Km 3, Route de Casablanca - B.P. 658 - Seïtai | Tél. : 023.40.10.63 - Fax : 2 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو D'autre part, une créance de 72000 dh inscrite au débit du compte du client « SOCOM.SA » est considérée comme totalement irrécouvrable. On vous demande : 3.1- de passer les écritures comptables nécessaires ; 3.2- Quelles sont les conditions de déductibilité fiscale des provisions pour dépréciation des créances sur les clients ? 4)- Au 31/03/08 on vous communique les informations suivantes : + résultat fiscal : 528 600 dh, + chiffre d’affaires 32 000 000 dh ttc, TVA à 20%, + acomptes payés du 01/04/07 au 31/03/08 : 180 000 dh, Calculer les montants à payer au titre de l’IS du 01/04/08 au 31/03/09. En préciser les dates de paiement. 5(- La société fait appel à un vacataire pour lui installer un réseau informatique moyernant des vacations brutes de 40 000 dh. Il est marié, père de 5 enfants à charge et cotise à la CNSS. Calculer l’IR que la société doit lui retenir. 6)- MEGARTO est une société concurrente, cependant elle est soumise à l’IR. Quels sont les revenus et profits soumis à l’TR ? wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: نسخ منشورة على الويب
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4202/نموذج-مباراة-ولوج-السنة-الثالثة-الفصل-الخامس-S5-الممرات-بالمدرسة-الوطنية-للتجا
