

نموذج مباراة توظيف تقنيين من الدرجة الثالثة - التعاون الوطني - اختبار التخصص - فاتح أكتوبر 2017
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/2012
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقنيين من الدرجة الثالثة لدى التعاون الوطني (دورة فاتح أكتوبر 2017)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- التعاون الوطني
- الدرجة
- تقنيين من الدرجة الثالثة
- التخصص
- اختبار التخصص - المحاسبة
- الدورة
- دورة فاتح أكتوبر 2017
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
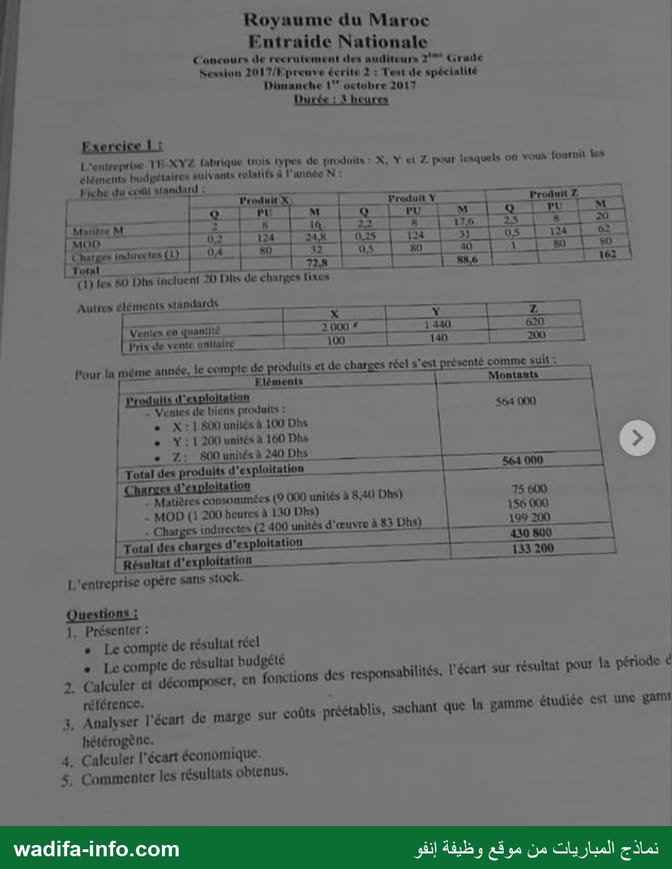
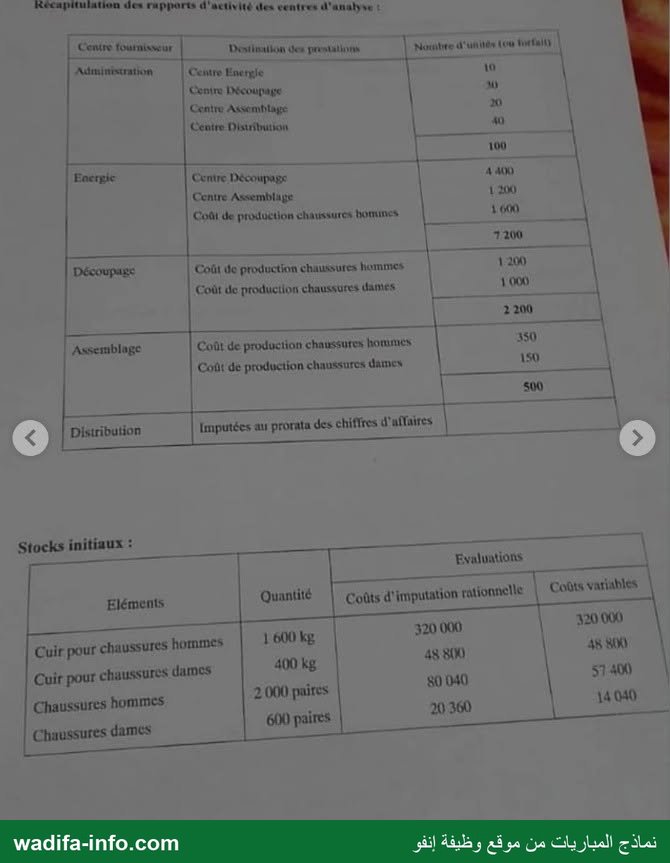
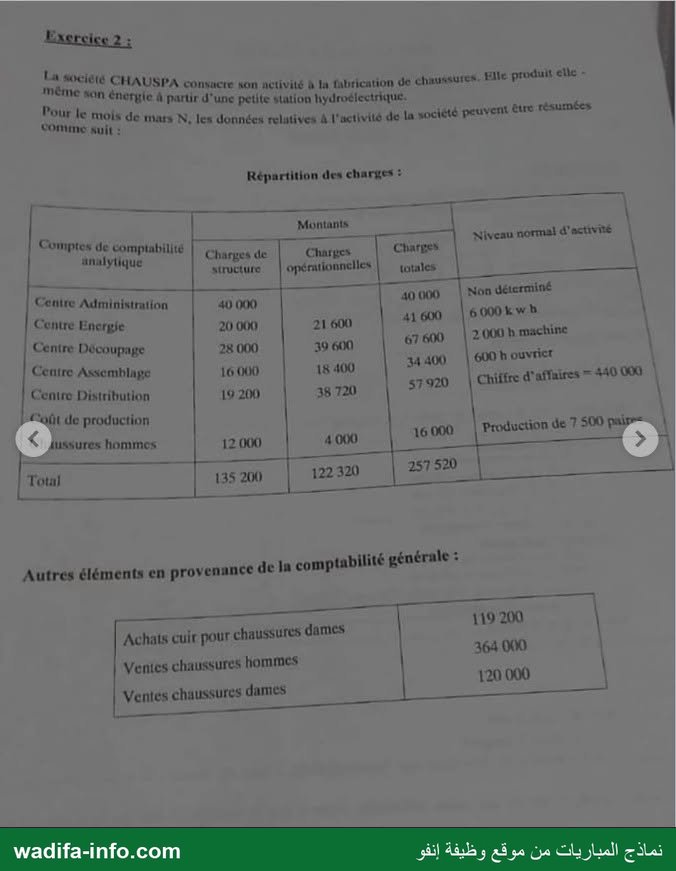
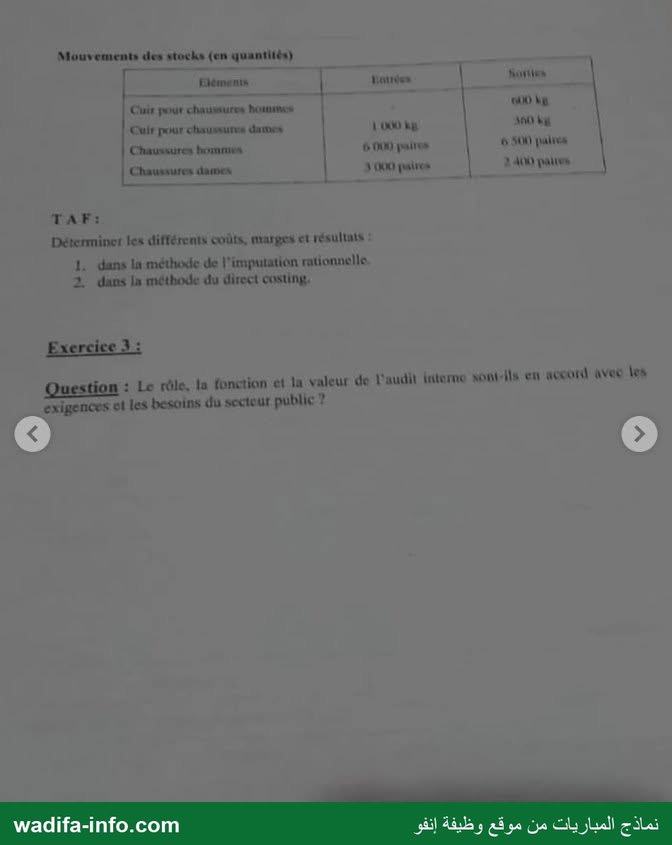
Royaume du Maroc : ليت Nationale “ancours de recrutement des auditeurs 2% Grade Session 2017/Æpreuve écrite 2 : Ti Dimanche 1 due 3 #الم» Durée : Xheures Exercice Li L'entreprise THXYZ labrique trois تعر de produits: X, Yet Z pour lesquels on vous fournit us éléments budgétaires suivants الولو à l'année N : fiche du coût يم 3 لااملاصملة _— Front ns [Produit Ÿ ا E a ا ل ا ا ال ع و Mère RL nl À ne LT a. RL TN ae 29 | ++ RES BY Et | ZA | 0,25 1473 T1 oo LE نك EE د از mn C1) les NO Dhs incluent 20 Dis de charges fixes + == Autres éléments stuindards 8 لماوع quantité 2007 | 1440 20 ض Pr de سف لل 10-0 ل !| # سس وى = Pour la même année, le compte de produits et de charges réel s'est senté comme suit : res À] — Montant Produits d'exploitation - Ventes de لمانا produits : 504 000 » X:1800unilés à 100 Dhs » Y:1200 unités à 160 Dhs 1 eZ: 800 unités à 240 Dhs ? Total des produits d'ex oitation S64 000 Charges d'exploitation Matières consommées (9 000 unités à 8,40 Dhs) 15 MX) = MOD (1 200 heures à 130 Dhs) 156 000 - Charges indirectes (2 400 unités d'œuvre à 83 Dhs 109 200 Total des charges d'exploitation 430 #00 Résultat d'exploitation 153 200 | L'entreprise pére Sans stock. Questions : 1, Présenter : » Le compte de résullat réel « Le compte de résultat hudgété 1 2. Calculer et décomposer, En fonctions des responsabilités, l'écart ur résultat pour la période € référence. ١ : 3, Analyser l'écart de marge sur coûts préétablis, sachant que ما gamme étudiée est ine gami hétérogène. 4, Caleuler l'écart économique. 5. Commenter les résultats obtenus. wadifa-info.com ane نماذج المباريات من موقع وظيفة إنفو Récapliulation des rapports d'activité des centres d'anatyse : Cemre fourniswur | Dentimilon des الاجم Nate d'un Lou fil | Administration Centre Enenge ï 10 Centre Découpage Mi Centre Assomhtage 20 Centre Distribution 40 100 ١ Energie Centre Découpage A 400 Centre Assemblage 1200 Coût de produëtion chaussures bomines 1.600 = 1200 Découpare Coût de production chaussures hommes 1200 Coût de production chaussures danes 1 000 | | 2 200 Assemblage Coût de production chaussures hommes 350 | Coût de production chaussures dames | 150 | 500 | 4 [pisibuñon | Imputées au prorata des chifires d'affaires À Stocks initiaux : مسح ——— ا Evaluations سس ب أ لطب السستاات سس" Eléments Quantité ١ Coûts d'imputation rationnelle | Coûts variables 220 000 Cuir pour chaussures hommes 1600 kg 320 st ÿ 400 kg 48 800 48 00 Cuir pour chaussures dames s1406 HONTE 2 000 paires 80 040 | Chaussures PO 20 360 \4 040 Chaussures dames 600 paires wadifa-info.com a ظيفة نماذج المباريات من موقع وظيفة إنفو La societé © : même san Fe À A rs son activité à la fabrication de لفطك pile produit elle - POUF 16 عام d r d'une petite bation hydroélectrique. 000106 مس اللاي résumées Répartition des Charges : a ا ل ال Montants omptes de compiabilité 7 1 Niveau normal d'activiié ١ analytique Charges de Charges Charges pa structure | opérationnelles totales Centre Administration 40 000 40000 | Non déterminé | يري Energie 20 000 21 600 41 600 6 000 kw b Centre Découpage 28 000 30 600 67600 | 2000 b machine À Centre Assémhlapé 16000 18 400 41400 |600h ouvrier Centre Distribution 10 200 38 720 57 920 Chiffre d'affaires - 440000 | pe de production Aussurés hommes 12.000 4 000 16 000 Production de 7 500 pur” a —— nee titre ? FA Total 135 200 122 320 EE | Autres éléments en provenance de la comptabilité générale : Achats cuir pour chaussures dames 119 200 | Ventes chaussures Hommes 364 000 | Ventes chaussures dames 120 000 | wadifa-info.com 0 Mouvements des stocks (en quantités) Etéments . | 8 عااما | ةبت Cuir pour chaussures re ; | : LOLULT Cuir pour chaussures dames | 1 ييا ين 60 bi Chaussures home 6000 paires 6300 paires Chaussures dunes | ١0010 paires 2 AU) paire TAF: Déterminer les différents coûts, marges et résultats : 1. dans ها méthode de l'imputation rationnelle 2 dans ما méthode du direct costing, Exercice 3 : Question : Le rûle, la fonction et ما valeur de L'audit interne xont-Îls en فوت لتتصجوي Les exigences اه les besoins du secteur public ? wadifa-info.co ant 5 = m نماذج المباريات من موقع وظيفة إنفو
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve écrite n° 2 (test de spécialité) du concours de recrutement des auditeurs du 2e grade de l'Entraide Nationale, session 2017 (dimanche 1er octobre 2017). Durée : 3 heures. Trois exercices : contrôle budgétaire et analyse des écarts (exercice 1), coûts complets en imputation rationnelle et direct costing (exercice 2), réflexion sur l'audit interne dans le secteur public (exercice 3). Voici une correction proposée avec les calculs détaillés.
💡 En contrôle de gestion, le correcteur note d'abord la méthode : posez la formule de chaque écart, calculez, qualifiez (favorable F / défavorable D) et vérifiez que la somme des sous-écarts redonne l'écart global. Cette vérification rattrape beaucoup d'erreurs de calcul.
Exercice 1 — Entreprise TE-XYZ : écarts sur résultat
Coûts standards unitaires (fiche de coût) : X = 16 + 24,8 + 32 = 72,8 ; Y = 17,6 + 31 + 40 = 88,6 ; Z = 20 + 62 + 80 = 162 DH. Les 80 DH par unité d'œuvre (UO) comprennent 20 DH fixes et 60 DH variables.
1. Comptes de résultat réel et budgété
| Éléments | Réel | Budget |
|---|---|---|
| Chiffre d'affaires | X 180 000 + Y 192 000 + Z 192 000 = 564 000 | X 200 000 + Y 201 600 + Z 124 000 = 525 600 |
| Matières | 9 000 × 8,40 = 75 600 | 8 718 × 8 = 69 744 |
| MOD | 1 200 h × 130 = 156 000 | 1 070 h × 124 = 132 680 |
| Charges indirectes | 2 400 UO × 83 = 199 200 | 2 140 UO × 80 = 171 200 |
| Total des charges | 430 800 | 373 624 |
| Résultat | 133 200 | 151 976 |
(Quantités budgétées : matière 2 000 × 2 + 1 440 × 2,2 + 620 × 2,5 = 8 718 ; heures 2 000 × 0,2 + 1 440 × 0,25 + 620 × 0,5 = 1 070 ; UO 2 000 × 0,4 + 1 440 × 0,5 + 620 × 1 = 2 140. Par produit, le budget donne X 200 000 − 145 600 = 54 400 ; Y 201 600 − 127 584 = 74 016 ; Z 124 000 − 100 440 = 23 560.)
2. Écart sur résultat et décomposition par responsabilités
Écart global = 133 200 − 151 976 = −18 776 (D).
Coût préétabli de la production réelle (sans stock, production = ventes) : 1 800 × 72,8 + 1 200 × 88,6 + 800 × 162 = 131 040 + 106 320 + 129 600 = 366 960.
- Écart sur marge (responsable commercial) = marge réelle sur coûts préétablis − marge budgétée = (564 000 − 366 960) − 151 976 = 197 040 − 151 976 = +45 064 (F).
- Écart sur coûts (responsable de la production) = coût préétabli de la production réelle − coût réel = 366 960 − 430 800 = −63 840 (D).
- Vérification : 45 064 − 63 840 = −18 776.
3. Analyse de l'écart sur marge (gamme hétérogène)
Marges unitaires préétablies : X 100 − 72,8 = 27,2 ; Y 140 − 88,6 = 51,4 ; Z 200 − 162 = 38.
- Écart sur prix de vente = Σ (Pr − Pp) × Qr = X 0 + Y (160 − 140) × 1 200 + Z (240 − 200) × 800 = 24 000 + 32 000 = +56 000 (F).
- Écart sur quantités = Σ (Qr − Qb) × marge préétablie = X −200 × 27,2 + Y −240 × 51,4 + Z 180 × 38 = −5 440 − 12 336 + 6 840 =
−10 936 (D), que la gamme hétérogène oblige à scinder :
- marge moyenne budgétée = 151 976 / 4 060 ≈ 37,43 ; marge moyenne préétablie du mix réel = (1 800 × 27,2 + 1 200 × 51,4 + 800 × 38) / 3 800 = 141 040 / 3 800 ≈ 37,12 ;
- écart sur volume global = (3 800 − 4 060) × 37,43 ≈ −9 732 (D) ;
- écart sur composition des ventes (mix) = (37,12 − 37,43) × 3 800 ≈ −1 204 (D).
- Vérification : 56 000 − 9 732 − 1 204 = 45 064.
4. Écart économique (écart sur coûts de production)
Réponse probable : on entend ici par écart économique l'écart entre le coût réel et le coût préétabli de la production réelle, soit 63 840 (D), analysé par élément de coût (quantités préétablies pour la production réelle : matière 3 600 + 2 640 + 2 000 = 8 240 ; heures 360 + 300 + 400 = 1 060 ; UO 720 + 600 + 800 = 2 120) :
| Élément | Réel | Préétabli | Écart | Sur prix / taux | Sur quantités / temps |
|---|---|---|---|---|---|
| Matières | 75 600 | 8 240 × 8 = 65 920 | 9 680 D | (8,40 − 8) × 9 000 = 3 600 D | (9 000 − 8 240) × 8 = 6 080 D |
| MOD | 156 000 | 1 060 × 124 = 131 440 | 24 560 D | (130 − 124) × 1 200 = 7 200 D | (1 200 − 1 060) × 124 = 17 360 D |
| Charges indirectes | 199 200 | 2 120 × 80 = 169 600 | 29 600 D | voir ci-dessous | voir ci-dessous |
| Total | 430 800 | 366 960 | 63 840 D |
Charges indirectes, avec des charges fixes budgétées de 20 × 2 140 = 42 800 (activité normale supposée égale à l'activité budgétée) et un budget flexible pour 2 400 UO de 60 × 2 400 + 42 800 = 186 800 :
- écart sur budget = 199 200 − 186 800 = 12 400 D ;
- écart sur activité = 186 800 − 2 400 × 80 = −5 200, soit 5 200 F (suractivité : meilleure absorption des fixes) ;
- écart sur rendement = (2 400 − 2 120) × 80 = 22 400 D ;
- vérification : 12 400 − 5 200 + 22 400 = 29 600.
5. Commentaire
Le résultat réel est inférieur de 18 776 DH au budget, mais les deux responsables ont des performances opposées. Le commercial est performant grâce aux prix (+56 000 : Y et Z vendus 14 % et 20 % au-dessus du standard), malgré un volume global en baisse et un mix légèrement défavorable (moins de Y, le produit le plus margeant). La production est en forte dérive (−63 840) : le principal problème est le rendement — 140 heures de MOD et 280 UO de trop, 760 unités de matière consommées en excès — plus que les prix d'achat ou les taux horaires. Priorités : analyser les temps et les rebuts, revoir les standards s'ils sont irréalistes, et vérifier que la hausse des prix de vente ne masque pas une modification de produit.
Exercice 2 — Société CHAUSPA (mois de mars N)
Hypothèses : les sorties de stock sont valorisées au coût moyen unitaire pondéré (stock initial + entrées) ; les charges de l'administration reçues par chaque centre sont traitées comme des charges de structure de ce centre ; l'administration (niveau normal non déterminé) est imputée à 100 %.
1. Méthode de l'imputation rationnelle
Coefficients d'imputation rationnelle (activité réelle / activité normale) : Énergie 7 200 / 6 000 = 1,2 ; Découpage 2 200 / 2 000 = 1,1 ; Assemblage 500 / 600 = 5/6 ; Distribution (CA réel 364 000 + 120 000 = 484 000) 484 000 / 440 000 = 1,1 ; coût de production hommes (6 000 paires produites) 6 000 / 7 500 = 0,8.
Répartition de l'administration (40 000) : Énergie 10 % = 4 000 ; Découpage 30 % = 12 000 ; Assemblage 20 % = 8 000 ; Distribution 40 % = 16 000.
| Centre | Charges fixes (y c. administration) | Fixes imputées | Charges variables | Énergie reçue | Total imputé | Nombre d'UO | Coût de l'UO | Différence d'imputation |
|---|---|---|---|---|---|---|---|---|
| Énergie | 24 000 | × 1,2 = 28 800 | 21 600 | — | 50 400 | 7 200 kWh | 7,00 | +4 800 (boni) |
| Découpage | 40 000 | × 1,1 = 44 000 | 39 600 | 4 400 × 7 = 30 800 | 114 400 | 2 200 h machine | 52,00 | +4 000 (boni) |
| Assemblage | 24 000 | × 5/6 = 20 000 | 18 400 | 1 200 × 7 = 8 400 | 46 800 | 500 h ouvrier | 93,60 | −4 000 (coût de chômage) |
| Distribution | 35 200 | × 1,1 = 38 720 | 38 720 | — | 77 440 | 484 000 DH de CA | 0,16 par DH de CA | +3 520 (boni) |
| Coût de production hommes | 12 000 | × 0,8 = 9 600 | 4 000 | 1 600 × 7 = 11 200 | 24 800 | — | — | −2 400 (coût de chômage) |
Différence d'imputation nette = 4 800 + 4 000 − 4 000 + 3 520 − 2 400 = +5 920 (boni net).
Consommations de cuir : hommes CMUP = 320 000 / 1 600 = 200 DH/kg, sorties 600 × 200 = 120 000 ; dames CMUP = (48 800 + 119 200) / (400 + 1 000) = 168 000 / 1 400 = 120 DH/kg, sorties 360 × 120 = 43 200.
| Coût de production | Chaussures hommes (6 000 paires) | Chaussures dames (3 000 paires) |
|---|---|---|
| Cuir | 120 000 | 43 200 |
| Découpage | 1 200 × 52 = 62 400 | 1 000 × 52 = 52 000 |
| Assemblage | 350 × 93,6 = 32 760 | 150 × 93,6 = 14 040 |
| Énergie directe | 1 600 × 7 = 11 200 | — |
| Charges propres au coût de production hommes | 9 600 + 4 000 = 13 600 | — |
| Total | 239 960 | 109 240 |
| Stock initial | 80 040 (2 000 paires) | 20 360 (600 paires) |
| CMUP | 320 000 / 8 000 = 40,00 | 129 600 / 3 600 = 36,00 |
| Coût de revient et résultat | Hommes (6 500 paires) | Dames (2 400 paires) | Total |
|---|---|---|---|
| Coût de production des ventes | 6 500 × 40 = 260 000 | 2 400 × 36 = 86 400 | 346 400 |
| Distribution (0,16 × CA) | 58 240 | 19 200 | 77 440 |
| Coût de revient | 318 240 | 105 600 | 423 840 |
| Chiffre d'affaires | 364 000 | 120 000 | 484 000 |
| Résultat analytique | 45 760 | 14 400 | 60 160 |
Résultat de la comptabilité générale = résultat analytique + différences d'imputation = 60 160 + 5 920 = 66 080.
2. Méthode du direct costing (coûts variables)
Coûts variables des unités d'œuvre : Énergie 21 600 / 7 200 = 3,00 ; Découpage (39 600 + 4 400 × 3) / 2 200 = 52 800 / 2 200 = 24,00 ; Assemblage (18 400 + 1 200 × 3) / 500 = 22 000 / 500 = 44,00 ; Distribution 38 720 / 484 000 = 0,08 par DH de CA.
| Coût variable de production | Hommes | Dames |
|---|---|---|
| Cuir | 120 000 | 43 200 |
| Découpage | 1 200 × 24 = 28 800 | 1 000 × 24 = 24 000 |
| Assemblage | 350 × 44 = 15 400 | 150 × 44 = 6 600 |
| Énergie directe et charges variables propres | 1 600 × 3 + 4 000 = 8 800 | — |
| Total | 173 000 | 73 800 |
| CMUP (avec stock initial en coûts variables) | (57 400 + 173 000) / 8 000 = 28,80 | (14 040 + 73 800) / 3 600 = 24,40 |
| Marges et résultat | Hommes | Dames | Total |
|---|---|---|---|
| Chiffre d'affaires | 364 000 | 120 000 | 484 000 |
| Coût variable de production des ventes | 6 500 × 28,8 = 187 200 | 2 400 × 24,4 = 58 560 | 245 760 |
| Distribution variable (8 %) | 29 120 | 9 600 | 38 720 |
| Marge sur coût variable | 147 680 (40,6 %) | 51 840 (43,2 %) | 199 520 |
| Charges fixes | 135 200 | ||
| Résultat | 64 320 |
Rapprochement : l'écart entre les deux résultats (66 080 − 64 320 = 1 760) vient des charges fixes incorporées aux stocks en imputation rationnelle : fixes dans les stocks finaux (hommes 1 500 × (40 − 28,8) = 16 800 ; dames 1 200 × (36 − 24,4) = 13 920) moins fixes dans les stocks initiaux (80 040 − 57 400 = 22 640 ; 20 360 − 14 040 = 6 320), soit 30 720 − 28 960 = 1 760. Les deux produits sont rentables ; les chaussures dames ont le meilleur taux de marge sur coût variable.
Exercice 3 — L'audit interne répond-il aux exigences du secteur public ?
Introduction
L'audit interne est une activité indépendante et objective qui donne à une organisation une assurance sur le degré de maîtrise de ses opérations et lui apporte des conseils pour les améliorer (définition de l'IIA). Dans le secteur public, l'exigence de bonne gouvernance, de reddition des comptes (Constitution de 2011) et de gestion axée sur la performance (loi organique n° 130-13 relative à la loi de finances) pose la question : l'audit interne, tel qu'il est organisé, apporte-t-il la valeur attendue ?
I. Un rôle et une fonction en phase avec les besoins du secteur public
- Rôle d'assurance : conformité aux lois et procédures (marchés publics, dépense, recettes), protection du patrimoine, fiabilité de l'information financière.
- Rôle de conseil et de performance : évaluation de l'efficacité et de l'efficience des programmes, appui à la gestion par les résultats (indicateurs, projets de performance), cartographie et maîtrise des risques.
- Prévention : détection des dysfonctionnements et des risques de fraude avant les contrôles externes (Cour des comptes, inspections générales).
- Valeur ajoutée : recommandations suivies d'effets, amélioration continue, culture de la maîtrise des risques chez les gestionnaires.
II. Des limites qui réduisent sa valeur
- Indépendance parfois insuffisante (rattachement hiérarchique, absence de comité d'audit).
- Confusion avec l'inspection : logique de sanction plutôt que d'amélioration, ce qui freine la coopération des audités.
- Moyens et compétences limités, faible couverture des risques, et suivi des recommandations irrégulier.
- Absence dans certains organismes d'un dispositif de contrôle interne formalisé sur lequel l'audit peut s'appuyer.
III. Conditions pour un alignement réel
- Charte d'audit, rattachement au plus haut niveau, comité d'audit ; application des normes professionnelles.
- Plan d'audit fondé sur les risques, audits de performance et pas seulement de conformité.
- Formation et certification des auditeurs, outils numériques (analyse de données).
- Suivi systématique des plans d'action et communication des résultats à la direction et à la tutelle.
Conclusion
Le rôle et la fonction de l'audit interne correspondent aux besoins du secteur public, mais sa valeur dépend de son indépendance, de ses moyens et de l'usage que la direction fait de ses recommandations. Pour un établissement comme l'Entraide Nationale, gestionnaire de fonds sociaux et d'un réseau de centres, c'est un levier direct de bonne gestion et de confiance.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: التعاون الوطني · دورة فاتح أكتوبر 2017 — مصدر النسخة: أرشيف عمومي لنماذج المباريات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2012/نموذج-مباراة-توظيف-تقنيين-من-الدرجة-الثالثة-التعاون-الوطني-اختبار-التخصص-فاتح
