
نموذج المباراة الوطنية المشتركة CNC 2013: الرياضيات 1 - شعبة PSI لولوج مدارس المهندسين
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1747/نموذج-المباراة-الوطنية-المشتركة-CNC-2013-الرياضيات-1-شعبة-PSI-لولوج-مدارس-المهند
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مباراة ولوج المدارس العليا للمهندسين لدى المباراة الوطنية المشتركة CNC (الأقسام التحضيرية) (2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المباراة الوطنية المشتركة CNC (الأقسام التحضيرية)
- الدرجة
- مباراة ولوج المدارس العليا للمهندسين
- التخصص
- الرياضيات 1
- الدورة
- 2013
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
ROYAUME DU MAROC
2
Ministère de l'Éducation Nationale, de l'Enseignement Supérieur,
de la Recherche Scientifique et de la Formation des Cadres
Présidence du Concours National Commun
Ecole Hassania des Travaux Publics
CONCOURS NATIONAL COMMUN
d'admission aux Etablissements de Formation d'Ingénieurs et
Etablissements Assimilés
Session 2013
ÉPREUVE DE MATHÉMATIQUES I
Filière PSI
Durée 4 heures
Cette épreuve comporte 4 pages au format A4, en plus de cette page de garde
L'usage de la calculatrice est interdit
Page de garde
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 2 —
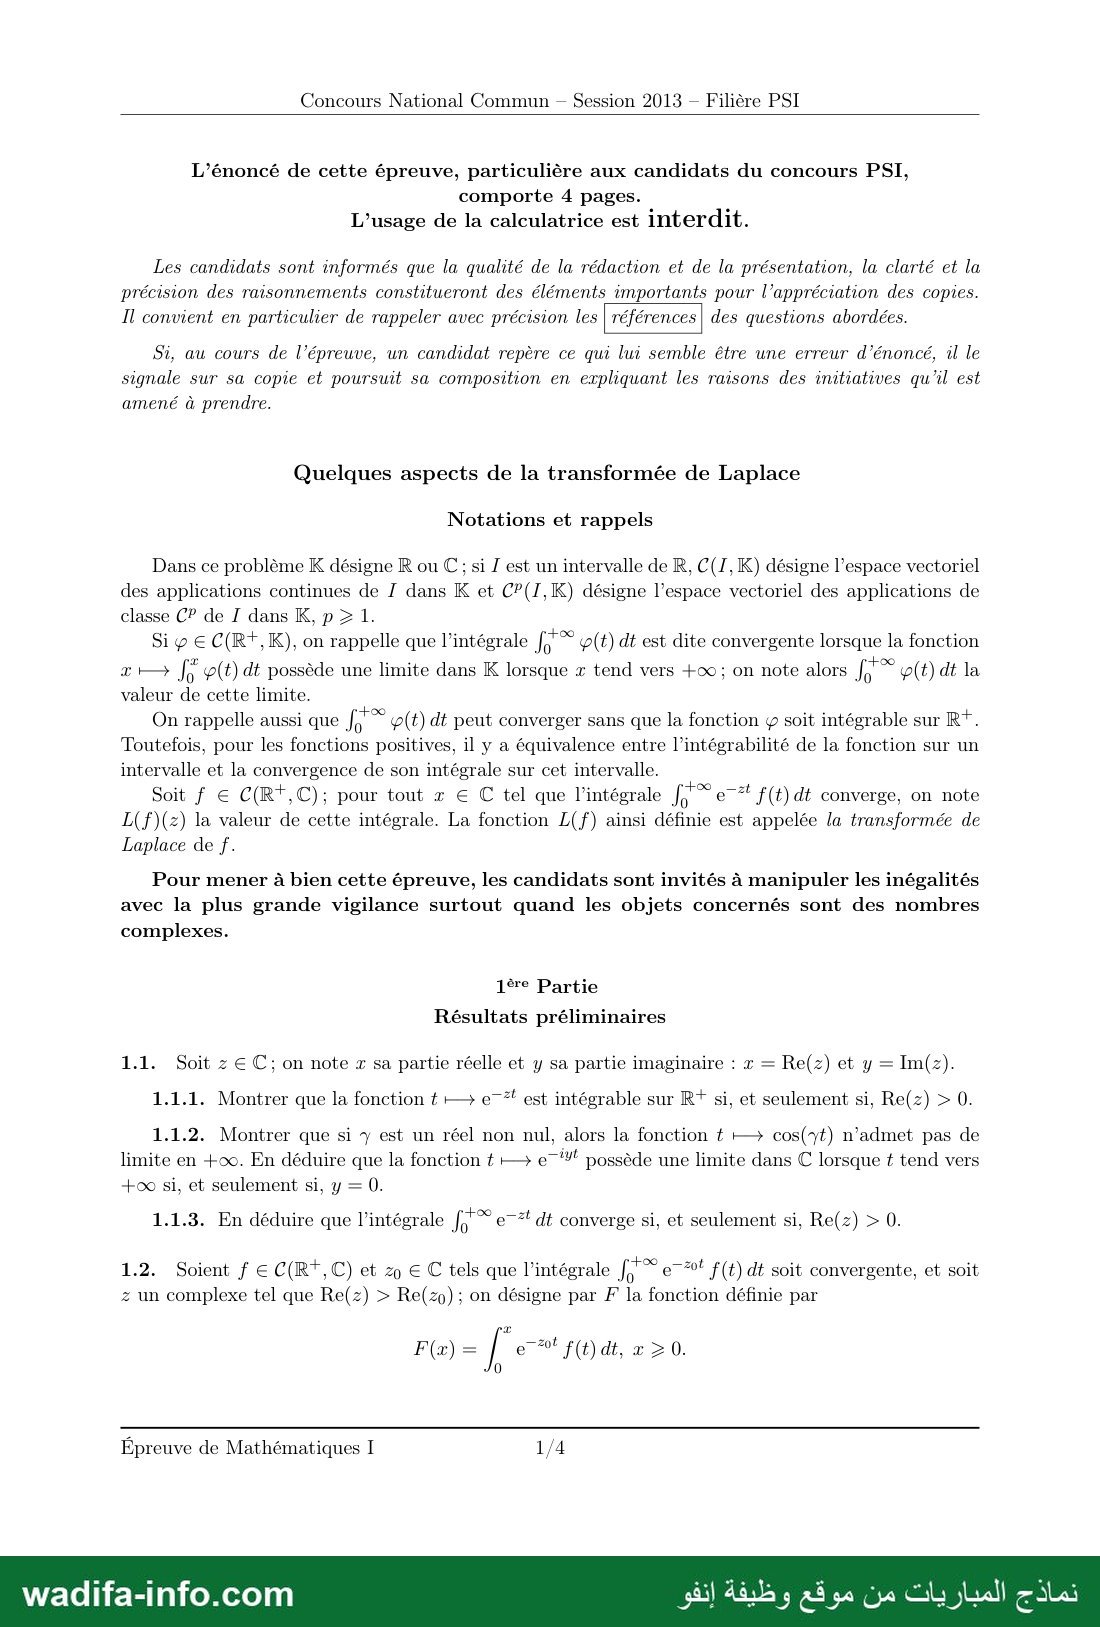
Concours National Commun — Session 2013 — Filière PSI
L’énoncé de cette épreuve, particulière aux candidats du concours PSI,
comporte 4 pages.
L’usage de la calculatrice est interdit.
Les candidats sont informés que la qualité de la rédaction et de la présentation, la clarté et la
précision des raisonnements constitueront des éléments importants pour l’appréciation des copies.
Il convient en particulier de rappeler avec précision les | références | des questions abordées.
Si, au cours de l’épreuve, un candidat repère ce qui lui semble être une erreur d’énoncé, il le
signale sur sa copie et poursuit sa composition en expliquant les raisons des initiatives qu’il est
amené à prendre.
Quelques aspects de la transformée de Laplace
Notations et rappels
Dans ce problème K désigne R ou C ; si J est un intervalle de R, C(1, K) désigne l’espace vectoriel
des applications continues de 71 dans K et CP(I,K) désigne l’espace vectoriel des applications de
classe CP de 1 dans K,p › 1.
Si م € C(R*,K), on rappelle que l'intégrale 0١ (2)م dt est dite convergente lorsque la fonction
x is p(t) dt possède une limite dans K lorsque x tend vers +00 ; on note alors › p(t) dt la
valeur de cette limite.
On rappelle aussi que 0 pft) dt peut converger sans que la fonction م soit intégrable sur R*.
Toutefois, pour les fonctions positives, il y a équivalence entre l’intégrabilité de la fonction sur un
intervalle et la convergence de son intégrale sur cet intervalle.
Soit f € C(R*,C); pour tout x € © tel que l’intégrale Fan e-# f(t) dt converge, on note
L(f)(z) la valeur de cette intégrale. La fonction L(f) ainsi définie est appelée la transformée de
Laplace de f.
Pour mener à bien cette épreuve, les candidats sont invités à manipuler les inégalités
avec la plus grande vigilance surtout quand les objets concernés sont des nombres
complexes.
1ère Partie
Résultats préliminaires
1.1. Soit 2 € C; on note 1 sa partie réelle et y sa partie imaginaire : x = Re(z) et y = Im(z).
1.1.1. Montrer que la fonction t — 2ن est intégrable sur RT si, et seulement si, Re(z) › 0.
1.1.2. Montrer que si y est un réel non nul, alors la fonction + — cos(”t) n’admet pas de
limite en .عه En déduire que la fonction t — لان possède une limite dans © lorsque + tend vers
+00 si, et seulement si, y = 0.
1.1.3. En déduire que l'intégrale Fr و dt converge si, et seulement si, Re(z) › 0.
1.2. Soient f € C(R*,C) et 2 € © tels que l’intégrale › انقو f(t) dt soit convergente, et soit
z un complexe tel que Re(z) › Re(zo) ; on désigne par F la fonction définie par
Épreuve de Mathématiques I 1/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 3 —
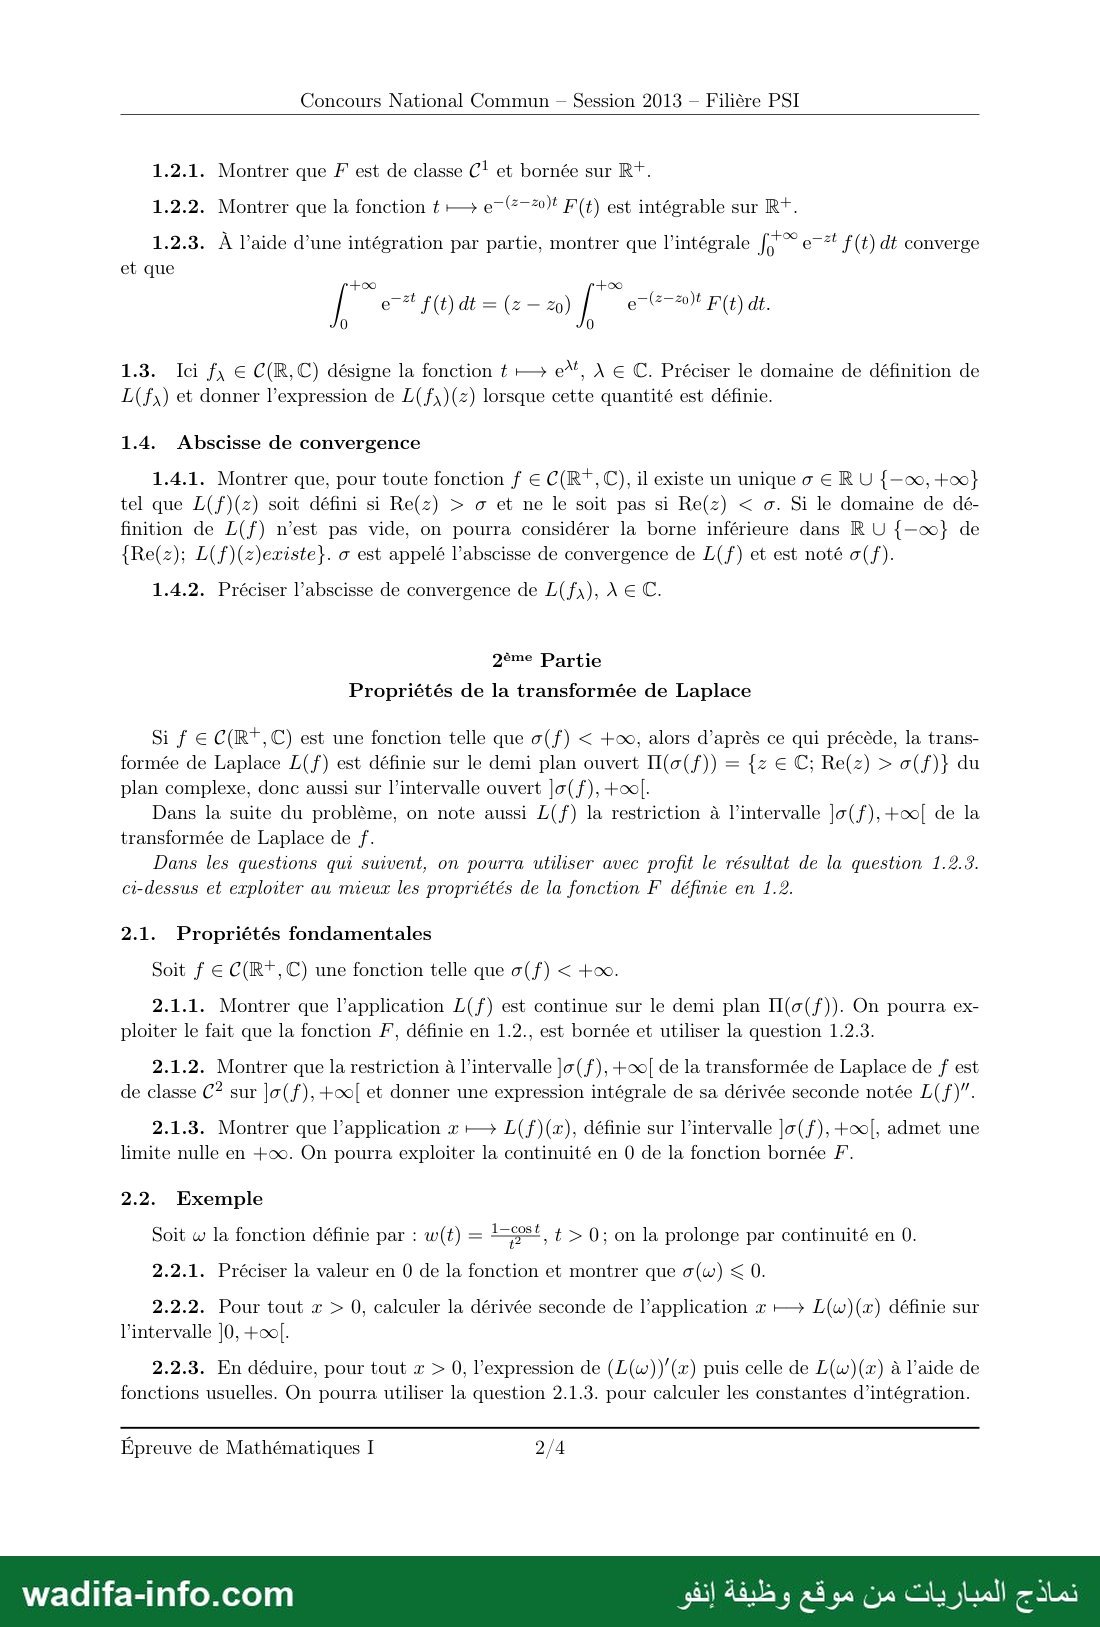
Concours National Commun — Session 2013 — Filière PSI
1.2.1. Montrer que F est de classe 01 et bornée sur R*+.
1.2.2. Montrer que la fonction t — e7(F-7 F(t) est intégrable sur R*+.
1.2.3. À l’aide d’une intégration par partie, montrer que l'intégrale 1°” e- f(t) dt converge
et que
+06 +00
0 0
1.3. Ici f, € C(R,C) désigne la fonction t — ,افو À € C. Préciser le domaine de définition de
L(f,) et donner l’expression de L(f,)(z) lorsque cette quantité est définie.
1.4. Abscisse de convergence
1.4.1. Montrer que, pour toute fonction f € C(R*, C), il existe un unique ه € RU {-00, +}
tel que L(f)(z) soit défini si Re(z) › ه et ne le soit pas si Re(z) › a. Si le domaine de dé-
finition de L(f) n’est pas vide, on pourra considérer la borne inférieure dans R U {-oo} de
{Re(z); L(f)(z)existe}. 0 est appelé l’abscisse de convergence de L(f) et est noté o(f).
1.4.2. Préciser l’abscisse de convergence de L( fx), À € C.
2ème Partie
Propriétés de la transformée de Laplace
Si f € C(R*,C) est une fonction telle que o(f) › +00, alors d’après ce qui précède, la trans-
formée de Laplace L(f) est définie sur le demi plan ouvert II(o(f)) = عا € C; Re(z) › o(f)} du
plan complexe, donc aussi sur l’intervalle ouvert ]|o(f), +o[.
Dans la suite du problème, on note aussi L(f) la restriction à l'intervalle Jo(f),+oo[ de la
transformée de Laplace de f.
Dans les questions qui suivent, on pourra utiliser avec profit le résultat de la question 1.2.3.
ci-dessus et exploiter au mieux les propriétés de la fonction F définie en 1.2.
2.1. Propriétés fondamentales
Soit f € C(R*, C) une fonction telle que o(f) › +.
2.1.1. Montrer que l’application L(f) est continue sur le demi plan II(o(f)). On pourra ex-
ploiter le fait que la fonction F, définie en 1.2., est bornée et utiliser la question 1.2.3.
2.1.2. Montrer que la restriction à l’intervalle ]o(f), +oo[ de la transformée de Laplace de f est
de classe C? sur ]o(f), +oo[ et donner une expression intégrale de sa dérivée seconde notée L(f)".
2.1.3. Montrer que l’application x — L(f)(x), définie sur l’intervalle ]Jo(f), +oo[, admet une
limite nulle en +oo. On pourra exploiter la continuité en 0 de la fonction bornée F.
2.2. Exemple
1-1
Soit w la fonction définie par : w(t) = لقو
t › 0; on la prolonge par continuité en 0.
2.2.1. Préciser la valeur en 0 de la fonction et montrer que o(w) › 0.
2.2.2. Pour tout x › 0, calculer la dérivée seconde de l’application r — L(w)(x) définie sur
l’intervalle ]0, +6].
2.2.3. En déduire, pour tout x › 0, l’expression de (L(w))"(x) puis celle de L(w)(x) à l’aide de
fonctions usuelles. On pourra utiliser la question 2.1.3. pour calculer les constantes d’intégration.
Épreuve de Mathématiques I 2/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 4 —
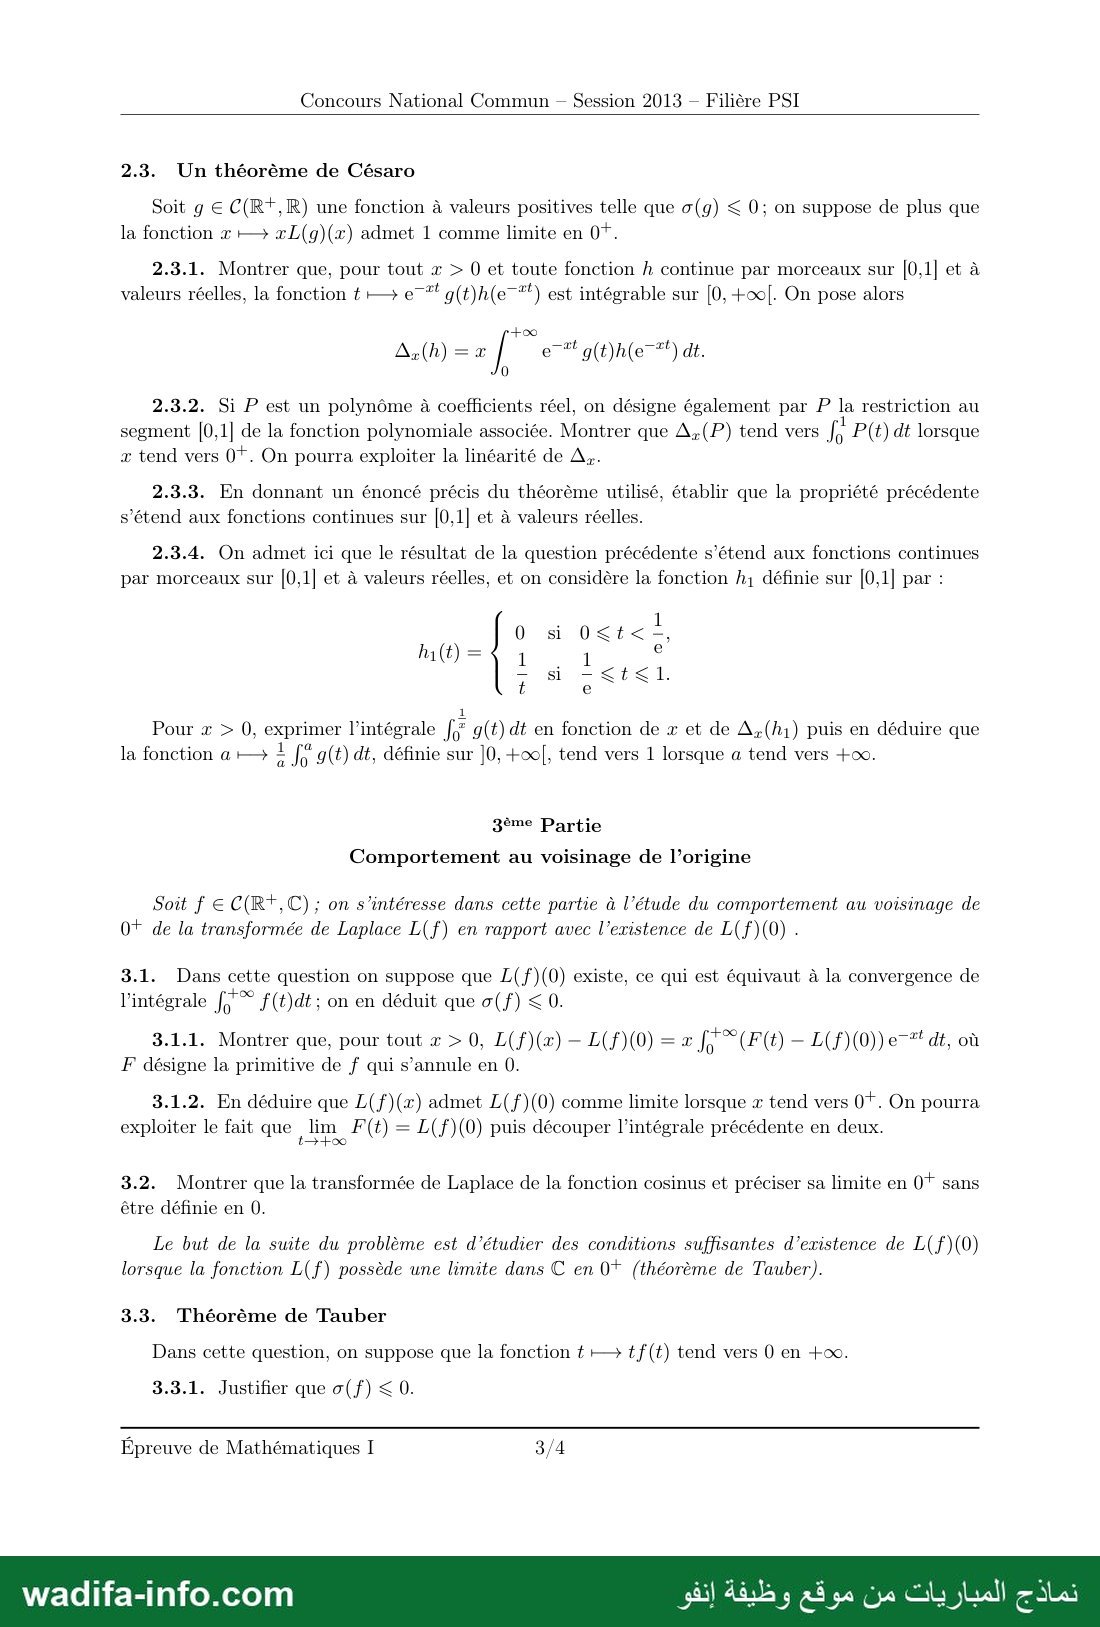
Concours National Commun — Session 2013 — Filière PSI
2.3. Un théorème de Césaro
Soit و € C(R*,R) une fonction à valeurs positives telle que o(g) › 0; on suppose de plus que
la fonction r — xL(g)(x) admet 1 comme limite en 0*.
2.3.1. Montrer que, pour tout x › 0 et toute fonction h continue par morceaux sur [0,1] et à
valeurs réelles, la fonction 2ن جرع g(t)h(e-**) est intégrable sur [0, +oo[. On pose alors
00+
dt. 2 عاطو)و او | x = لطامت
2.3.2. Si P est un polynôme à coefficients réel, on désigne également par P la restriction au
segment [0,1] de la fonction polynomiale associée. Montrer que A,(P) tend vers Î; P(t) dt lorsque
x tend vers 07. On pourra exploiter la linéarité de مت
2.3.3. En donnant un énoncé précis du théorème utilisé, établir que la propriété précédente
s’étend aux fonctions continues sur [0,1] et à valeurs réelles.
2.3.4. On admet ici que le résultat de la question précédente s’étend aux fonctions continues
par morceaux sur [0,1] et à valeurs réelles, et on considère la fonction h, définie sur [0,1] par :
si ei
1
© ترم | لم
1
Pour x › 0, exprimer l’intégrale ] (4)و dt en fonction de x et de Ay(h1) puis en déduire que
la fonction a — = ; 0 9(t) dt, définie sur ]0, +oo[, tend vers 1 lorsque a tend vers +oo.
3ème Partie
Comportement au voisinage de l’origine
Soit f € C(R*+,C); on s’intéresse dans cette partie à l’étude du comportement au voisinage de
0* de la transformée de Laplace L(f) en rapport avec l’existence de L(f)(0) .
3.1. Dans cette question on suppose que L(f)(0) existe, ce qui est équivaut à la convergence de
l’intégrale | pe f(t)dt ; on en déduit que o(f) › 0.
3.1.1. Montrer que, pour tout x › 0, L(f)(x) — L(f)(0) = x SITE) — L(f)(0))e-** dt, où
F désigne la primitive de f qui s’annule en 0.
3.1.2. En déduire que L(f)(x) admet L(f)(0) comme limite lorsque x tend vers 0*. On pourra
exploiter le fait que ; lim F(t) = L(f)(0) puis découper l'intégrale précédente en deux.
3.2. Montrer que la transformée de Laplace de la fonction cosinus et préciser sa limite en 07 sans
être définie en 0.
Le but de la suite du problème est d’étudier des conditions suffisantes d'existence de L(f)(0)
lorsque la fonction L(f) possède une limite dans C en 0* (théorème de Tauber).
3.3. Théorème de Tauber
Dans cette question, on suppose que la fonction t — tf(t) tend vers 0 en مما
3.3.1. Justifier que o(f) › 0.
Épreuve de Mathématiques I 3/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 5 —
Concours National Commun — Session 2013 — Filière PSI
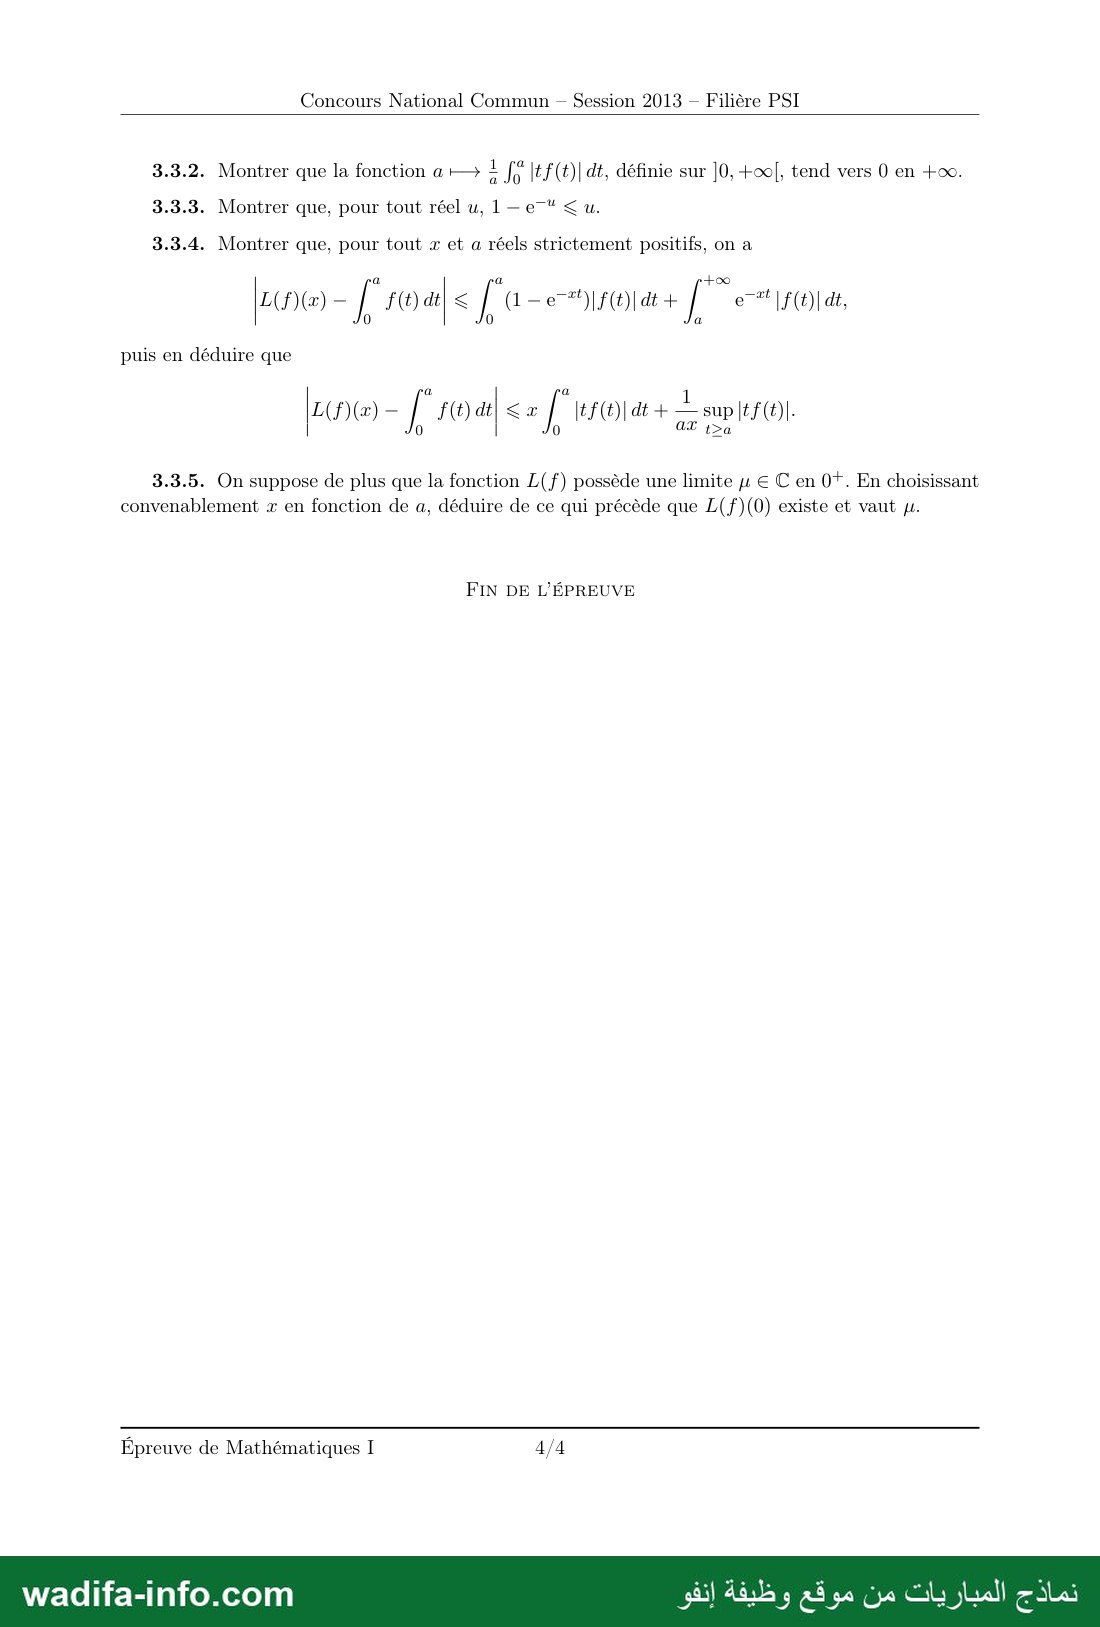
3.3.2. Montrer que la fonction a — + م |tf(t)| dt, définie sur ]0, +oo[, tend vers 0 en +0.
3.3.3. Montrer que, pour tout réel u, 1 — €“ ›
3.3.4. Montrer que, pour tout x et a réels strictement positifs, on a
7060 - | so | ‹ f'a-eiroæes (7 e‹ ire,
puis en déduire que
‘ a a 1
0 0 az t›a
3.3.5. On suppose de plus que la fonction L(f) possède une limite u € © en 0*. En choisissant
convenablement x en fonction de a, déduire de ce qui précède que L(f)(0) existe et vaut y.
FIN DE L'ÉPREUVE
Épreuve de Mathématiques I 4/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce sujet est l'épreuve de Mathématiques I du Concours National Commun (CNC), session 2013, filière PSI. Le CNC donne accès aux écoles d'ingénieurs marocaines ; la présidence du concours est assurée par l'École Hassania des Travaux Publics. L'épreuve dure 4 heures, compte 4 pages plus une page de garde, et la calculatrice est interdite. C'est un problème d'analyse en trois parties sur la transformée de Laplace. On y étudie d'abord l'abscisse de convergence, puis la continuité, la dérivabilité et la limite en +∞. Viennent ensuite un calcul explicite, un théorème de type Césaro et enfin le théorème taubérien de Tauber. Voici une correction méthodologique proposée.
💡 Avant de commencer : presque tout le problème repose sur deux outils. Le premier est l'intégration par parties de 1.2.3 : elle remplace f par sa primitive bornée F, ce qui assure une domination. Le second est le théorème de convergence dominée, avec ses variantes à paramètre pour la continuité et la dérivation. Notez L(f)(z) = ∫0+∞ e−zt f(t) dt. L'intégrale converge sans être forcément absolument convergente : ne majorez jamais |e−zt f(t)| par une fonction intégrable sans l'avoir justifié. C'est le piège que l'énoncé signale en gras.
1ère partie : résultats préliminaires
1.1.1. Intégrabilité de t ↦ e−zt
|e−zt| = e−xt avec x = Re(z). Or t ↦ e−xt est intégrable sur ℝ+ si et seulement si x > 0. Donc t ↦ e−zt est intégrable sur ℝ+ ⇔ Re(z) > 0.
1.1.2. Limite de cos(γt) et de e−iyt
On a γ ≠ 0. Prenons tn = 2nπ/|γ| et sn = (2n+1)π/|γ|, qui tendent tous deux vers +∞. Alors cos(γtn) = 1 et cos(γsn) = −1. Les deux limites séquentielles diffèrent, donc cos(γt) n'a pas de limite en +∞.
Si y ≠ 0, la partie réelle de e−iyt est cos(yt). Elle n'a pas de limite, donc e−iyt non plus. Si y = 0, la fonction vaut constamment 1. Ainsi e−iyt a une limite en +∞ ⇔ y = 0.
1.1.3. Convergence de ∫0+∞ e−zt dt
- Si z = 0, ∫0X dt = X → +∞ : l'intégrale diverge.
- Si z ≠ 0, ∫0X e−zt dt = (1 − e−zX)/z, avec e−zX = e−xX e−iyX.
- Pour x > 0, le module e−xX tend vers 0 : il y a convergence.
- Pour x < 0, le module tend vers +∞ : il y a divergence.
- Pour x = 0, on a y ≠ 0 et e−iyX n'a pas de limite d'après 1.1.2 : il y a divergence.
L'intégrale converge ⇔ Re(z) > 0, et elle vaut alors 1/z.
1.2.1. F est C1 et bornée
F est la primitive nulle en 0 de la fonction continue t ↦ e−z0t f(t). Elle est donc de classe C1, avec F'(x) = e−z0x f(x). Par hypothèse de convergence, F a une limite finie en +∞. Une fonction continue sur [0, +∞[ qui a une limite finie en +∞ est bornée : elle est bornée sur [A, +∞[ pour A assez grand, et sur le segment [0, A]. On note M = sup |F|.
1.2.2. Intégrabilité de t ↦ e−(z−z0)t F(t)
On a |e−(z−z0)t F(t)| ≤ M e−Re(z−z0)t. Comme Re(z − z0) > 0, ce majorant est intégrable d'après 1.1.1. La fonction est donc intégrable sur ℝ+.
1.2.3. Intégration par parties
On écrit e−zt f(t) = e−(z−z0)t F'(t). Sur [0, X], on intègre par parties avec des fonctions C1 :
∫0X e−zt f(t) dt = e−(z−z0)X F(X) − F(0) + (z − z0) ∫0X e−(z−z0)t F(t) dt.
D'une part F(0) = 0. D'autre part |e−(z−z0)X F(X)| ≤ M e−Re(z−z0)X → 0. Enfin, le dernier terme converge d'après 1.2.2. D'où la convergence et ∫0+∞ e−zt f(t) dt = (z − z0) ∫0+∞ e−(z−z0)t F(t) dt.
1.3. Transformée de fλ(t) = eλt
On a e−zt eλt = e−(z−λ)t. D'après 1.1.3, l'intégrale converge si et seulement si Re(z) > Re(λ). Le domaine de définition est {z ∈ ℂ ; Re z > Re λ}, et L(fλ)(z) = 1/(z − λ).
1.4.1. Abscisse de convergence
Soit D = {Re(z) ; L(f)(z) existe}. Si D est vide, on pose σ = +∞ : cette valeur convient trivialement. Sinon, on pose σ = inf D ∈ ℝ ∪ {−∞}.
- Cas Re(z) > σ. Par définition de la borne inférieure, il existe z0 tel que L(f)(z0) existe et σ ≤ Re(z0) < Re(z). D'après 1.2.3, L(f)(z) existe.
- Cas Re(z) < σ. Si L(f)(z) existait, on aurait Re(z) ∈ D, donc Re(z) ≥ σ : c'est absurde.
- Unicité. Supposons que σ1 < σ2 conviennent tous deux. Pour z tel que σ1 < Re z < σ2, L(f)(z) serait à la fois défini et non défini : c'est absurde.
1.4.2. Abscisse de convergence de L(fλ)
D'après 1.3, σ(fλ) = Re(λ).
2ème partie : propriétés de la transformée de Laplace
2.1.1. Continuité sur Π(σ(f))
Soit z1 tel que Re z1 > σ. On choisit deux réels z0 et a tels que σ < z0 < a < Re z1. L(f)(z0) existe, et pour Re z > z0, 1.2.3 donne L(f)(z) = (z − z0) G(z), avec G(z) = ∫0+∞ e−(z−z0)t F(t) dt.
Sur l'ouvert {Re z > a}, on a la domination |e−(z−z0)t F(t)| ≤ M e−(a−z0)t. Ce majorant est intégrable et ne dépend pas de z. Par le théorème de continuité des intégrales à paramètre, G est continue sur cet ouvert, qui contient z1. Donc L(f) est continue sur Π(σ(f)).
2.1.2. Classe C2 sur ]σ, +∞[ et expression de L(f)''
On prend x réel et σ < z0 < a < x. Les dérivées partielles en x de e−(x−z0)t F(t) sont (−t)k e−(x−z0)t F(t). Elles sont dominées sur [a, +∞[ par M tk e−(a−z0)t, qui est intégrable. G est donc de classe C2 (et même C∞), et L(f) = (x − z0) G l'est aussi.
Pour l'expression, on calcule L(f)'' = 2G' + (x − z0) G'' = ∫0+∞ (−2t + (x − z0) t2) e−(x−z0)t F(t) dt. Une intégration par parties « à l'envers », comme en 1.2.3, montre que cette intégrale vaut ∫ t2 e−(x−z0)t F'(t) dt. Le terme de bord t2 e−(x−z0)t F(t) tend en effet vers 0. D'où :
L(f)''(x) = ∫0+∞ t2 e−xt f(t) dt, et de même L(f)'(x) = −∫0+∞ t e−xt f(t) dt. Ces deux intégrales sont convergentes.
2.1.3. Limite nulle en +∞
On a L(f)(x) = (x − z0) ∫0+∞ e−(x−z0)t F(t) dt. Le changement de variable u = (x − z0) t donne L(f)(x) = ∫0+∞ e−u F(u/(x − z0)) du.
Pour chaque u, F(u/(x − z0)) → F(0) = 0 quand x → +∞, par continuité de F en 0. La domination par M e−u permet d'appliquer la convergence dominée : L(f)(x) → 0.
2.2.1. La fonction ω
On a 1 − cos t ~ t2/2, donc ω(0) = 1/2. De plus 0 ≤ 1 − cos t ≤ t2/2, donc 0 ≤ ω ≤ 1/2. Pour x > 0, e−xt ω(t) est donc intégrable, et L(ω)(x) existe pour tout x > 0. Ainsi σ(ω) ≤ 0.
2.2.2. Dérivée seconde de L(ω)
Par 2.1.2 :
L(ω)''(x) = ∫0+∞ t2 ω(t) e−xt dt = ∫0+∞ (1 − cos t) e−xt dt.
Or ∫ e−xt dt = 1/x, et ∫ cos t e−xt dt = Re(1/(x − i)) = x/(x2+1), d'après 1.3. Donc L(ω)''(x) = 1/x − x/(x2+1).
2.2.3. L(ω)' et L(ω)
En intégrant, L(ω)'(x) = ln x − ½ ln(1+x2) + C = −½ ln(1 + 1/x2) + C.
Or L(ω)' = −L(tω), et 2.1.3 appliqué à la fonction continue t ↦ tω(t), avec σ ≤ 0, donne L(ω)'(x) → 0 en +∞. Donc C = 0 : L(ω)'(x) = −½ ln(1 + 1/x2).
Une primitive de ln x est x ln x − x. Une primitive de ½ ln(1+x2) est ½ x ln(1+x2) − x + arctan x. On obtient L(ω)(x) = −(x/2) ln(1 + 1/x2) − arctan x + D.
En +∞, (x/2) ln(1 + 1/x2) ~ 1/(2x) → 0 et L(ω) → 0 par 2.1.3, donc D = π/2 :
L(ω)(x) = π/2 − arctan x − (x/2) ln(1 + 1/x2) = arctan(1/x) − (x/2) ln(1 + 1/x2).
Contrôle : quand x → 0+, on trouve π/2 = ∫0+∞ (1 − cos t)/t2 dt, qui est la valeur classique.
2.3.1. Intégrabilité et définition de Δx
h est continue par morceaux sur [0,1], donc bornée par ‖h‖∞. Comme e−xt ∈ ]0,1], on a |e−xt g(t) h(e−xt)| ≤ ‖h‖∞ e−xt g(t).
Puisque g ≥ 0 et que L(g)(x) converge (car x > 0 ≥ σ(g)), la fonction positive e−xt g est intégrable. C'est ici qu'intervient l'équivalence rappelée dans l'énoncé pour les fonctions positives. La fonction est donc intégrable.
2.3.2. Cas d'un polynôme
Pour P = Xk :
Δx(Xk) = x ∫ e−(k+1)xt g(t) dt = x L(g)((k+1)x) = (1/(k+1)) · [(k+1)x L(g)((k+1)x)].
Le crochet tend vers 1 quand x → 0+, donc Δx(Xk) → 1/(k+1) = ∫01 tk dt. Par linéarité de Δx, Δx(P) → ∫01 P(t) dt.
2.3.3. Extension aux fonctions continues (théorème de Weierstrass)
Théorème de Weierstrass : toute fonction continue sur un segment [a, b], à valeurs réelles, est limite uniforme sur [a, b] d'une suite de fonctions polynomiales.
Soient ε > 0 et P tel que ‖h − P‖∞ ≤ ε. Comme g ≥ 0, Δx est positive, donc |Δx(h) − Δx(P)| ≤ ε Δx(1) = ε x L(g)(x). On en déduit :
|Δx(h) − ∫h| ≤ ε x L(g)(x) + |Δx(P) − ∫P| + ε.
Quand x → 0+, la limite supérieure du membre de droite est ≤ 2ε. Donc Δx(h) → ∫01 h.
2.3.4. Application à h1 : moyenne de Césaro
On a e−xt ≥ 1/e ⇔ t ≤ 1/x. Dans ce cas h1(e−xt) = ext ; sinon h1(e−xt) = 0. Donc Δx(h1) = x ∫01/x g(t) dt, c'est-à-dire ∫01/x g(t) dt = Δx(h1)/x.
Avec a = 1/x, on a (1/a) ∫0a g = Δ1/a(h1). Quand a → +∞, cette quantité tend vers ∫01 h1 = ∫1/e1 dt/t = 1.
3ème partie : comportement au voisinage de l'origine
3.1.1. Formule pour L(f)(x) − L(f)(0)
On applique 1.2.3 avec z0 = 0 et z = x > 0, ce qui donne L(f)(x) = x ∫ e−xt F(t) dt. Par ailleurs x ∫0+∞ e−xt L(f)(0) dt = L(f)(0). En soustrayant : L(f)(x) − L(f)(0) = x ∫0+∞ (F(t) − L(f)(0)) e−xt dt.
3.1.2. Limite en 0+
Soit ε > 0. Il existe A tel que |F(t) − ℓ| ≤ ε pour t ≥ A, avec ℓ = L(f)(0). On découpe l'intégrale en A. On pose K = sup[0,A] |F − ℓ| :
|L(f)(x) − ℓ| ≤ x A K + ε x ∫A+∞ e−xt dt ≤ x A K + ε.
La limite supérieure quand x → 0+ est donc ≤ ε. Ainsi L(f)(x) → L(f)(0) (théorème abélien).
3.2. Contre-exemple : la fonction cosinus
cos = (fi + f−i)/2. Par 1.3, L(cos)(z) = ½(1/(z−i) + 1/(z+i)) = z/(z2+1) pour Re z > 0, et σ(cos) = 0. Sa limite en 0+ vaut 0. En revanche, L(cos)(0) = ∫0+∞ cos t dt diverge, car sin X n'a pas de limite (1.1.2). La réciproque de 3.1.2 est donc fausse sans hypothèse supplémentaire.
3.3.1. σ(f) ≤ 0
tf(t) → 0 entraîne f(t) → 0. Comme f est continue sur ℝ+ et a une limite finie, elle est bornée. Pour x > 0, e−xt f(t) est donc intégrable, d'où σ(f) ≤ 0.
3.3.2. Moyenne de |tf|
Soit ε > 0 et A tel que |tf(t)| ≤ ε pour t ≥ A. Pour a > A :
(1/a) ∫0a |tf| ≤ (1/a) ∫0A |tf| + ε.
Le premier terme tend vers 0, donc la moyenne tend vers 0 (lemme de Césaro continu).
3.3.3. 1 − e−u ≤ u
On pose φ(u) = u − 1 + e−u. Alors φ'(u) = 1 − e−u est du signe de u, donc φ atteint son minimum en 0, où φ(0) = 0. Ainsi φ ≥ 0 sur ℝ. On peut aussi invoquer la convexité : e−u ≥ 1 − u (tangente en 0).
3.3.4. Les deux inégalités
On écrit L(f)(x) − ∫0a f = ∫0a (e−xt − 1) f(t) dt + ∫a+∞ e−xt f(t) dt. L'inégalité triangulaire donne la première inégalité, car 1 − e−xt ≥ 0 pour t ≥ 0.
Pour la seconde :
- Par 3.3.3, 0 ≤ 1 − e−xt ≤ xt, donc le premier terme est ≤ x ∫0a |tf(t)| dt.
- Pour t ≥ a, |f(t)| = |tf(t)|/t ≤ S/a, avec S = supt≥a |tf(t)|. Donc ∫a+∞ e−xt |f| ≤ (S/a) · e−xa/x ≤ S/(ax).
3.3.5. Théorème de Tauber
On choisit x = 1/a :
|L(f)(1/a) − ∫0a f| ≤ (1/a) ∫0a |tf| + supt≥a |tf(t)|.
Quand a → +∞, les deux termes tendent vers 0, par 3.3.2 et parce que tf → 0. Par ailleurs L(f)(1/a) → μ. Donc ∫0a f → μ : L(f)(0) existe et vaut μ.
💡 À réviser pour le CNC PSI (Maths I) : intégrales impropres (convergence ≠ intégrabilité) ; théorèmes de continuité et de dérivation des intégrales à paramètre, avec domination locale sur un demi-plan {Re z ≥ a} ; convergence dominée avec changement de variable (u = xt) ; intégration par parties sur [0, X] puis passage à la limite ; théorème de Weierstrass et positivité d'une forme linéaire ; lemme de Césaro ; calculs classiques (∫ e−xt cos t dt = x/(x2+1), primitives de ln x et de ln(1+x2)). Ce sujet récompense la rigueur des majorations en complexe et la citation précise des théorèmes et des numéros de questions utilisés.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مباريات ولوج المدارس والمعاهد العليا
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1747/نموذج-المباراة-الوطنية-المشتركة-CNC-2013-الرياضيات-1-شعبة-PSI-لولوج-مدارس-المهند
