
نموذج المباراة الوطنية المشتركة CNC 2016: الرياضيات 1 - شعبة MP لولوج مدارس المهندسين
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1658/نموذج-المباراة-الوطنية-المشتركة-CNC-2016-الرياضيات-1-شعبة-MP-لولوج-مدارس-المهندس
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مباراة ولوج المدارس العليا للمهندسين لدى المباراة الوطنية المشتركة CNC (الأقسام التحضيرية) (2016)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المباراة الوطنية المشتركة CNC (الأقسام التحضيرية)
- الدرجة
- مباراة ولوج المدارس العليا للمهندسين
- التخصص
- الرياضيات 1
- الدورة
- 2016
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
Ministère de l'Enseignement Supérieur de la Recherche
Scientifique de la Formation des Cadres
Présidence du Concours National Commun
École Nationale Supérieure des Mines de Rabat
CONCOURS NATIONAL COMMUN
d'admission aux Etablissements de Formation d'Ingénieurs et
et Etablissements Assimilés
Session 2016
ÉPREUVE DES MATHÉMATIQUES I
Filière MP
Durée 4 heures
cette épreuve comporte 4 pages au format A4, en plus de cette page de garde
L'usage de la calculatrice est interdit
Page de garde
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 2 —
Concours National Commun - Session 2016 - Filière MP
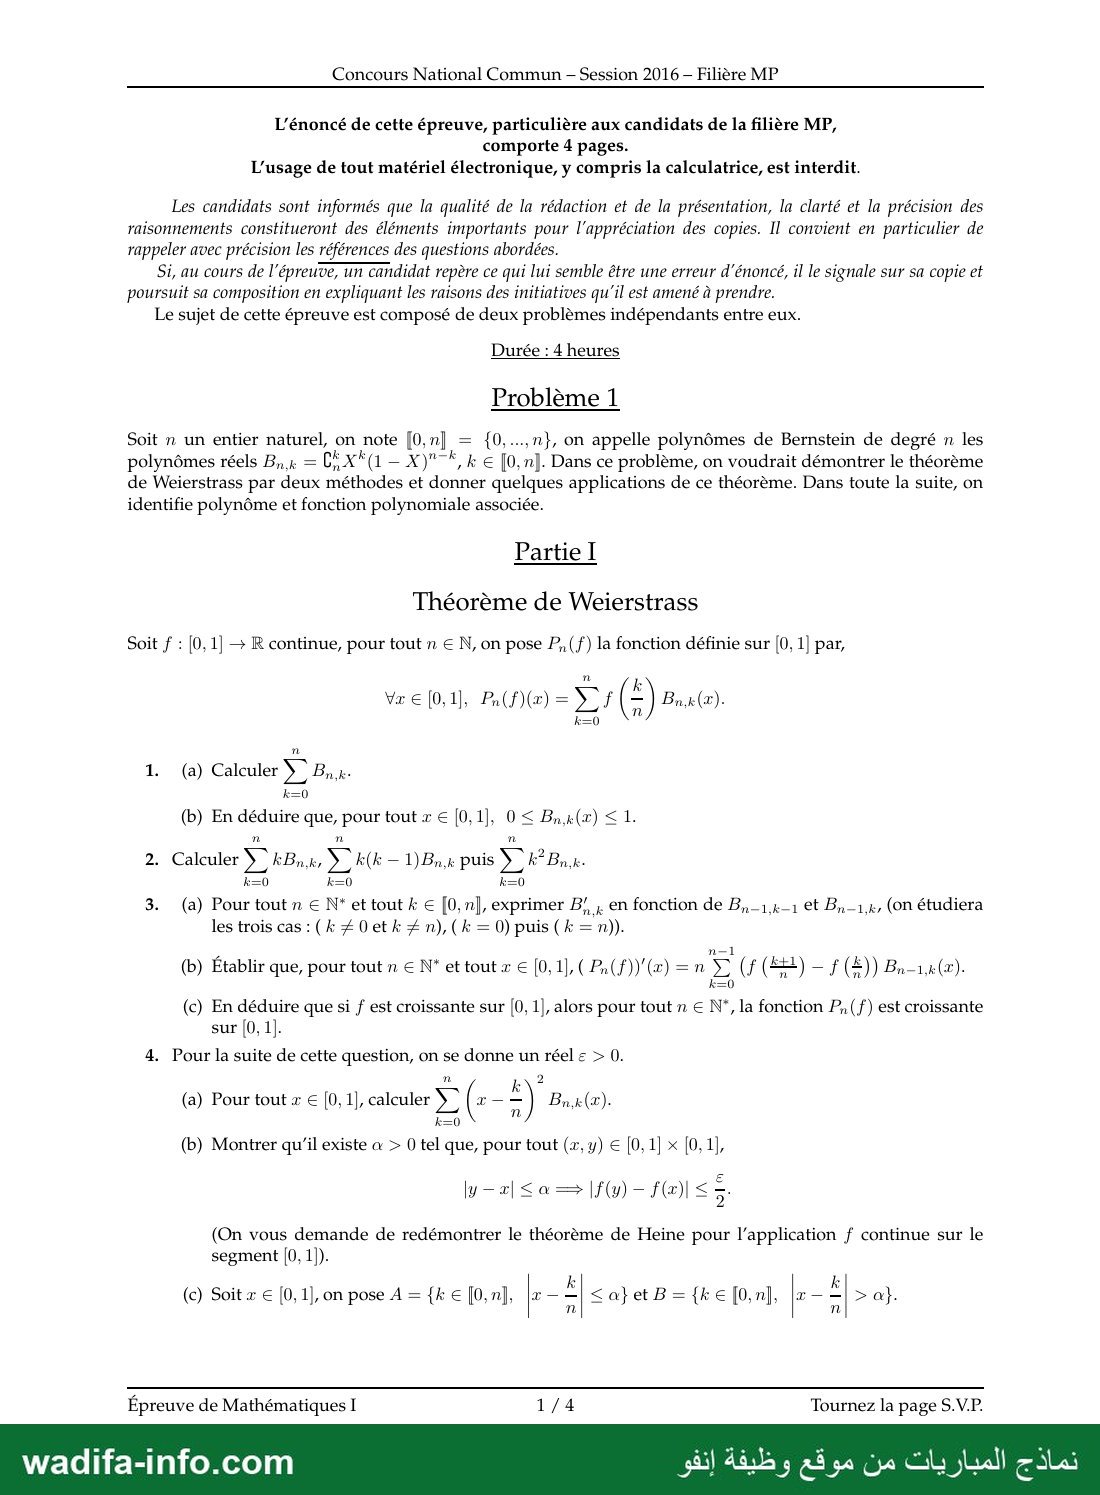
L'énoncé de cette épreuve, particulière aux candidats de la filière MP,
comporte 4 pages.
L'usage de tout matériel électronique, y compris la calculatrice, est interdit.
Les candidats sont informés que la qualité de la rédaction et de la présentation, la clarté et la précision des
raisonnements constitueront des éléments importants pour l'appréciation des copies. Il convient en particulier de
rappeler avec précision les références des questions abordées.
Si, au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d'énoncé, il le signale sur sa copie et
poursuit sa composition en expliquant les raisons des initiatives qu'il est amené à prendre.
Le sujet de cette épreuve est composé de deux problèmes indépendants entre eux.
Durée : 4 heures
Problème 1
Soit n un entier naturel, on note [0,n] = {0,..,n}, on appelle polynômes de Bernstein de degré n les
polynômes réels برط = CEX*(1 — X)"7*, k € [0, n]. Dans ce problème, on voudrait démontrer le théorème
de Weierstrass par deux méthodes et donner quelques applications de ce théorème. Dans toute la suite, on
identifie polynôme et fonction polynomiale associée.
Partie I
Théorème de Weierstrass
Soit f : [0,1] ج R continue, pour tout n € N, on pose P,,(f) la fonction définie sur [0, 1] par,
171
1. (a) Calculer ›. B,x-
k=0
(b) En déduire que, 288 tout x € [0,1], 0 › (عابمط › 1.
2. Calculer * kBn,k, SH k(k — 1)Bn,x puis 5 ممم
k=0 k=0 k=0
3. (a) Pourtoutn € N* et tout k € [0, n], exprimer B/,, en fonction de صر درل et مل (On étudiera
les trois cas : ( k # 0 et k # n), (k = 0) puis (k = n)).
(c) En déduire que si f est croissante sur [0, 1[, alors pour tout n € N°, la fonction Pn(f) est croissante
.0 › ع Pour la suite de cette question, on se donne un réel .4
k 2
(a) Pour tout x € [0, 1], calculer › (= — ل 020
(b) Montrer qu'il existe œ › 0 tel que, pour tout (x, y) € [0, 1] x [0,1],
m 1 تا
(On vous demande de redémontrer le théorème de Heine pour l'application f continue sur le
segment [0, 1}).
Épreuve de Mathématiques 1 1/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 3 —
Concours National Commun - Session 2016 - Filière MP
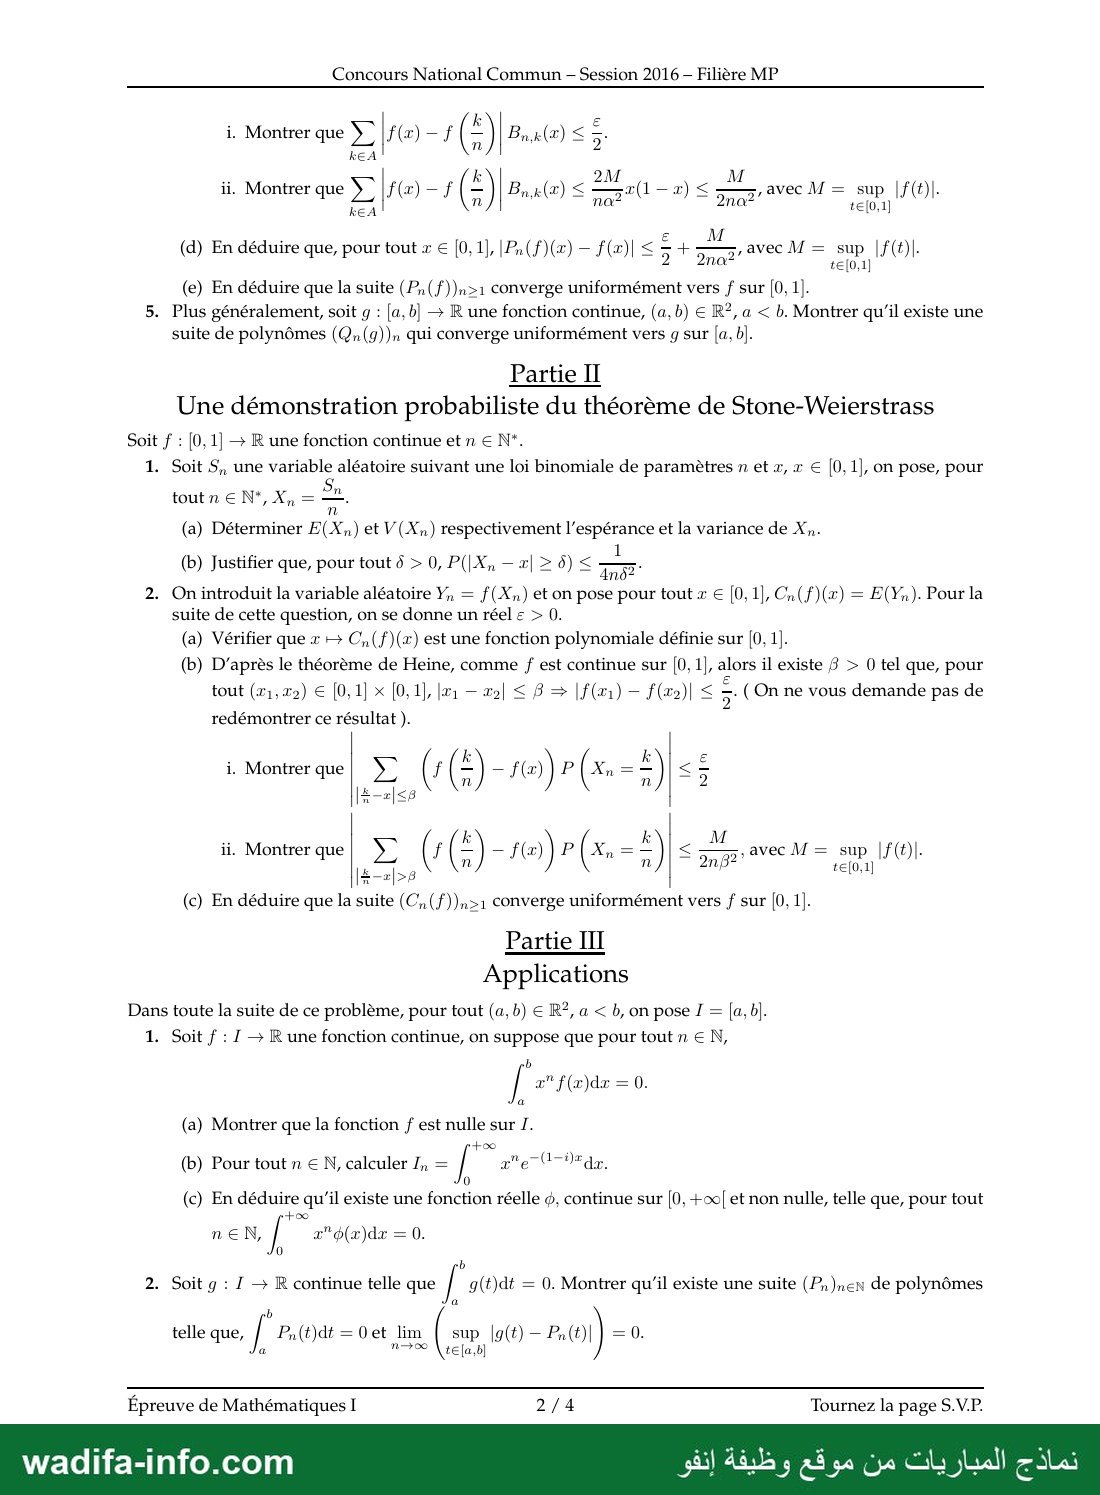
i. Montrer que 7
ii. Montrer que ›
na? 2na? te(0,1]
(d) En déduire que, pour tout 1 € [0,1], |P2(f)(x) — f(x)| € ; + NS avec M = sup |f(t)|.
0 26]0,1[
(e) En déduire que la suite (P.(f))n›1 converge uniformément vers f sur [0,1].
5. Plus généralement, soit و : [a, b] ج R une fonction continue, (a, b) € R*, a › b. Montrer qu'il existe une
suite de polynômes (Qn(9))n qui converge uniformément vers و sur [a, b).
Partie II
Une démonstration probabiliste du théorème de Stone-Weierstrass
Soit f : [0,1] + R une fonction continue et n € N*.
1. Soit S, une variable aléatoire suivant une loi binomiale de paramètres n et x, x € [0,1], on pose, pour
S, 1
(a) Déterminer E(Xn ) et V(Xn) respectivement l'espérance et la variance de X,.
(b) Justifier que, pour tout à › 0, P(|X, — | › ô) › To
2. On introduit la variable aléatoire Y, = f(X,) et on pose pour tout x € [0,1], Cn(f)(=) = E(Yn). Pour la
suite de cette question, on se donne un réel € › 0.
(a) Vérifier que x + C,(f)(x) est une fonction polynomiale définie sur [0, 1].
(b) D’après le théorème de Heine, comme f est continue sur ]0, 1], alors il existe # › 0 tel que, pour
tout (x1,x2) € [0,1] x [0,1], |x1 — x2| › 8 = |f(a1) — f(x2)| › = (On ne vous demande pas de
redémontrer ce résultat ).
اتح
ii. Montrer que =. / (5) = fc) P (au = 3 À م ,avec M = sup |f(t)|.
(c) En déduire que la suite (C,(f))n›1 converge uniformément vers f sur [0,1].
Partie III
Applications
Dans toute la suite de ce problème, pour tout (a, b) € R?, a › b, on pose I = [a, b).
1. Soit f : 1 ج IR une fonction continue, on suppose que pour tout n 6 N,
(a) Montrer que la fonction f est nulle sur /.
(b) Pour tout n € N, calculer I, = j دول *1-1) وتو
0
(c) En déduire qu’il existe une fonction réelle .م continue sur [0, +oo[ et non nulle, telle que, pour tout
0
2. Soit g : I ج R continue telle que | 9(t)dt = 0. Montrer qu'il existe une suite (Pn)nen de polynômes
telle que, | Pa,(t)dt = 0et lim ( sup |g(t) — Pat) ) =0.
n› \tela.b]
Épreuve de Mathématiques 1 2/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 4 —
Concours National Commun - Session 2016 - Filière MP
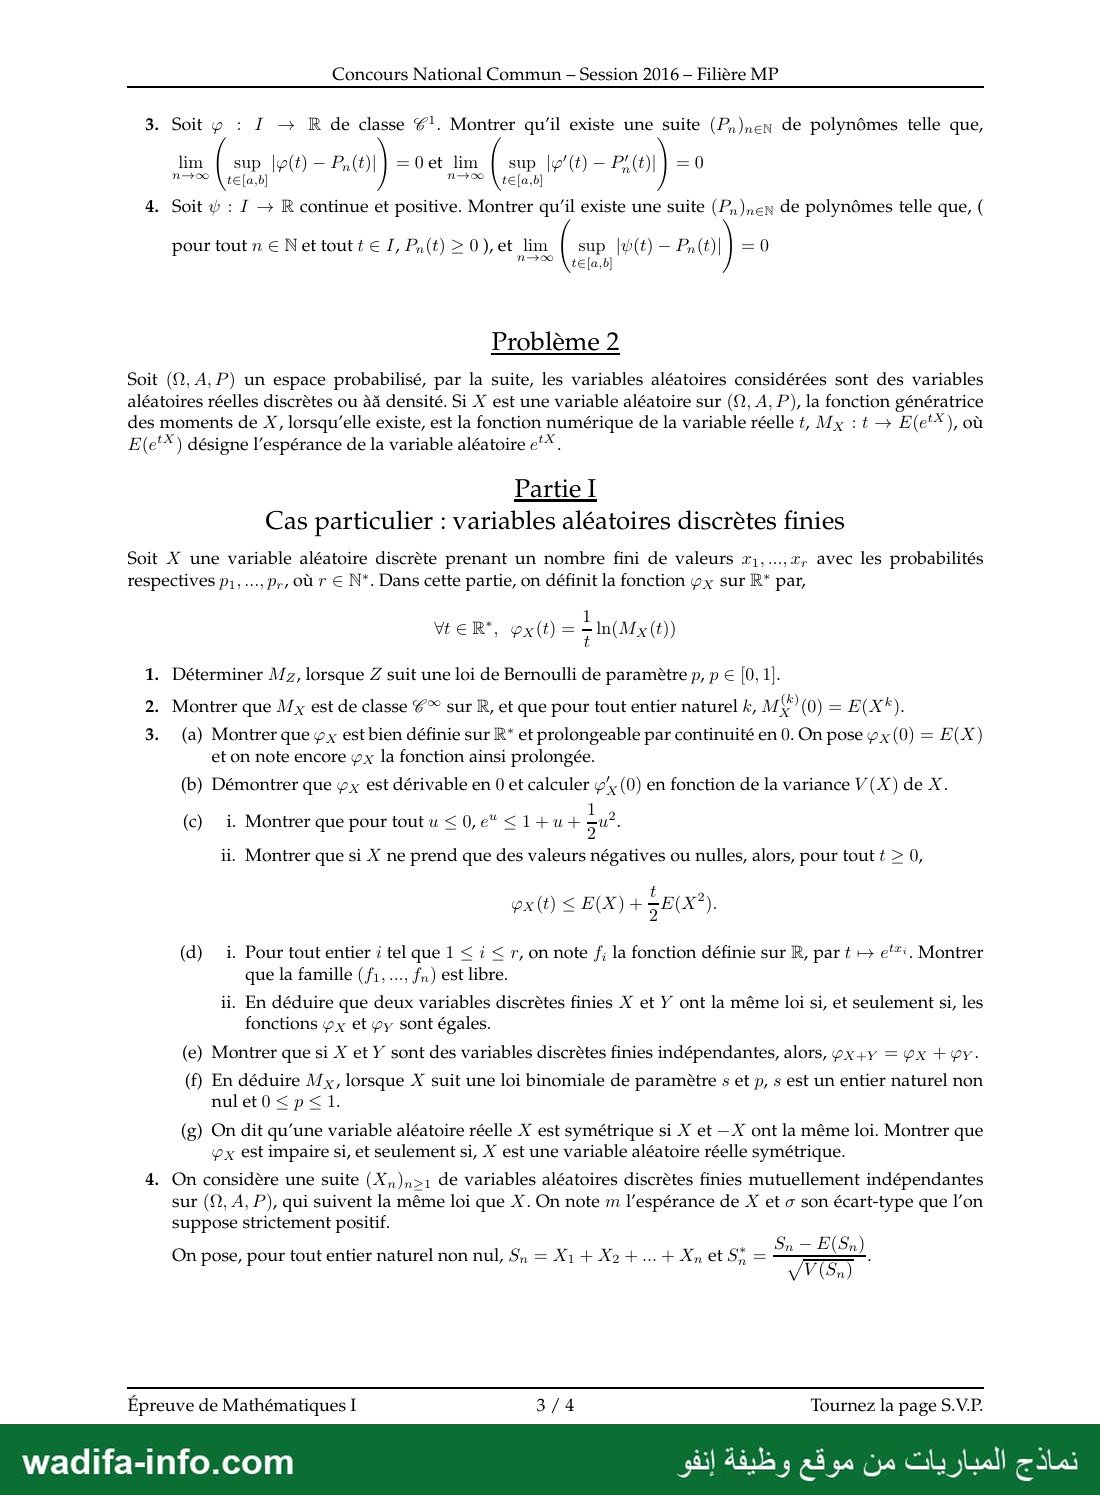
3. Soit ص : I ج R de classe @!. Montrer qu’il existe une suite (P,)uen de polynômes telle que,
n0 \ te[a,b) n+0 \ tela,b)
4. Soit ج 1 : ب R continue et positive. Montrer qu'il existe une suite (P,)nen de polynômes telle que, (
pour tout n € Net tout t € /, Pa(t) › 0),et lim | sup |w(t) - P.(t)|] =0
7300 \ té[a,b]
Problème 2
Soit (M, A, P) un espace probabilisé, par la suite, les variables aléatoires considérées sont des variables
aléatoires réelles discrètes ou àä densité. Si X est une variable aléatoire sur (9, A, P), la fonction génératrice
des moments de X, lorsqu'elle existe, est la fonction numérique de la variable réelle t, Mx : + ج E(e**), où
E(e‘X) désigne l'espérance de la variable aléatoire e**.
Partie I
Cas particulier : variables aléatoires discrètes finies
Soit X une variable aléatoire discrète prenant un nombre fini de valeurs ...يرنه x, avec les probabilités
respectives p;, …, ,مط OÙ r € N*. Dans cette partie, on définit la fonction برب sur R* par,
1. Déterminer Mz, lorsque Z suit une loi de Bernoulli de paramètre p, p € [0, 1].
2. Montrer que Mx est de classe @® sur R, et que pour tout entier naturel k, M) (0) = E(X*).
3. (a) Montrer que px est bien définie sur R* et prolongeable par continuité en 0. On pose px (0) = E(X)
et on note encore px la fonction ainsi prolongée.
(b) Démontrer que px est dérivable en 0 et calculer يرم (0) en fonction de la variance V(X) de X.
(c) i. Montrer que pour tout u ‹ 0,e* ‹1+u+ —u?.
ii. Montrer que si X ne prend que des valeurs négatives ou nulles, alors, pour tout t = 0,
(d) i. Pour tout entier 4 tel que 1 › à › 7, on note f; la fonction définie sur R, par t + e‘*. Montrer
que la famille (f1.…, fn) est libre.
ii. En déduire que deux variables discrètes finies X et Y ont la même loi si, et seulement si, les
fonctions px et عرصي sont égales.
(e) Montrer que si X et Y sont des variables discrètes finies indépendantes, alors, بعرم = px + py.
(f) En déduire Mx, lorsque X suit une loi binomiale de paramètre s et p, s est un entier naturel non
nulet0‹p‹1.
(g) On dit qu’une variable aléatoire réelle X est symétrique si X et —X ont la même loi. Montrer que
px est impaire si, et seulement si, X est une variable aléatoire réelle symétrique.
4. On considère une suite (X,)n=1 de variables aléatoires discrètes finies mutuellement indépendantes
sur (Q, A, P), qui suivent la même loi que X. On note m l'espérance de X et o son écart-type que l’on
suppose strictement positif.
On pose, pour tout entier naturel non nul, وي = X1 + X2 + … + Xn et 5} = ne ;
Épreuve de Mathématiques 1 3/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 5 —
Concours National Commun - Session 2016 - Filière MP
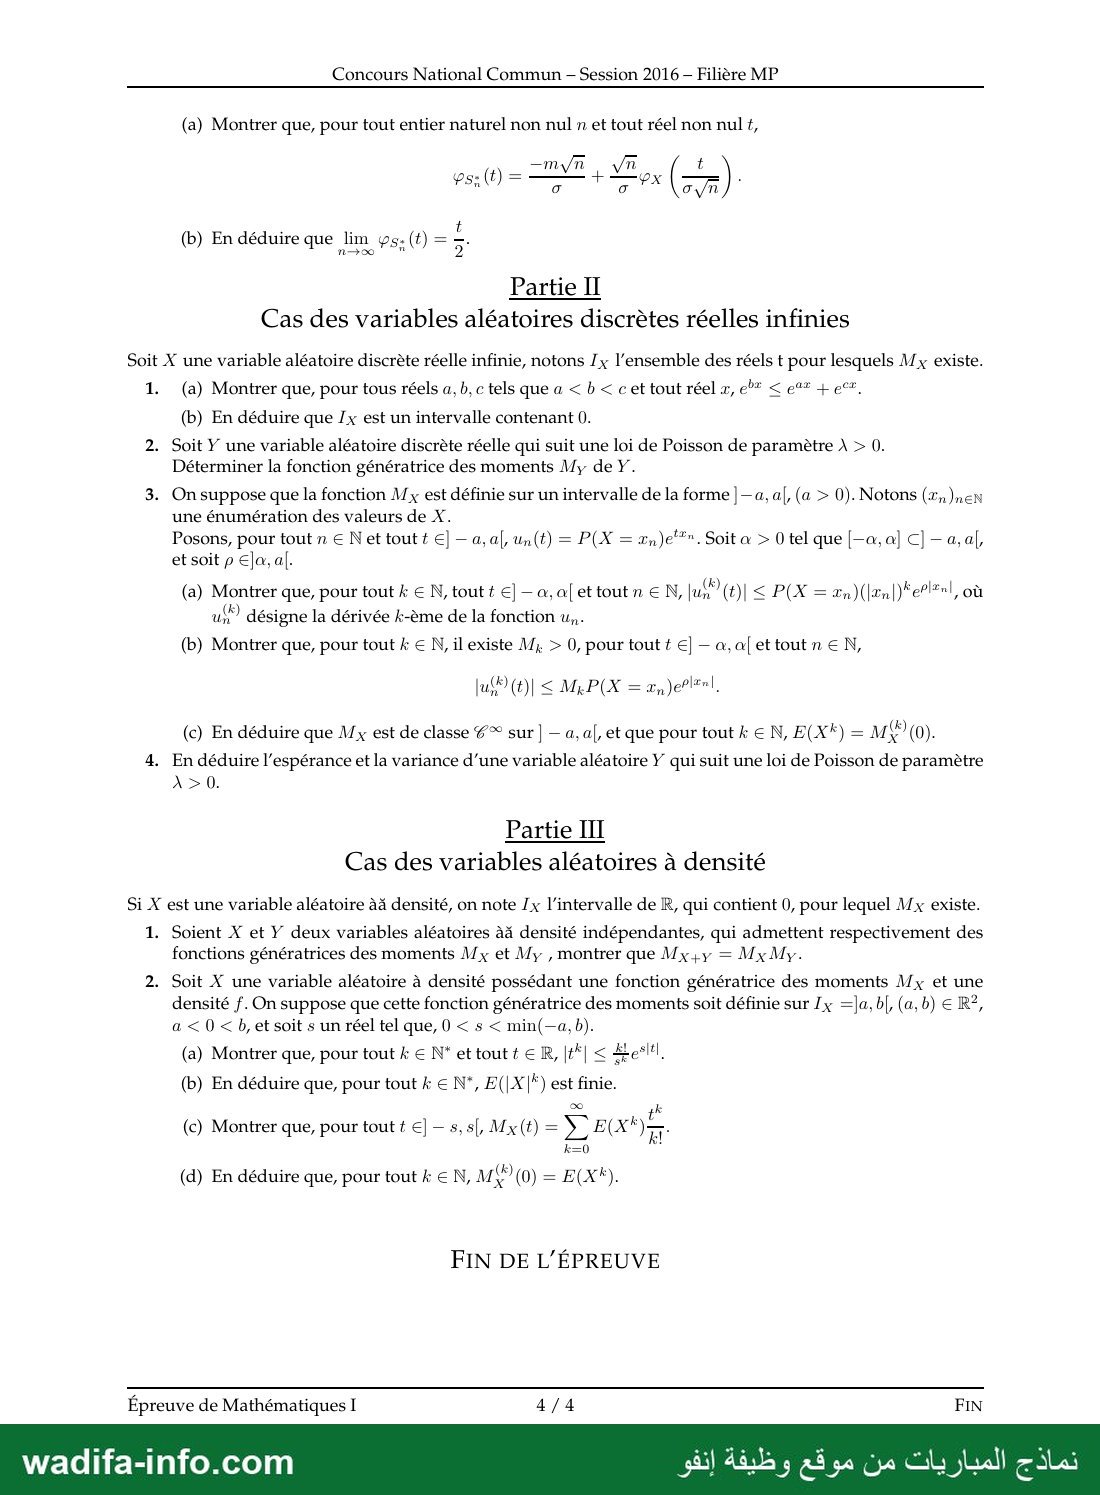
(a) Montrer que, pour tout entier naturel non nul n et tout réel non nul t,
08e (ra)
Ps; (6) 7 9 3 27/71
(b) En déduire que lim ps. (t) = 5
Partie II
Cas des variables aléatoires discrètes réelles infinies
Soit X une variable aléatoire discrète réelle infinie, notons Ix l'ensemble des réels t pour lesquels Mx existe.
1. (a) Montrer que, pour tous réels a, b, c tels que a › b › cet tout réel x, ققع ‹ اع + ec”,
(b) En déduire que بدا est un intervalle contenant 0.
2. Soit Y une variable aléatoire discrète réelle qui suit une loi de Poisson de paramètre À › 0.
Déterminer la fonction génératrice des moments My de Y.
3. On suppose que la fonction M y est définie sur un intervalle de la forme [ —a, a[, (a › 0). Notons (x, )nen
une énumération des valeurs de X.
Posons, pour tout n € N et tout t €) — a,a[, un(t) = P(X = كلو Soit œ › 0 tel que زه نما C] —a,a[,
et soit م €Ja, al.
(a) MES que, pour tout k € N, tout t €] - a, a[et tout n € N, لأا )0 › P(X = اماف( لم |) لم où
ul ) désigne la dérivée k-ème de la fonction un.
(b) Montrer que, pour tout k € N, il existe M, › 0, pour tout t €] —a,a[ettoutne N,
(c) En déduire que Mx est de classe @® sur [ — a, al, et que pour tout k € N, E(X4) = M*(0).
4. En déduire l'espérance et la variance d’une variable aléatoire Y qui suit une loi de Poisson de paramètre
Partie III
Cas des variables aléatoires à densité
Si X est une variable aléatoire àä densité, on note Ix l'intervalle de R, qui contient 0, pour lequel Mx existe.
1. Soient X et Y deux variables aléatoires àä densité indépendantes, qui admettent respectivement des
fonctions génératrices des moments Mx et My , montrer que Mx4+y = Mx My.
2. Soit X une variable aléatoire à densité possédant une fonction génératrice des moments Mx et une
densité f. On suppose que cette fonction génératrice des moments soit définie sur Ix =]a, b[, (a, b) € R?,
a › 0 › bd, et soit s un réel tel que, 0 › s › min(—a, b).
(a) Montrer que, pour tout k € N* ettout + € R, || › Le“!
(b) En déduire que, pour tout k € N*, E(|X|*) est finie.
(c) Montrer que, pour tout t €] — s, s[, Mx -$E E( ضر
(d) En déduire que, pour tout k € N, win (0) = E(X*).
FIN DE L'ÉPREUVE
Épreuve de Mathématiques I 4/4 FIN
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Épreuve de Mathématiques I du Concours National Commun (CNC) 2016 d'admission aux établissements de formation d'ingénieurs, filière MP (classes préparatoires), organisée par l'École Nationale Supérieure des Mines de Rabat. Durée : 4 heures, calculatrice interdite. Il s'agit de deux problèmes indépendants : le problème 1 démontre le théorème de Weierstrass par les polynômes de Bernstein puis par une méthode probabiliste, avec des applications ; le problème 2 étudie la fonction génératrice des moments MX(t) = E(etX) (variables finies, discrètes infinies, à densité). Voici une correction méthodologique proposée.
💡 Avant de commencer : les deux problèmes sont indépendants et de longueur comparable. Le problème 1, parties I et II, est un grand classique : les calculs de Σ kBn,k et Σ k2Bn,k commandent toute la suite, faites-les soigneusement. Le problème 2, partie I, rapporte vite (développements limités, inégalités de convexité). Citez chaque théorème utilisé (Heine, Bienaymé-Tchebychev, dérivation des séries de fonctions, intégration terme à terme) avec ses hypothèses.
Problème 1 — Partie I : théorème de Weierstrass
1. (a) et (b)
Par la formule du binôme : Σk=0n Bn,k = (X + 1 − X)n = 1. Pour x ∈ [0,1], chaque Bn,k(x) = C(n,k) xk(1−x)n−k est ≥ 0 ; une somme de termes positifs valant 1 a chacun de ses termes ≤ 1, d'où 0 ≤ Bn,k(x) ≤ 1.
2. Moments
Avec k·C(n,k) = n·C(n−1,k−1) et k(k−1)C(n,k) = n(n−1)C(n−2,k−2), puis le binôme :
- Σ kBn,k = nX ;
- Σ k(k−1)Bn,k = n(n−1)X2 ;
- Σ k2Bn,k = n(n−1)X2 + nX = n2X2 + nX(1−X).
3. Dérivées
- (a) Pour 1 ≤ k ≤ n−1 : B'n,k = C(n,k)[kXk−1(1−X)n−k − (n−k)Xk(1−X)n−k−1], et avec kC(n,k) = nC(n−1,k−1), (n−k)C(n,k) = nC(n−1,k) : B'n,k = n(Bn−1,k−1 − Bn−1,k). Pour k = 0 : B'n,0 = −n(1−X)n−1 = −nBn−1,0 ; pour k = n : B'n,n = nXn−1 = nBn−1,n−1.
- (b) En posant Bn−1,−1 = Bn−1,n = 0, (Pn(f))' = n Σk=0n f(k/n)(Bn−1,k−1 − Bn−1,k). On décale l'indice dans la première somme (k → k+1) : (Pn(f))'(x) = n Σk=0n−1 (f((k+1)/n) − f(k/n)) Bn−1,k(x).
- (c) Si f est croissante, chaque f((k+1)/n) − f(k/n) ≥ 0 et Bn−1,k ≥ 0 sur [0,1] : la dérivée est ≥ 0, donc Pn(f) est croissante.
4. Convergence uniforme
- (a) Σ(x − k/n)2Bn,k(x) = x2·1 − (2x/n)·nx + (1/n2)(n2x2 + nx(1−x)) = x(1−x)/n.
- (b) Théorème de Heine, par l'absurde : sinon il existe ε > 0 et, pour tout p ≥ 1, (xp, yp) avec |xp − yp| ≤ 1/p et |f(xp) − f(yp)| > ε/2. Par Bolzano-Weierstrass ([0,1] compact), une sous-suite xφ(p) → ℓ ∈ [0,1], et alors yφ(p) → ℓ aussi. Par continuité, f(xφ(p)) − f(yφ(p)) → 0, contradiction. D'où l'existence de α > 0.
- (c) i. Pour k ∈ A, |f(x) − f(k/n)| ≤ ε/2, donc la somme est ≤ (ε/2)Σ Bn,k(x) ≤ ε/2.
ii. Remarque : l'énoncé écrit « k ∈ A » dans cette question ; il faut lire k ∈ B (erreur d'énoncé à signaler sur la copie). Pour k ∈ B : |f(x) − f(k/n)| ≤ 2M et 1 < (x − k/n)2/α2. Donc Σk∈B ≤ (2M/α2) Σk=0n (x − k/n)2Bn,k(x) = 2M x(1−x)/(nα2) ≤ M/(2nα2), car x(1−x) ≤ 1/4. - (d) Grâce à 1(a), f(x) − Pn(f)(x) = Σk (f(x) − f(k/n))Bn,k(x) ; on coupe la somme selon A et B et on applique l'inégalité triangulaire : |Pn(f)(x) − f(x)| ≤ ε/2 + M/(2nα2).
- (e) α ne dépend pas de x. Soit N tel que M/(2Nα2) ≤ ε/2 ; pour n ≥ N, sup[0,1]|Pn(f) − f| ≤ ε : (Pn(f)) converge uniformément vers f sur [0,1].
5. Intervalle quelconque
On pose h(u) = g(a + (b−a)u), continue sur [0,1], puis Qn(g)(x) = Pn(h)((x−a)/(b−a)), polynôme en x. Comme x ↦ (x−a)/(b−a) est une bijection de [a,b] sur [0,1], sup[a,b]|Qn(g) − g| = sup[0,1]|Pn(h) − h| → 0.
Problème 1 — Partie II : démonstration probabiliste
- 1(a) Sn ~ B(n,x) : E(Sn) = nx, V(Sn) = nx(1−x), donc E(Xn) = x et V(Xn) = x(1−x)/n.
- 1(b) Inégalité de Bienaymé-Tchebychev : P(|Xn − x| ≥ δ) ≤ V(Xn)/δ2 = x(1−x)/(nδ2) ≤ 1/(4nδ2).
- 2(a) Théorème de transfert : Cn(f)(x) = Σk=0n f(k/n)P(Xn = k/n) = Σ f(k/n)C(n,k)xk(1−x)n−k = Pn(f)(x) : c'est une fonction polynomiale.
- 2(b) i. Pour |k/n − x| ≤ β, |f(k/n) − f(x)| ≤ ε/2, donc la valeur absolue est ≤ (ε/2)Σ P(Xn = k/n) ≤ ε/2.
ii. |f(k/n) − f(x)| ≤ 2M, donc la somme est ≤ 2M·P(|Xn − x| > β) ≤ 2M/(4nβ2) = M/(2nβ2) (question 1(b)). - 2(c) Comme Σk P(Xn = k/n) = 1, Cn(f)(x) − f(x) = Σ (f(k/n) − f(x))P(Xn = k/n) ; d'après i et ii, |Cn(f)(x) − f(x)| ≤ ε/2 + M/(2nβ2), majorant indépendant de x et < ε pour n assez grand : convergence uniforme de (Cn(f)) vers f.
Problème 1 — Partie III : applications
1. Moments nuls
- (a) Par linéarité, ∫ab P(x)f(x)dx = 0 pour tout polynôme P. Soit (Pn) convergeant uniformément vers f sur I (Weierstrass). Alors |∫f2 − ∫Pnf| ≤ (b−a)‖f − Pn‖∞‖f‖∞ → 0, donc ∫ab f2 = 0. f2 est continue et positive : f = 0 sur I.
- (b) L'intégrale converge car |xne−(1−i)x| = xne−x. Une intégration par parties donne In = (n/(1−i)) In−1 et I0 = 1/(1−i), d'où In = n!/(1−i)n+1 = n! 2−(n+1)/2 ei(n+1)π/4 (car 1−i = √2 e−iπ/4).
- (c) Pour l'indice 4n+3 : I4n+3 = (4n+3)! 2−2(n+1) ei(n+1)π est réel, donc sa partie imaginaire est nulle : ∫0+∞ x4n+3e−x sin x dx = 0. Posons φ(t) = e−t1/4 sin(t1/4), continue et non nulle sur [0,+∞[. Le changement de variable t = x4 (dt = 4x3dx) donne ∫0+∞ tnφ(t)dt = 4∫0+∞ x4n+3e−x sin x dx = 0. Le résultat de (a) est donc faux sur un intervalle non borné.
2. Approximation à intégrale nulle
Soit (Qn) convergeant uniformément vers g et Pn = Qn − (1/(b−a))∫abQn. Alors ∫Pn = 0 et, puisque ∫g = 0, |∫Qn| = |∫(Qn − g)| ≤ (b−a)‖Qn − g‖∞, donc ‖g − Pn‖∞ ≤ 2‖g − Qn‖∞ → 0.
3. Approximation C1
On approche φ' (continue) : Qn → φ' uniformément. On pose Pn(t) = φ(a) + ∫at Qn(u)du, polynôme avec P'n = Qn. Alors sup|φ' − P'n| → 0 et |φ(t) − Pn(t)| = |∫at(φ' − Qn)| ≤ (b−a)‖φ' − Qn‖∞ → 0.
4. Approximation positive
Soit Qn → ψ uniformément et εn = ‖ψ − Qn‖∞. On pose Pn = Qn + εn : Pn ≥ ψ ≥ 0 sur I et ‖ψ − Pn‖∞ ≤ 2εn → 0.
Problème 2 — Partie I : variables discrètes finies
Ici MX(t) = Σj=1r pjetxj.
- 1. MZ(t) = 1 − p + pet.
- 2. Somme finie de fonctions C∞ : MX est C∞ et MX(k)(t) = Σ pjxjketxj, d'où MX(k)(0) = Σ pjxjk = E(Xk) (transfert).
- 3(a) MX(t) > 0 (somme de termes ≥ 0 dont les poids valent 1 au total) : φX est bien définie. Avec L = ln MX, L(0) = 0 et φX(t) = (L(t) − L(0))/t → L'(0) = M'X(0)/MX(0) = E(X).
- 3(b) L''(0) = (M''X(0)MX(0) − M'X(0)2)/MX(0)2 = E(X2) − E(X)2 = V(X). Taylor-Young : L(t) = E(X)t + V(X)t2/2 + o(t2), donc φX(t) = E(X) + V(X)t/2 + o(t) : φX est dérivable en 0 et φ'X(0) = V(X)/2.
- 3(c) i. h(u) = 1 + u + u2/2 − eu : h'(u) = 1 + u − eu ≤ 0 (convexité : eu ≥ 1 + u), h décroît, donc pour u ≤ 0, h(u) ≥ h(0) = 0 : eu ≤ 1 + u + u2/2.
ii. Si X ≤ 0 et t ≥ 0, tX ≤ 0 donc etX ≤ 1 + tX + t2X2/2 ; en prenant l'espérance, MX(t) ≤ 1 + tE(X) + t2E(X2)/2. Avec ln(1+v) ≤ v, ln MX(t) ≤ tE(X) + t2E(X2)/2 ; on divise par t > 0 : φX(t) ≤ E(X) + (t/2)E(X2) (égalité triviale en t = 0). - 3(d) i. (L'énoncé écrit (f1, …, fn) : il faut lire fr.) Les xi sont distincts ; ordonnons-les x1 < … < xr. Si Σλietxi = 0 pour tout t, on multiplie par e−txr et on fait t → +∞ : λr = 0 ; par récurrence tous les λi sont nuls : la famille est libre.
ii. Même loi ⇒ MX = MY ⇒ φX = φY. Réciproquement, φX = φY ⇒ MX = MY sur ℝ* (et en 0 les deux valent 1). En notant z1, …, zs les valeurs distinctes prises par X ou Y : Σ(P(X = zl) − P(Y = zl))etzl = 0, et la liberté donne P(X = zl) = P(Y = zl) pour tout l. - 3(e) X, Y indépendantes ⇒ etX, etY indépendantes ⇒ MX+Y = MXMY ; on prend le logarithme et on divise par t : φX+Y = φX + φY (en 0 : linéarité de l'espérance).
- 3(f) Directement par le binôme, Σ C(s,k)pk(1−p)s−ketk = MX(t) = (1 − p + pet)s (c'est aussi la somme de s Bernoulli indépendantes, via (e) et la question 1).
- 3(g) M−X(t) = MX(−t), donc φ−X(t) = −φX(−t). D'après (d)ii, X symétrique ⇔ φX = φ−X ⇔ φX(t) = −φX(−t) pour tout t ⇔ φX impaire.
- 4(a) S*n = (Sn − nm)/(σ√n). Par indépendance, MSn = (MX)n, donc MS*n(t) = e−tm√n/σ MX(u)n avec u = t/(σ√n). En prenant ln et en divisant par t, et comme n·ln MX(u)/t = (nu/t)φX(u) = (√n/σ)φX(u) : φS*n(t) = −m√n/σ + (√n/σ)φX(t/(σ√n)).
- 4(b) D'après 3(b), φX(u) = m + σ2u/2 + o(u). Avec u = t/(σ√n) : (√n/σ)φX(u) = m√n/σ + t/2 + o(1). Donc lim φS*n(t) = t/2, c'est-à-dire MS*n(t) → et2/2, fonction génératrice de la loi normale centrée réduite (théorème central limite).
Problème 2 — Partie II : variables discrètes infinies
- 1(a) Si x ≥ 0, bx ≤ cx donc ebx ≤ ecx ; si x < 0, bx ≤ ax donc ebx ≤ eax. Les deux exponentielles étant positives, ebx ≤ eax + ecx.
- 1(b) 0 ∈ IX (MX(0) = 1). Si a, c ∈ IX et a < b < c, alors 0 ≤ ebX ≤ eaX + ecX, intégrable : b ∈ IX. IX est une partie convexe de ℝ, donc un intervalle contenant 0.
- 2. MY(t) = Σ e−λλketk/k! = exp(λ(et − 1)), pour tout t ∈ ℝ.
- 3(a) un(k)(t) = P(X = xn)xnketxn et, pour |t| < α < ρ, etxn ≤ eα|xn| ≤ eρ|xn| : |un(k)(t)| ≤ P(X = xn)|xn|keρ|xn|. Gardez la version plus fine avec eα|xn| : c'est elle qui sert en (b).
- 3(b) La fonction s ↦ ske−(ρ−α)s est bornée sur [0,+∞[ (maximum en s = k/(ρ−α)) par Mk = (k/(e(ρ−α)))k (M0 = 1). Donc |un(k)(t)| ≤ P(X = xn)|xn|keα|xn| ≤ MkP(X = xn)eρ|xn|.
- 3(c) eρ|x| ≤ eρx + e−ρx, donc Σ P(X = xn)eρ|xn| ≤ MX(ρ) + MX(−ρ) < +∞ (±ρ ∈ ]−a,a[). Chaque série Σun(k) converge normalement sur ]−α,α[ : par le théorème de dérivation terme à terme, MX est C∞ sur ]−α,α[ pour tout α < a, donc sur ]−a,a[, avec MX(k)(t) = Σ P(X = xn)xnketxn ; en t = 0 la série converge absolument et vaut E(Xk) (transfert).
- 4. MY(t) = eλ(et−1) : M'Y = λetMY, M''Y = (λet + λ2e2t)MY. Donc E(Y) = λ, E(Y2) = λ + λ2 et E(Y) = V(Y) = λ.
Problème 2 — Partie III : variables à densité
- 1. Pour t ∈ IX ∩ IY, etX et etY sont indépendantes et intégrables, donc leur produit est intégrable et E(et(X+Y)) = E(etX)E(etY) : MX+Y = MXMY (sur IX ∩ IY).
- 2(a) es|t| = Σj(s|t|)j/j! ≥ (s|t|)k/k! (termes positifs), d'où |t|k ≤ (k!/sk)es|t|.
- 2(b) |X|k ≤ (k!/sk)(esX + e−sX) ; comme 0 < s < min(−a,b), ±s ∈ ]a,b[, donc E(esX) et E(e−sX) sont finies : E(|X|k) < +∞.
- 2(c) Pour |t| < s : etxf(x) = Σk(tkxk/k!)f(x), et Σk∫|tkxk/k!|f(x)dx = ∫e|t||x|f(x)dx ≤ ∫(esx + e−sx)f(x)dx < +∞. Le théorème d'intégration terme à terme s'applique : MX(t) = Σk≥0 E(Xk)tk/k!.
- 2(d) MX est donc somme d'une série entière de rayon ≥ s ; elle est C∞ sur ]−s,s[ et son coefficient d'ordre k vaut MX(k)(0)/k!. Par unicité, MX(k)(0) = E(Xk).
💡 À retenir pour le CNC MP : relevez les deux petites coquilles de l'énoncé (P1-I-4(c)ii : k ∈ B et non A ; P2-I-3(d)i : fr et non fn) et signalez-les sur la copie, comme le demande la consigne. À réviser : polynômes de Bernstein et théorème de Weierstrass, uniforme continuité (Heine), inégalité de Bienaymé-Tchebychev, lois usuelles (binomiale, Poisson) avec espérance et variance, développements limités de ln et exp, dérivation et intégration terme à terme des séries de fonctions, séries entières. Sur un problème de 4 heures, une rédaction propre des parties I des deux problèmes suffit déjà à faire une bonne note.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مباريات ولوج المدارس والمعاهد العليا
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1658/نموذج-المباراة-الوطنية-المشتركة-CNC-2016-الرياضيات-1-شعبة-MP-لولوج-مدارس-المهندس
