
نموذج الاختبار الكتابي - أسئلة متعددة الاختيارات (الأسئلة 18 إلى 60) - وزارة العدل 2024
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/1403
باختصار
هذا نموذج امتحان كتابي سابق لمباراة الاختبار الكتابي - أسئلة متعددة الاختيارات (الأسئلة 18 إلى 60) لدى وزارة العدل (دورة 19 ماي 2024)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة العدل
- الدرجة
- الاختبار الكتابي - أسئلة متعددة الاختيارات (الأسئلة 18 إلى 60)
- التخصص
- الاقتصاد
- الدورة
- دورة 19 ماي 2024
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
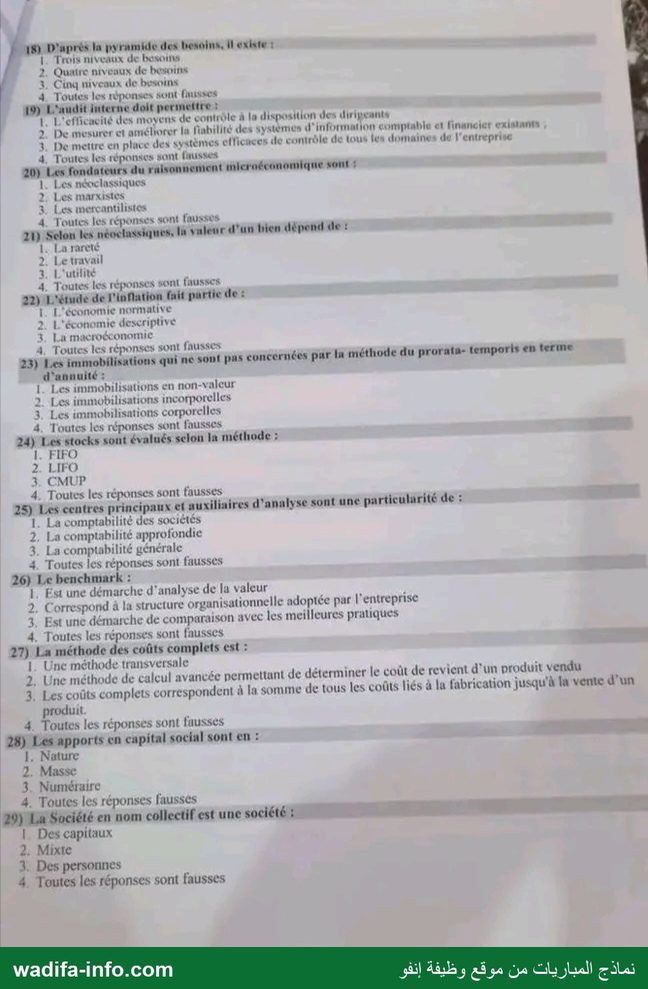
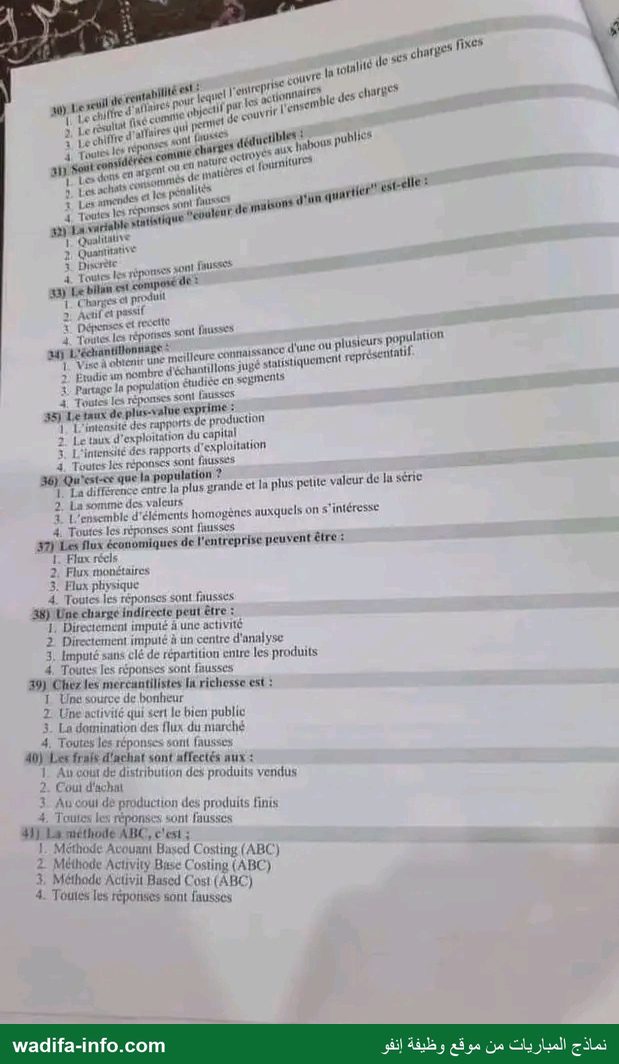
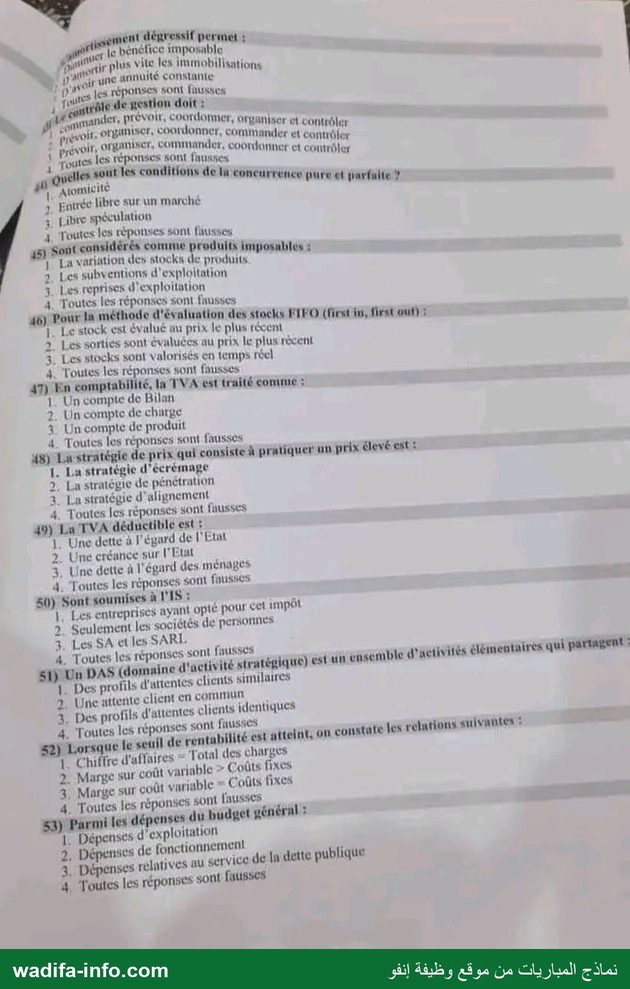
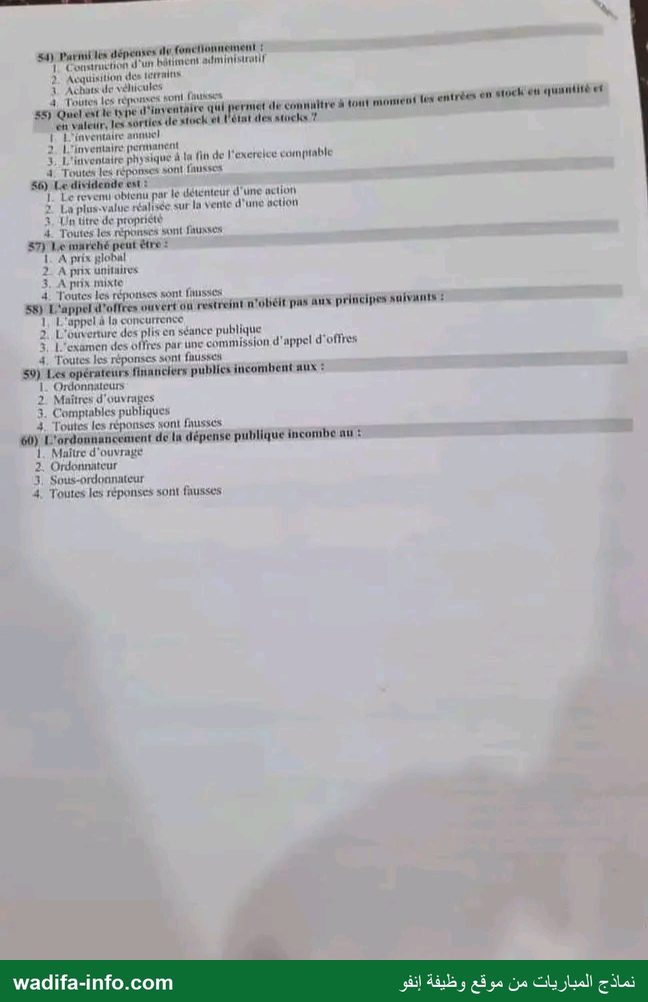
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
1 a D'aprés ذا pyramide dex besoins, Il existe : 1. Trois niveaux de besoins 1 2. عنس niveaux de besoins 4 3. Cinq niveaux de besoins 4. Toutes les réponses sont fnisses | 19) L'audit interne doit permettre ٠١ L'efficacité des moyens de contrôle à la disposition des diripesnts 2. De mesurer et améliorer la fiabilité des systèmes d'information comptable et financier exam 3. De mettre en place des systèmes efficnces de contrôle de tous les domaines de l'entreprise 4, Toutes les réponses sont frusses 20) Les fondateurs du raisonnement mleraéconomique sont 1. Les néoclassiques 2 Les marxistes 3 Les mercantilistes 4. Toutes les réponses sont fausses 21) Selon les nécelassiques, di valeur d'un bien dépend de : 1. La rareté 2, Le travail 3. L'utilité 4. Toutes les réponses sont lausses 22) L'étude de l'inflation fait partie de : 1. L'économie normalive 2. L'économie descriptive ١ La macroéconomic 4, Toutes les réponses son fausses 23) Les immobilisations qui né sont pus concernées par ln méthode du prorata- temporis en terme d'annuité : 1. Les immobilisations en non-valeur 2 Les immobilisations incorporelles 3. Les immobilisations corporelles 4, Toutes les réponses sont fausses 24) Les stocks sont évalués selon In méthode : 1. FIFO 2. LIFO 3. CMUP 4. Toutes les réponses sont fausses 25) Les centres principaux et auxiliaires d'analyse sont une particulurité de : 1. La comptabilité des sociétés 2. La comptabilité approfondie 3. La comptabilité générale 4, Toutes les réponses sont fausses 26) Le benchmark : Est une démarche d'analyse de la v aleur 2. Correspond à la structure € rganisationnelle adoptée par l'entreprise 21. Est une démarche de comparaison avec les meilleures pratiques 4. Toutes les réponses sont fausses 27) La méthode des coûts complets est : 1. Une méthode transversale 2. Une méthode de calcul avancée permettant de déterminer le coût de revient d'un produit vendu 3. Les coûts complets correspondent à 10 somme de tous les coûts liés à la fabrication jusqu'à ln vente d'un produit 4 Toutes les réponses sont fausses 28) Les apports en cupital sacinl sont en : 1. Nature 2. Masse 3. Numéraire 4. Toutes les réponses fausses 20) Ua Société en nom collectif est une société ? ٠ Des capitaux 2. Mixte 3. Des personnes 4 Toutes les réponses sont fausses wadifa-info.com abs ae . نماذج المباريات من موقع وظيفة إنفو charges 7 “ل امي + ال entreprise couvre ‘à tal quel ler MTL charts a) Le rl aires pou ed par los a semble des نك . chi fe مون JE" . اانا ١ أ حي م : د permet de ليرت 2 م 10 لول 0 A à, Le chine مدن son fer كقاطوم 0 انان“ ل ا ل ألم رزج RATS جم MALTE ميم ا ” Le dons en ME 0 de Matières € ». Les schats corts analitès 1 مالغ i À Les mmendes كن PE fausse satin quartier - 4 Toutes let LS rt ستو de TU اا ل ١ “ننسالدو 2 مو e 1 Dicrete e 41 سلب1 دي ليان ا اا غواري 00136057 1 Charges a produit 2, Actifet passil mc et اعنم DR os sont معدا à Toutes let réport se 5 000 يي ين تربع d'une ou plusieurs L if L Visca obtenir une 106 ur 1 6 1116م 1010656 int + Érudie an nombre d'échantillons Jupe انين 8 Partage la population étudiée en ةليرم à Toutes les réponses sont laisses #8) Le taux de plus-value exprime : 1 L'intonsité des rapports de production 2 كس عا d'exploitation du capital 3 L'intensité des rapports d'exploitation 4 Toutes les réponses son! fausses 36) Qu'est-ce que la population ? ' RES AS 1. La différence entre la plus grande et la plus petite v aleur de lu senc 2. La somme des valeurs #2 1 L'ensemble d'éléments homogènes auxquels كد 0166655“ 4. Toutes les réponses sont fausses 9 SALES flux économiques de l'entreprise peuvent être: 1. Flux récis 2, Flux monétaires 3: Flux physique 4. Toutes les réponses sont fausses ارثا 1006 charge indirecte peut être : 1. Directement imputé 4 une activité > Directement imputé à un centre d'analyse 1. Enputé sans clé de répartition معاد les produits 4, Toutes les réponses sont fausses مالعا [ل9ة mercuntilistes Ja richiosse est : 1 Une source de bonheur 2 1106 اناه qui sert le bien public 3 La domination des {lux du marché 4, Toutes les réponses sont fausses بها (ل1 raie d'achat sont affectés aux ٠١ Aucour dé distribution des produits vendus 2. Coui d'achat 3 Ancoutdeproduction des produits finis +. Toutes ذا réponses sont fausses الال La méthode ABC, c'est ; ا Méthode Acouprii Based Costing (ABC) 2 Méthode Activity Bise Costing (ABC) 2. Méthode Activit Based Cost (ABC) 4. Toutes les réponses sont fausses wadifa-info.com HA e قع & نماذج المباريات من موقع وظيفة إنفو permet ; الفا اغوي per le bénéfice imposable ir plus Vite les immobilisnt annuité constante ions عون لام 0 Dies les réponses sont fausses de gestion doit: قرو Venmanilet , prévoir, coordonner, organ # ١ prévoit 01113 coordonner, pt 08 contrôler commander, RER 08 contrôler , امسلا يان , prévoit ct contrôler 1 ب جاتحي بجا 11 es ox a 0 de ln concurrénes pure et parfuite Ÿ marché سن Enrée libre sur 2 Libre spéculation 4 Toutes les réponses SON lisses ,4 Sont considérés comme produits imposnls ور j La variation des stocks de produits die Les subventions d'exploitation .2 Les reprises d'exploitation 4 AT He pos Fnusses 4 Pour la méthode d' valuation des stocke 1 à )46 le plus at se (TER LL مولا ل E L 5 alorisés en temps réel 3 Toutes les réponses sont fausses .4 En comptabilité, 8 TVA est traité comme : )47 Un compte de Bilan 1 Un compte de chürge .2 Un compte de produit 3 Toutes les réponses sont fausses & prix Élevé est : لان stratégie de prix qui consisté À pratiquer وتلا راز La stratégie d'écrémage .1 La stratégie de pénétration .2 La stratégie d’alignement .4 Toutes les réponses son! fausses ,4 La TVA déductible est : )49 Une dette à l'égard de l'Etat 1 Etat ذأ Une créance sur .2 Une dette à l'égard des ménages .3 À. Toutes les réponses sont fuses Sont soumises à l'IS : (50 impôt أ Les entreprises ayant opté pour .1 personnes عل Seulement les sociétés ,2 Les SA et les SARL .3 Toutes les réponses son! fausses .4 vnsemble d'activités démentaires qui partent: انس St) Un DAS (domaine d'activ ité stratégique) Est Des profils d'attemes clients similaires .1 Une uttente client en commun .2 Des profils d'atentes clients identiques .3 Toutes les réponses sont fausses .4 Lorsque je seuil de rentabilité est atteint, on constate les relations suivantes )£2 Chiffre d'affaires = Total des Charges .1 Marge Sur coût variable > ( 'oûts fixes .2 Marge sur coût Vi juble = Coûts fixes 4 Toutes les réponses sont fausses ,4 Parmi les dépenses du budget général: )53 Dépenses d'exploitation .1 Dépenses de fonctionnement 1 ,2 publique عامل سا Dépenses relatives BU service dé ,3 Toutes Les réponses sont fausses ,4 wadifa-info.com 7. نماذج المباريات من موقع وظيفة إنفو د00 ل[اللإ[ت ص ل لإ بآ بن 0 ب lès dépenses de fonetionnenment : ل Consraction d'un bétiment aidiministnnit 1 ساني Acquisition des 2 Achats de véliicules 1 sont huis دوي Toutes Les ,4 Quel ent le tx d'inventaire qui permet dé comnittre à tout moment ten entrées en too initié et )#8 eh valeiir, les sorties de stock et l'état des ste 7 L L'inventaire annuel L'inventaire pertianent 2 “لقا L'inventaire physique à la fit de l'exercice corn 4 Toutes les réponses sont fausses 4 Le dividende ent )6& Le rovemi obienu par lé détenteur d'une netiori .1 La plus-value réalisée. sur la vente d'une action 2 ‘Un titre de propriete .3 فنا Toutes lex réponses sont .4 Le maréhé peut étre : )7& A prix global .1 Apnx unitnires 2 Apuix mixte ,3 Toutes les réponses sont 1156# .4 + طم aux principes نسم L'appel d'offres ouvert ou rte ob )88 concurrence ما L'appel à ,1 L'ouverture des plis on séance publique .2 L'examen des offres par Une commission d'appel d'offres ,3 Toutes les réponses sont fausses ,4 تس Les opérateurs financiers publies itcombent )50 Ordonnateurs 1 Maitres d'ouvrages 2 Comptables publiques .3 Toutes les réponses sont fusses .4 L'ordonnancement de ln dépense publique incombe au )60 Maitre d'ouvrage .1 Ordonnateur .2 Sous-ordonnateur ,3 Toutes les réponses sont fausses .4 wadifa-info.com A نماذج المباريات من موقع وظيفة إنفو
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle regroupe les questions 18 à 60 d'une épreuve écrite de QCM du concours de recrutement du ministère de la Justice (session du 19 mai 2024, spécialité économie). Les questions portent sur l'économie générale, la gestion, la comptabilité générale et analytique, la fiscalité, les finances publiques et les marchés publics. Les pages contenant la consigne et les questions 1 à 17 ne figurent pas dans le scan. Dans les QCM de ce ministère, on peut en général cocher une ou plusieurs cases par question. C'est pourquoi la correction indique toutes les propositions justes.
💡 Avant de commencer : les propositions « 4. Toutes les réponses sont fausses » ne sont pas des pièges gratuits. Quatre questions de ce modèle (25, 39, 54, 58) se jouent précisément sur elles. Lisez aussi les négations (« ne sont pas », « n'obéit pas ») : elles inversent la réponse attendue.
Économie générale et gestion (18 à 29)
- 3. Cinq niveaux de besoins. Dans la pyramide de Maslow : besoins physiologiques, de sécurité, d'appartenance, d'estime, d'accomplissement.
- Réponse probable : 1 et 2. L'audit interne évalue l'efficacité des dispositifs de contrôle et la fiabilité de l'information financière, et propose des améliorations. Il ne « met pas en place » lui-même les systèmes de contrôle, ce qui relève du management et préserve son indépendance.
- 1. Les néoclassiques. Le raisonnement à la marge sur des agents individuels (consommateur, producteur) naît avec les marginalistes Jevons, Menger et Walras, dans les années 1870.
- Réponse probable : 1 et 3. Pour les néoclassiques, la valeur repose sur l'utilité, plus précisément l'utilité marginale, qui dépend de la rareté (la « rareté » de Walras). La valeur-travail est la thèse des classiques et de Marx.
- 3. La macroéconomie. L'inflation est une variable agrégée (niveau général des prix).
- 1. Les immobilisations en non-valeur. Les frais préliminaires et charges à répartir s'amortissent par annuités entières, sans prorata temporis. Les immobilisations corporelles et incorporelles, elles, sont amorties au prorata temporis dès leur date d'acquisition ou de mise en service.
- Réponse probable : 1 et 3. Le CGNC retient le coût moyen unitaire pondéré (CMUP) et le « premier entré, premier sorti » (FIFO). Le LIFO est une méthode connue, mais il n'est pas retenu comme méthode normale.
- 4. Toutes les réponses sont fausses. Les centres d'analyse principaux et auxiliaires relèvent de la comptabilité analytique (méthode des sections homogènes), qui n'est pas proposée.
- 3. Le benchmarking consiste à se comparer aux meilleures pratiques (concurrents ou autres secteurs) pour s'améliorer.
- Réponse probable : 2 et 3. La méthode des coûts complets incorpore toutes les charges, directes et indirectes, de l'achat jusqu'à la vente, et aboutit au coût de revient. « Transversale » caractérise plutôt la méthode ABC.
- 1 et 3. Les apports formant le capital social sont en numéraire ou en nature. L'apport en industrie ne concourt pas à la formation du capital.
- 3. Des personnes. Dans la SNC, les associés ont la qualité de commerçant et répondent indéfiniment et solidairement des dettes sociales. L'intuitu personae y est fort.
Rentabilité, comptabilité, statistique (30 à 41)
- 1 et 3. Au seuil de rentabilité, la marge sur coût variable couvre exactement les charges fixes, donc le chiffre d'affaires couvre l'ensemble des charges et le résultat est nul. Ce n'est pas un résultat « fixé comme objectif ».
- 1 et 2. Les dons aux habous publics figurent parmi les charges déductibles (CGI, art. 10), tout comme les achats consommés de matières et fournitures. En revanche, les amendes, pénalités et majorations ne sont pas déductibles (CGI, art. 11).
- 1. Qualitative. La couleur est une modalité non numérique (variable qualitative nominale).
- 2. Actif et passif. Charges et produits forment le CPC, pas le bilan.
- Réponse probable : 1 et 2. L'échantillonnage vise à connaître une population en étudiant un échantillon représentatif. Découper la population en segments décrit la stratification, qui n'est qu'une technique possible.
- 3. Chez Marx, le taux de plus-value (pl/v) mesure le degré d'exploitation de la force de travail, c'est-à-dire l'intensité des rapports d'exploitation. Il ne s'agit pas d'une exploitation « du capital ».
- 3. La population est l'ensemble des éléments homogènes étudiés. La proposition 1 définit l'étendue.
- 1, 2 et 3. Les flux réels (ou physiques : biens, services, travail) ont pour contrepartie des flux monétaires.
- Réponse probable : 1 et 2. Une charge indirecte ne peut pas être affectée directement à un produit. Elle est d'abord rattachée à un centre d'analyse (méthode des centres) ou à une activité (méthode ABC), puis imputée aux produits au moyen d'une unité d'œuvre ou d'un inducteur. La proposition 3 est donc fausse.
- Réponse probable : 4. Pour les mercantilistes, la richesse réside dans l'accumulation de métaux précieux, qui fait la puissance de l'État (du Prince). Aucune des trois formulations ne rend cette idée.
- 2. Coût d'achat. Les frais d'achat (transport, droits de douane, commissions…) s'ajoutent au prix d'achat pour former le coût d'achat.
- 2. ABC = Activity Based Costing. La proposition 2 (« Activity Base Costing ») est la seule proche de l'intitulé exact, malgré la coquille.
Amortissements, fiscalité, stratégie (42 à 52)
- 1 et 2. Les annuités dégressives sont plus fortes en début de période : l'immobilisation est amortie plus vite et le bénéfice imposable des premiers exercices est réduit. L'annuité constante caractérise l'amortissement linéaire.
- Réponse probable : 3. C'est l'ordre des fonctions administratives de Fayol : prévoir, organiser, commander, coordonner, contrôler.
- 1 et 2. La concurrence pure et parfaite suppose l'atomicité, la libre entrée, l'homogénéité des produits, la transparence de l'information et la mobilité des facteurs. La « libre spéculation » n'en fait pas partie.
- 1, 2 et 3. Parmi les produits d'exploitation compris dans le résultat fiscal figurent la variation des stocks de produits, les subventions d'exploitation et les reprises d'exploitation.
- 1. Avec le FIFO, les sorties sont valorisées aux coûts les plus anciens. Le stock restant est donc évalué aux prix les plus récents, et la proposition 2 est fausse.
- 1. Un compte de bilan. La TVA facturée est une dette envers l'État et la TVA récupérable une créance sur l'État (comptes de tiers). Elle ne passe ni en charge ni en produit.
- 1. La stratégie d'écrémage. Il s'agit de fixer un prix élevé pour cibler une clientèle peu sensible au prix. La pénétration fait l'inverse (prix bas).
- 2. Une créance sur l'État. L'entreprise la récupère en l'imputant sur la TVA facturée.
- 1 et 3. L'IS s'applique obligatoirement aux sociétés de capitaux (SA, SARL…). Les sociétés de personnes peuvent y opter, ce qui rend la proposition 2 (« seulement ») fausse.
- Réponse probable : 1. Un DAS regroupe des activités qui partagent une même combinaison de facteurs clés de succès, face à des clients aux attentes similaires et aux mêmes concurrents. « Identiques » est trop strict.
- 1 et 3. Au seuil : CA = total des charges, et marge sur coût variable = coûts fixes, soit un résultat nul.
Finances publiques et marchés publics (53 à 60)
- 2 et 3. Selon la loi organique 130-13 relative à la loi de finances (art. 13), les charges du budget général comprennent les dépenses de fonctionnement, les dépenses d'investissement et les dépenses relatives au service de la dette publique. « Dépenses d'exploitation » n'est pas une catégorie budgétaire.
- Réponse probable : 4. La construction d'un bâtiment et l'acquisition de terrains sont des dépenses d'investissement. L'achat de véhicules est lui aussi une dépense en capital, imputée à l'investissement dans la nomenclature budgétaire, contrairement à leur entretien ou à leur location, qui relèvent du fonctionnement.
- 2. L'inventaire permanent. Il suit en continu, en quantité et en valeur, les entrées, les sorties et les existants. L'inventaire physique (intermittent) ne donne l'état qu'à une date donnée.
- 1. Le dividende est la part du bénéfice distribuée à l'actionnaire. La plus-value de cession est un gain en capital. Le titre de propriété, c'est l'action elle-même.
- 1, 2 et 3. Le décret n° 2-22-431 du 8 mars 2023 relatif aux marchés publics (art. 14) prévoit des marchés à prix global, à prix unitaires, à prix mixtes et à prix au pourcentage.
- 4. Toutes les réponses sont fausses. La question est négative. Selon l'art. 20 du décret 2-22-431, l'appel d'offres ouvert ou restreint obéit justement à ces trois principes : appel à la concurrence, ouverture des plis en séance publique, examen des offres par une commission. S'y ajoutent le choix de l'offre la plus avantageuse et la communication de l'estimation à la commission.
- 1 et 3. Règlement général de comptabilité publique (décret royal 330-66), art. 3 : « Les opérations financières publiques incombent aux ordonnateurs et aux comptables publics. »
- 2 et 3. L'ordonnancement relève de l'ordonnateur, et du sous-ordonnateur dans la limite des crédits qui lui sont délégués (RGCP). Le maître d'ouvrage agit dans le cadre des marchés, sans être ordonnateur à ce titre.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة العدل · دورة 19 ماي 2024 — مصدر النسخة: نماذج مباريات التوظيف - مواضيع الدورات السابقة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1403/نموذج-امتحان-الاختبار-الكتابي-أسئلة-متعددة-الاختيارات-الأسئلة-18-إلى-60-وزارة-ال
